Bir işletme, en güvendiği müşterisinden bile tahsil edemediği bir alacakla karşılaştığında genellikle aynı soruyu sorar: bu müşteriye bu kadar mal satmamalı mıydık? Bu sorunun cevabı, satış öncesinde belirlenmiş bir risk limiti olsaydı çok daha net olurdu.
Risk limiti ve cari risk kavramları, işletmelerin müşterilerine ne kadar açık hesap ve vade tanıyabileceğini sistematik biçimde belirlemesini sağlayan finansal yönetim araçlarıdır. Bu rehberde bu iki kavramın ne anlama geldiğini, nasıl hesaplandığını ve işletmenizde nasıl uygulanması gerektiğini ele alıyoruz.
1. Cari Risk Nedir?
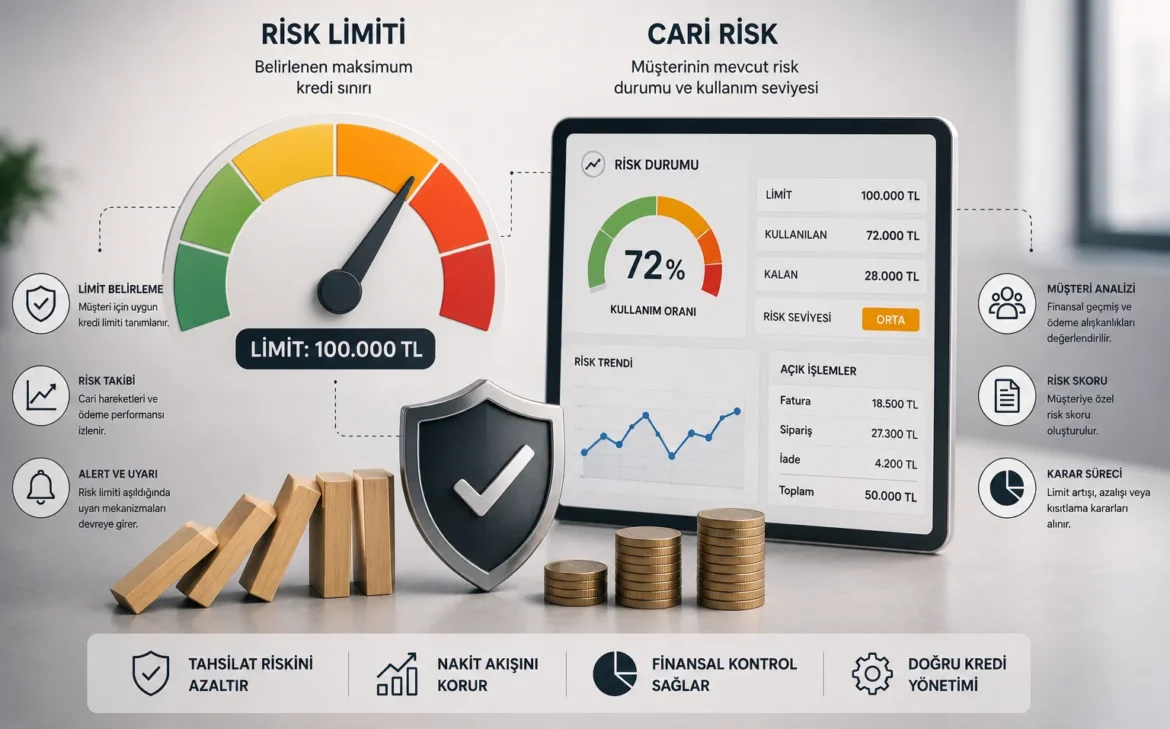
Cari risk, bir işletmenin belirli bir müşteriden veya tedarikçiden tahsil edemediği ya da edemeyebileceği toplam alacak tutarını ifade eder. Bu tutar, açık faturalar, vadesi gelmiş ama ödenmemiş tutarlar ve henüz vadesi gelmemiş ancak bekleyen bakiyelerin toplamından oluşur.
Cari risk yalnızca finansal bir rakam değildir; işletmenin o müşteriyle devam eden ticari ilişkisinin ne kadar güvenli olduğunu gösteren bir göstergedir.
2. Risk Limiti Nedir?
Risk limiti, bir işletmenin belirli bir müşteriye tanıyabileceği azami cari risk tutarıdır. Bu limit aşıldığında, o müşteriye yeni satış yapılması ya engellenir ya da özel onay sürecine tabi tutulur.
Risk limiti, müşterinin ödeme geçmişi, mali gücü, sektördeki itibarı ve işletmeyle olan ticari ilişkisinin süresine göre belirlenir. Yeni bir müşteriye tanınan limit genellikle düşük başlar ve güven arttıkça kademeli olarak yükseltilir.
Risk limiti belirlemek, satışı kısıtlamak değil, sürdürülebilir satışı garanti altına almaktır. Limitsiz satış büyümesi, tahsil edilemeyen alacaklarla birlikte geldiğinde gerçek bir büyüme sayılmaz.
3. Risk Limiti Neden Belirlenmeli?
Nakit Akışını Korumak
Tahsil edilemeyen alacaklar, işletmenin nakit döngüsünü doğrudan bozar. Kâğıt üzerinde kârlı görünen bir satış, tahsilat yapılamadığında işletmeyi nakit sıkıntısına sokabilir.
Büyük Müşteri Bağımlılığını Azaltmak
Tek bir müşteriye aşırı yüksek risk açmak, o müşteri ödeme yapamadığında işletmeyi ciddi bir krize sürükleyebilir. Risk limiti, bu yoğunlaşmayı önler.
Objektif Karar Alma
Risk limiti olmadan satış kararları duygusal veya ilişki bazlı alınabilir. Sistematik bir limit, satış ekibine net bir çerçeve sunar.
Erken Uyarı Sağlama
Limite yaklaşan müşteriler önceden tespit edildiğinde, tahsilat süreci sorun büyümeden başlatılabilir.
4. Risk Limiti Nasıl Hesaplanır?
Risk limiti belirlemede kullanılan yaygın kriterler şunlardır.
| Kriter | Açıklama |
|---|---|
| Ödeme geçmişi | Müşterinin geçmiş faturalarını zamanında ödeyip ödemediği |
| Ortalama sipariş hacmi | Müşterinin işletmeyle olan ticaret hacmi |
| Sektörel risk profili | Müşterinin faaliyet gösterdiği sektörün genel risk düzeyi |
| Mali tablo analizi | Müşterinin bilanço ve gelir tablosu verileri, mevcutsa |
| Ticari ilişki süresi | Müşteriyle çalışılan yıl sayısı |
| Piyasa istihbaratı | Sektördeki diğer tedarikçilerden veya ticaret sicilinden elde edilen bilgi |
Bu kriterlerin ağırlıklandırılması işletmeden işletmeye değişir. Bazı işletmeler basit bir ciro yüzdesi üzerinden limit belirlerken, bazıları daha karmaşık bir puanlama sistemi kullanır.
5. Cari Risk Takibinde Kullanılan Yöntemler
Yaşlandırma Analizi
Alacakların vade tarihine göre gruplandırılmasıdır. 0-30 gün, 31-60 gün, 61-90 gün ve 90 gün üzeri şeklinde kategorize edilen alacaklar, hangi bölümün risk taşıdığını netleştirir.
Kredi Sigortası
Büyük hacimli işlemlerde bazı işletmeler alacaklarını sigortalatarak riski üçüncü bir tarafa devreder.
Peşin Ödeme veya Teminat Talebi
Yüksek riskli müşterilerden peşin ödeme, banka teminat mektubu veya çek talep edilerek risk azaltılabilir.
Düzenli Mutabakat
Cari hesapların düzenli olarak mutabık kılınması, gerçek risk tutarının doğru görülmesini sağlar. Bu konuyu detaylı incelemek için E-Mutabakat Nedir? yazımıza göz atabilirsiniz.
6. Risk Limiti Aşımında Ne Yapılmalı?
Bir müşteri risk limitine ulaştığında veya aştığında işletmenin izleyebileceği birkaç yol vardır.
Satış ekibine otomatik uyarı gönderilerek yeni sipariş öncesi yönetim onayı istenmesi en sık uygulanan yöntemdir. Bazı işletmeler bu noktada müşteriden kısmi tahsilat talep ederek limiti tekrar açar. Bazı durumlarda ise yeni siparişler tamamen durdurulup mevcut borcun kapatılması beklenir.
Kritik olan, bu kararın anlık ve duygusal değil, önceden belirlenmiş bir politika çerçevesinde alınmasıdır.
7. ERP ile Otomatik Risk Takibi
Risk limiti takibini manuel yapmak, özellikle çok sayıda müşterisi olan işletmelerde sürdürülebilir değildir. Bir satış temsilcisinin, sipariş onaylamadan önce o müşterinin güncel cari bakiyesini ve limit durumunu bilmesi gerekir; bu bilgi elle takip edildiğinde gecikmeli ve hataya açık olur.
ERP sistemlerinde her müşteri kartına risk limiti tanımlanır. Yeni sipariş girildiğinde sistem, mevcut açık bakiye ile yeni sipariş tutarını toplayarak limitin aşılıp aşılmadığını anında kontrol eder. Limit aşımı durumunda sipariş, yetkili onayı olmadan ilerlemez.
Bu otomasyon, satış hızını korurken finansal riski de sistematik biçimde yönetir.
Finansal Yönetim Modülünü inceleyin →
Satış, Dağıtım ve Müşteri İlişkileri Yönetimi Modülü →
Risk limiti yönetimi çözümü için bize ulaşın →
Sık Sorulan Sorular
Risk limiti her müşteri için aynı mı olmalı?
Hayır. Risk limiti müşteri bazında, o müşterinin ödeme geçmişi, hacmi ve mali durumuna göre ayrı ayrı belirlenmelidir. Standart bir limit uygulamak, hem düşük riskli müşterilerde satış kaybına hem de yüksek riskli müşterilerde aşırı risk almaya yol açabilir.
Risk limiti ne sıklıkla güncellenmeli?
Genellikle yılda bir veya iki kez gözden geçirilir. Ancak müşterinin ödeme davranışında ani bir değişiklik olduğunda limit anlık olarak da revize edilebilir.
Yeni müşterilere nasıl limit belirlenir?
Geçmiş veri olmadığı için genellikle düşük ve temkinli bir başlangıç limiti belirlenir. Ticari referanslar, sektör bilgisi ve varsa mali tablo analizi bu kararı destekler. İlk siparişlerde peşin ödeme talep etmek de yaygın bir uygulamadır.
Risk limiti aşan bir siparişi tamamen reddetmek zorunlu mudur?
Hayır. Limit aşımı otomatik red anlamına gelmez; genellikle yönetici onayı gerektiren bir kontrol noktasıdır. İşletme, müşteriyle olan stratejik ilişkiye göre istisnai onay verebilir.
Cari risk ile toplam alacak aynı şey midir?
Yakın ama tam olarak aynı değildir. Toplam alacak, henüz vadesi gelmemiş miktarları da içeren ham bir rakamdır. Cari risk ise bu rakamın işletme için taşıdığı gerçek tahsilat riskini, vade ve geçmiş ödeme davranışı gibi faktörlerle birlikte değerlendirir.