Şirketlerin büyüme evresinde karşılaştığı en büyük operasyonel kısıt, harcamaların hangi departman veya faaliyet tarafından üretildiğinin şeffaf bir şekilde izlenememesidir. Finansal kararların anlık veriler yerine geçmişe dönük tahminlerle alınması, departmanlar arası bilgi kopukluğunu tetikler ve yönetim kademesinin bütçe kontrolünü kaybetmesine yol açar. Masraf merkezi ve maliyet merkezi kavramları arasındaki işlevsel farkların net olarak tanımlanamaması, harcama kalemlerinin yanlış sınıflandırılmasına ve karlılık analizlerinin güvenilirliğini yitirmesine neden olur. Operasyon liderleri ve işletme sahipleri, her kalemin nereye dokunduğunu görmekte zorlandığı bu yapıda, yönetsel körlük riskiyle karşı karşıya kalır.
Geleneksel muhasebe yöntemleri ve Excel tabanlı izole takip sistemleri, işletme hacmi genişledikçe veri bütünlüğünü koruyamaz. Manuel ve mükerrer veri girişi süreçleri, finansal tablolarda gecikmelere ve tutarsızlıklara zemin hazırlar. İnsan kaynaklı bu hatalar, yöneticilerin stratejik kararlar almasını engellerken operasyonel maliyetleri artırır. Kurumsal kaynak planlama altyapıları, tüm departmanların finansal ve operasyonel verilerini ortak bir veri tabanında birleştirerek bu karmaşaya son verir. Tekil veri kaynağı yaklaşımı sayesinde her gider kalemi doğduğu andan itibaren ilgili hesap yapısına işlenir ve yöneticilere anlık, denetlenebilir raporlama imkanı sunulur.
Şirket içinde veri tekilliği sağlanmadığı sürece hiçbir maliyet analizi güvenilir değildir; her masraf kalemi, kaynağı ile doğru eşleştiği an gerçek kurumsal kontrol başlar.
Bu rehber, genel müdürlerin ve departman yöneticilerinin masraf ve maliyet merkezlerini operasyonel süreçlerine entegre etmeleri için gereken stratejik metodolojileri ve uygulama adımlarını detaylandırmaktadır. İçerik boyunca harcama yönetiminde doğru kategorizasyonun nasıl yapılacağı, finansal kontrol mekanizmalarının kurumsal süreçlere nasıl adapte edileceği ve yönetim raporlamalarının operasyonel verimliliğe nasıl dönüştürüleceği ele alınacaktır. Karar vericiler, bu yapı taşlarını uygulayarak işletmelerinde şeffaf bir maliyet mimarisi kurabilir ve sürdürülebilir karlılık hedeflerine ulaşabilir.
Masraf Merkezi ve Maliyet Merkezi Kavramlarının Kurumsal Yapıdaki Temelleri
Kurumsal büyüme evresindeki işletmelerin finansal kontrolü sağlaması ve operasyonel verimliliği artırması, giderlerin doğru sınıflandırılmasına dayanır. Finans liderleri ve genel müdürler, şirket kaynaklarının nereye harcandığını ve bu harcamaların karlılığa etkisini net olarak görmek zorundadır. Bu noktada masraf merkezi ve maliyet merkezi kavramları sıklıkla birbirinin yerine kullanılır. Ancak muhasebe disiplini içinde bu iki kavram farklı finansal gerçeklikleri temsil eder. Kavramların karıştırılması, karlılık analizlerinin yanlış yapılmasına ve stratejik kararların hatalı veriler üzerine kurulmasına yol açar.
Excel tabanlı takip yöntemleri, departmanlar arası veri akışının manuel yürütülmesi sebebiyle bu ayrımın net bir şekilde yapılmasını engeller. Farklı tablolarda tutulan veriler mükerrer girişlere ve tutarsızlıklara sebep olur. Kurumsal Kaynak Planlama (ERP) altyapısına sahip yapılar, tüm operasyonel hareketleri tek bir veri tabanında toplar. Böylece masraf ve maliyet unsurları kaynağında ayrıştırılır ve hatasız raporlanır.
Masraf Merkezi Tanımı ve Departmansal Gider Dağılımı
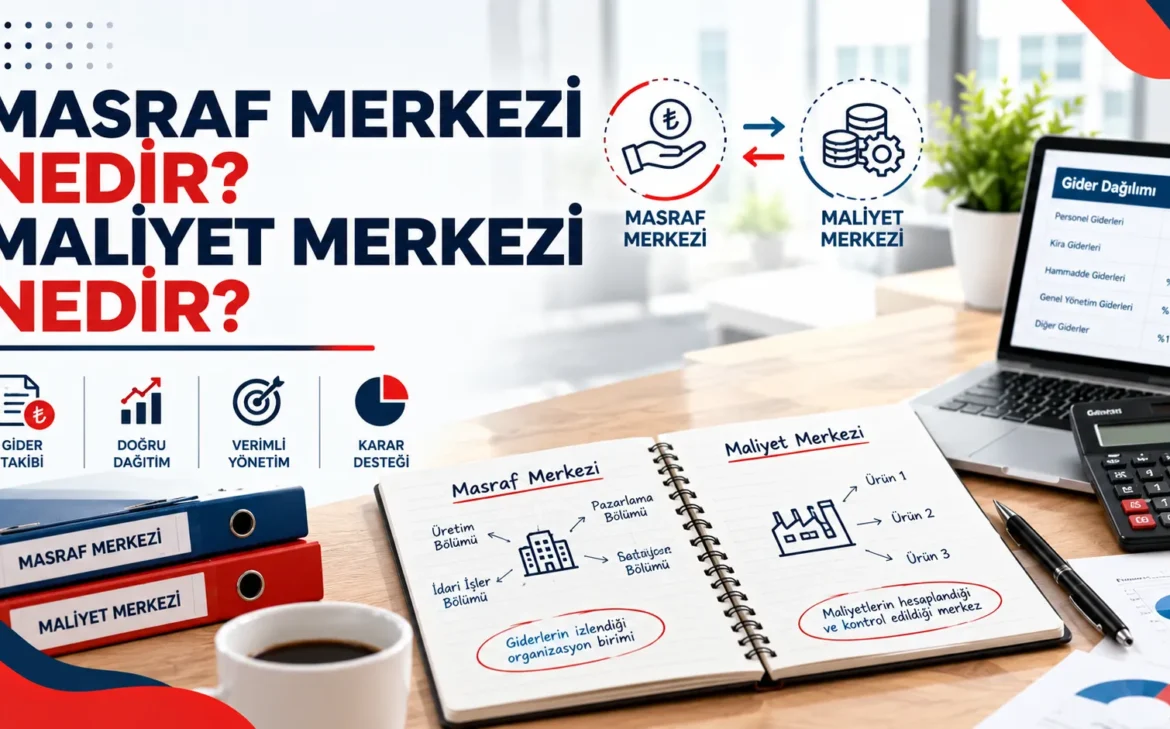
Masraf merkezi, doğrudan ürün veya hizmet üretmeyen ancak işletmenin faaliyetlerini sürdürebilmesi için genel gider yapan organizasyonel birimlerdir. İnsan kaynakları, bilgi işlem, idari işler ve pazarlama departmanları bu kategoride yer alır. Bu birimler şirkete gelir getirmez. Ancak diğer operasyonel birimlerin çalışabilmesi için altyapı sağlar.
Masraf merkezlerinin temel amacı, genel yönetim giderlerinin kontrol altında tutulmasıdır. Bu birimlerin harcamaları, Finansal Yönetim ve Genel Muhasebe modülleri üzerinden doğrudan dönem gideri olarak yansıtılır. Şirket yönetimleri, bu merkezlerin bütçe sapmalarını izleyerek operasyonel verimsizlikleri erken aşamada tespit eder.
Kurumsal operasyonlarda masraf merkezleri ile maliyet merkezlerini tek bir hesap havuzunda toplamak, ürün karlılığını bozar ve yönetim raporlarının güvenilirliğini sıfırlar. Giderlerin hangi departman tarafından ve hangi amaçla yapıldığı ilk kayıt anında netleştirilmelidir.
Maliyet Merkezi Tanımı ve Üretim Süreçleriyle İlişkisi
Maliyet merkezi, doğrudan ürün veya hizmet maliyetine etki eden operasyonel alanları ifade eder. Bu yapılar, harcamaların bir çıktıya dönüştüğü ve maliyet unsurlarının doğrudan yüklendiği noktalardır. Maliyet Muhasebesi Nedir? incelemelerinde de vurgulandığı gibi, maliyet merkezleri ürün birim maliyetinin hesaplanmasında kritik bir rol oynar.
Maliyet merkezlerinde yapılan her harcama, nihai stok değerine veya hizmet maliyetine yansır. Bu durum, masraf merkezlerinden en temel farkıdır. Masraf merkezleri giderleri doğrudan döneme yansıtarak kapatırken, maliyet merkezleri harcamaları mamul maliyeti üzerinden gelir tablosuna taşır. İşletmelerin ürün bazlı karlılık analizi yapabilmesi için maliyet merkezlerinin operasyon süreçleriyle tam entegrasyon içinde çalışması gerekir. Sektörel dinamiklere göre İnşaat ve Taahhüt Sektörü ERP Çözümü gibi dikey uygulamalar, şantiye ve proje sahalarını ayrı birer maliyet merkezi olarak ele alır. Bu sayede her projenin kendi içindeki karlılığı anlık olarak izlenir.
Finansal Yönetimde ve Kurumsal Süreçlerde Ayrım Kriterleri
İşletmelerin finansal performansını doğru okuyabilmesi ve bütçe sapmalarını kontrol altında tutabilmesi, muhasebe kayıtlarının hangi kriterlere göre sınıflandırıldığına doğrudan bağlıdır. Masraf ve maliyet merkezleri, kurumsal kaynak planlama altyapılarında operasyonel harcamaların sahiplendirilmesini ve departman bazlı hesap verebilirliğin tesis edilmesini sağlar. Departmanlar arası bilgi kopukluğunu önlemek ve mükerrer veri girişine dayalı maliyet şişmelerini engellemek için bu ayrım kurumsal süreçlerin merkezine yerleştirilmelidir.
Genel yönetim giderleri, pazarlama harcamaları ve insan kaynakları gibi destek departmanları, doğrudan ürün veya hizmet maliyetine yansıtılamayan yapısal giderleri oluşturur. Bu harcamalar kârlılık analizlerinde ve bütçeleme süreçlerinde belirli kriterler doğrultusunda konumlandırılır. Finansal Yönetim ve Genel Muhasebe modülleri üzerinden yürütülen bu süreçler, işletmenin üst yönetiminin yönetsel kararları hızlı ve veriye dayalı alabilmesine zemin hazırlar.
| Kriter | Masraf Merkezi (Destek / Gider) | Maliyet Merkezi (Operasyonel / Değer Üreten) |
|---|---|---|
| Temel Odak | Genel idari işleyiş ve destek hizmetleri | Doğrudan çıktı, hizmet veya ürün üretimi |
| Gelir İlişkisi | Gelir yaratma süreciyle dolaylı ilişki | Gelir yaratma süreciyle doğrudan ilişki |
| Bütçe Kontrolü | Sabit maliyet bütçeleri ve departman limitleri | Birim maliyet, kapasite ve verimlilik oranları |
| ERP Yansıması | Genel yönetim gider hesaplarına dağıtım | Ürün veya proje maliyet havuzlarına yükleme |
Doğrudan ve Dolaylı Giderlerin Dağıtım Mekanizmaları
Kurumsal bütçeleme aşamasında, hangi harcamanın hangi merkeze yazılacağı net kurallarla belirlenmelidir. İşletme genelinde yapılan elektrik, kira, haberleşme veya bilişim altyapısı harcamaları gibi ortak giderler, ilgili merkezlere belirli anahtarlar üzerinden paylaştırılır. Kurumsal Kaynak Planlama (ERP) yazılımları, bu dağıtım mekanizmalarını otomatikleştirerek manuel hesaplama hatalarını ortadan kaldırır.
Maliyet Muhasebesi Nedir? başlığı altında detaylandırıldığı üzere, giderlerin doğru merkezlerde toplanması finansal tabloların güvenilirliğini artırır. Dolaylı giderlerin dağıtımında kullanılan anahtarların gerçekçi seçilmemesi, departman kârlılık raporlarının yanıltıcı olmasına yol açar. Bu nedenle personel sayısı, metrekare veya makine çalışma saati gibi rasyonel parametreler entegre sistemler aracılığıyla takip edilir.
Yönetsel Karar Alma Süreçlerinde Merkezlerin Rolü
Yönetim kurulları ve operasyon liderleri, departman bazlı bütçe gerçekleşmelerini izlerken masraf ve maliyet merkezlerinin sunduğu verilere dayanır. Pazarlama departmanının yaptığı kampanya harcamaları bir masraf merkezi olarak takip edilirken, bu harcamaların satışlara etkisi Kurumsal Kaynak Planlama (ERP) raporları üzerinden analiz edilir.
Veri tekilliği ilkesi gereği, tüm faturalar ve masraf fişleri sisteme girildiği anda ilgili merkeze atanır. Böylece dönem sonu kapanışlarında manuel mutabakat süreçlerine duyulan ihtiyaç ortadan kalkar. İşletme sahipleri, operasyonel verimsizlikleri ve bütçe aşan departmanları anlık olarak tespit edebilir. Rasyonel bütçe revizyonları ve stratejik küçülme ya da büyüme kararları, bu yapılandırılmış veri akışı sayesinde güvenle alınır.
Kurumsal Kaynak Planlama Sistemlerinde Merkez Yönetimi ve Entegrasyon
Kurumsal operasyonların büyümesiyle birlikte departmanlar arası maliyet takibi karmaşık bir hal alır. Şirketler, Kurumsal Kaynak Planlama (ERP) altyapıları sayesinde bu karmaşıklığı ortadan kaldırır. Masraf ve maliyet merkezlerinin yazılım içinde doğru yapılandırılması, finansal sürdürülebilirliğin temelidir. Bilgi silolarını ortadan kaldıran Finansal Yönetim ve Genel Muhasebe modülleri, bu merkezlerin tek bir veri tabanı üzerinden yönetilmesini sağlar. Yazılım entegrasyonu eksik olan yapılarda, departmanlar kendi içlerinde izole bütçeler yürütür ve yönetim genel resmi görmekte zorlanır.
Kurumsal yazılım mimarisinde merkez yönetimi, her departmanın harcama yetkisini ve bütçe sınırlarını sistem genelinde tanımlar. Satın alma talebinden faturalandırma aşamasına kadar olan süreçte, işlem hangi merkeze aitse ilgili kod otomatik olarak atanır. Manuel müdahaleleri ortadan kaldıran bu yapı, insan kaynaklı hataları sıfıra indirir. Yöneticiler, anlık olarak hangi departmanın ne kadar harcama yaptığını ve bu harcamanın bütçeye olan etkisini rapor ekranlarından takip edebilir.
Modüller Arası Veri Akışı ve Tekil Veri Girişi
Maliyet Muhasebesi Nedir? sorusunun yazılım tarafındaki karşılığı, verinin ilk üretildiği noktada sisteme tek bir kez girilmesi ve tüm modüller tarafından ortak kullanılmasıdır. Depo çıkış fişi kesildiğinde, ilgili maliyet merkezi otomatik olarak güncellenir. Benzer şekilde, satın alma siparişi onaylandığı an, finans modülünde ilgili masraf merkezine taahhüt olarak yansır. Bu entegrasyon seviyesi, işletmelerin şu operasyonel avantajları elde etmesini sağlar:
- Mükerrer veri girişlerinin tamamen engellenmesi ve departmanlar arası mutabakat sürelerinin kısalması
- Finansal verilerin farklı Excel tablolarında tutulması yerine tek bir merkezde toplanarak veri bütünlüğünün korunması
- Satın alma, depo ve muhasebe departmanları arasında anlık senkronizasyon sağlanması
- Hatalı faturalandırma veya yanlış masraf yeri atamalarının sistem kurallarıyla engellenmesi
- Yönetim kademesinin operasyonel gecikme yaşamadan anlık maliyet raporlarına ulaşabilmesi
Departman Bazlı Bütçe Kontrolü ve Sapma Analizleri
Entegre Kurumsal Kaynak Planlama (ERP) altyapıları, bütçe aşamalarının önceden belirlenen limitleri aşmasını engeller. Satın alma sürecinde bir masraf merkezi bütçe sınırına ulaştığında, sistem yeni siparişlerin onaylanmasını otomatik olarak bloke eder veya üst yönetimin onayına sunar. Bu proaktif kontrol mekanizması, maliyet kaçaklarını önler. Finansal Yönetim ve Genel Muhasebe modülü ile entegre çalışan bu yapılar, fiili gerçekleşen rakamlar ile bütçelenen tutarları sürekli olarak karşılaştırır.
Sapma analizleri, yöneticilerin bütçe dışı harcamaları erken fark etmesini sağlar. Hangi departmanın bütçe hedeflerinden sapma gösterdiği, Maliyet Muhasebesi Nedir? disiplininin sunduğu raporlama araçlarıyla detaylı olarak incelenir. Bu sayede işletmeler, yıl sonunu beklemeden operasyonel revizyonlar yapabilir ve kârlılık oranlarını koruma altına alır.
Operasyonel Kontrol Eksikliğinin Maliyetleri ve Çözüm Stratejileri
Şirket yönetiminde en büyük maliyet kalemi, görünmeyen ve anlık olarak raporlanamayan operasyonel sapmalardır. Departmanların birbirine entegre olmayan sistemlerle çalışması, harcama yetkilerinin sınırlarının kağıt üstünde kalması ve onay mekanizmalarının manuel yürütülmesi, işletmeleri ciddi bir finansal kör noktaya sürükler. Yetersiz raporlama altyapısı, genel müdürlerin ve mali işler yöneticilerinin geçmişe dönük verilerle karar almasına neden olurken, anlık bütçe aşamalarının önüne geçilmesini imkansız hale getirir. Bu durum, Finansal Yönetim ve Genel Muhasebe süreçlerinde telafisi güç açıklar yaratır ve kurumsal kontrolü zayıflatır.
Manuel Takip Yöntemlerinin Yarattığı Finansal Riskler
Tablolara dayalı manuel bütçe takibi, insan hatasına açık yapısı ve gecikmeli veri akışı nedeniyle operasyonel verimliliği doğrudan düşürür. Masraf merkezlerinin harcama kalemleri Excel dosyalarında izlendiğinde, departmanlar arası bilgi kopukluğu kaçınılmaz olur. Bir harcama kalemi onaylanıp muhasebe departmanına ulaşana kadar bütçe sınırları çoktan aşılmış olabilir. Bu tür gecikmeler, Maliyet Muhasebesi Nedir? sorusunun yanıtını arayan işletmeler için gerçek maliyetlerin aylar sonra fark edilmesine yol açar.
Mükerrer veri girişi ve departmanların kendi bütçelerini izole Excel dosyalarında tutması şu temel riskleri doğurur:
- Harcama taleplerinin anlık bütçe bakiyesiyle karşılaştırılamaması
- Masraf yeri bazlı maliyetlerin yanlış hesaplanması veya yanlış hesaplara kaydedilmesi
- Onay yetkilerinin aşılması durumunda uyarı mekanizmalarının çalışmaması
- Dönem sonu kapanışlarında ortaya çıkan sürpriz finansal sapmalar
Kurumsal operasyonlarda maliyet kontrolü, harcama yapıldıktan sonra muhasebeleştirilmesiyle değil, harcama talebi oluşturulduğu anda bütçe bakiyesinin bloke edilmesiyle sağlanır. Gerçek zamanlı Kurumsal Kaynak Planlama (ERP) altyapısı olmayan işletmelerde maliyet sızıntılarını önlemek finansal olarak imkansızdır.
Doğru Yazılım Mimarisi ile Kurumsal Denetimin Sağlanması
Operasyonel hakimiyeti yeniden tesis etmek ve departmanlar arası maliyet kontrolünü otomatikleştirmek için merkezi bir yazılım mimarisi zorunludur. Gelişmiş bir kurumsal kaynak planlama altyapısı, her masraf merkezine tanımlanan bütçe limitlerini aşan işlemlerde sistemi otomatik olarak bloke eder veya bir üst onay merciine yönlendirir. Bu sayede yöneticiler, bütçe aşımı gerçekleşmeden önce müdahale şansı elde eder.
Şirket genel müdürlerinin operasyonel kontrolü artırmak ve maliyetleri proaktif olarak yönetmek için izlemesi gereken stratejik adımlar şunlardır:
- Tüm departman harcama taleplerinin tek bir merkezi sistem üzerinden yönetilmesini sağlamak
- Masraf merkezi bazında yıllık ve aylık bütçe limitlerini sistemsel olarak tanımlamak
- Bütçe limitlerinin yüzde seksenine ulaşıldığında ilgili birim yöneticilerini ve finans departmanını uyaran otomatik e-posta ve sistem bildirimleri kurgulamak
- Harcama onay süreçlerini hiyerarşik yetki matrislerine göre dijitalleştirmek ve manuel imza süreçlerini ortadan kaldırmak
- Gerçek zamanlı raporlama ekranları üzerinden anlık bütçe ve fiiki harcama karşılaştırmalarını 7/24 takip etmek
Bu yapı, işletmelerin sadece maliyetleri kısmasını değil, aynı zamanda kaynakları en verimli masraf merkezine yönlendirmesini sağlar. Veri tekilliği ilkesiyle çalışan entegre sistemler, yönetim kademesine tam şeffaflık kazandırarak şirket içi denetimi en üst düzeye çıkarır.
Sıkça Sorulan Sorular
Masraf merkezi ile maliyet merkezi muhasebe kayıtlarında nasıl ayrılır?
Muhasebe ve finans altyapısında masraf merkezi ile maliyet merkezi terimleri sıklıkla birbiriyle karıştırılır. Ancak bu iki kavram kurumsal kaynak planlama süreçlerinde farklı finansal rolleri temsil eder. Masraf merkezi, doğrudan gelir üretmeyen ancak işletmenin genel faaliyetlerini sürdürmesi için katlanılan idari ve destek birimlerinin harcamalarını izler. Muhasebe kayıtlarında bu birimlerin harcamaları genel yönetim giderleri altında toplanır. Maliyet merkezi ise doğrudan katma değerli çıktılar üreten, birim maliyet hesaplamalarının yapıldığı operasyonel alanları ifade eder. Kurumsal yazılımlarda bu ayrım, genel giderlerin ürünlere ya da hizmetlere hangi oranda yansıtılacağını belirleyen dağıtım anahtarları aracılığıyla yapılır. Finansal kontrolü sağlarken bu iki yapının ayrı hesap planı kırılımlarıyla takip edilmesi, kârlılık analizlerinin doğruluğunu doğrudan etkiler.
Kurumsal kaynak planlama yazılımlarında masraf merkezi tanımlaması operasyonel verimliliği nasıl artırır?
Kurumsal kaynak planlama yazılımlarında yapılan masraf merkezi tanımlamaları, departman bazlı bütçe takibini ve harcama disiplinini otomatikleştirir. Manuel veri girişinden kaynaklanan mükerrer kayıtlar ve maliyet kaçakları bu sayede engellenir. Şirket genel müdürleri ve operasyon liderleri, hangi departmanın bütçe sapması yaşadığını anlık olarak izleyebilir. Veri tekilliği prensibi sayesinde finans ve satın alma departmanları aynı güncel veri seti üzerinden çalışır. Bu entegrasyon, yönetim kademesinin stratejik kararları gecikmeden almasını ve maliyet optimizasyon projelerini veriye dayalı olarak hayata geçirmesini sağlar.
Hangi departmanlar masraf merkezi olarak sınıflandırılmalıdır?
İşletmelerde doğrudan satış geliri elde etmeyen tüm idari, destek ve kontrol birimleri masraf merkezi olarak sınıflandırılır. Bilgi işlem, insan kaynakları, muhasebe, hukuk, idari işler ve kurumsal iletişim gibi departmanlar bu kategoride yer alır. Bu birimler şirket varlığının sürdürülebilmesi için zorunludur ancak bilançoda doğrudan gelir kalemi oluşturmazlar. Kurumsal kaynak planlama sistemlerinde bu departmanların bütçeleri, genel operasyonel giderler havuzunda toplanır. Doğru sınıflandırma yapılmadığında, ürün veya hizmet maliyetleri gerçeği yansıtmaz ve yönetim yanlış kârlılık analizleri üzerinden karar alır.
Kurumsal Süreçlerde Bütüncül Maliyet ve Masraf Yönetimi
İşletmelerin departmanlar arası bilgi kopukluğunu aşması, manuel süreçleri ortadan kaldırması ve finansal kontrolü tam olarak sağlaması modern kurumsal kaynak planlama altyapılarıyla mümkündür. Masraf ve maliyet merkezlerinin doğru kurgulanması, sadece muhasebe kayıtlarının düzenli tutulmasını sağlamaz. Aynı zamanda şirket genel müdürleri ve operasyon liderleri için geleceğe dönük finansal öngörülebilirlik yaratır. Veri tekilliği esasına dayanan entegre sistemler, bütçe sapmalarını anlık olarak raporlar ve operasyonel verimliliği en üst seviyeye taşır.
Teknosol, işletmenizin operasyonel karmaşıklığını ortadan kaldıran uçtan uca kurumsal yazılım çözümleriyle süreçlerinizi güvence altına alır. Finansal yönetimden depo stok takibine kadar tüm iş süreçlerinizi tek bir platformda birleştirmek için uzman ekibimizle görüşebilirsiniz. İşletmenize özel fizibilite incelemesi ve detaylı sistem demosu talep etmek için kurumsal iletişim kanallarımız üzerinden hemen bizimle iletişime geçin.
İlgili Çözümler ve Dijital Dönüşüm
Kurumsal iş süreçlerinizde operasyonel şeffaflığı ve departmanlar arası veri akışını güçlendirmek için kurumsal kaynak planlama (ERP) süreçlerini devreye alabilir; tüm operasyonel adımlarınızı finansal yönetim ve muhasebe modülü altyapısıyla entegre şekilde yönetebilirsiniz.
İşletmenizin hedeflerine en uygun dijital dönüşüm adımlarını planlamak ve canlı sistem üzerinde fizibilite değerlendirmesi yapmak için uzman ekibimizle iletişime geçebilirsiniz.