Bilanço kârı ile banka hesabındaki gerçek nakit arasındaki uçurum, birçok orta ve büyük ölçekli işletmenin finans yöneticilerini geceleri uykusuz bırakan temel mali risktir. Satış faturaları kesilmiş, kârlılık oranları hedefleri tutturmuş görünmektedir; ancak vadesi gelen tedarikçi ödemeleri, SGK ve vergi yükümlülükleri kapıya dayanıp da kasadaki likidite tıkanma noktasına geldiğinde, kâğıt üzerindeki kârlılığın hiçbir anlamı kalmaz. Manuel cari hesap takipleri, e-posta veya kağıt üzerinden yürütülen borç alacak mutabakatları, geciken tahsilatlar ve en önemlisi onlarca farklı departmanın kendi tuttuğu dağınık Excel tabloları, finansal yönetim departmanlarını kör uçuşu yapmaya mahkûm eder. Fatura ile ödeme eşleştirmesindeki anlık gecikmeler ve manuel veri girişinden kaynaklanan hatalar, şirket yönetiminin yanlış finansal kararlar almasına ve hatta operasyonel devamlılığın tehlikeye girmesine yol açar.
Büyüyen şirketlerin en büyük yanılgısı, temel finansal verileri statik tablolarda veya departmanlar arası kopuk muhasebe yazılımlarında manuel olarak bir araya getirebileceklerini sanmaktır. İşlem hacmi arttıkça Excel tablolarına dayalı nakit akış tahminleri tutmaz, cari hesaplardaki dengesizlikler kronikleşir ve yönetim kurulu toplantılarında sunulan raporlar ancak geçmiş dönemin otopsisi niteliği taşır. Oysa sürdürülebilir bir finansal yönetim anlayışı, geçmişi raporlamaktan ziyade gelecekteki likidite açkılarını öngörmeyi ve anlık nakit pozisyonunu hatasız yönetmeyi gerektirir. Kurumsal kaynak planlama sistemleri, satıştan satın almaya, depodan genel muhasebeye kadar tüm finansal verileri tek bir merkezde birleştirerek bu karmaşaya son verir. Doğru entegre edilmiş bir finansal yönetim altyapısı, manuel mutabakat hatalarını sıfıra indirirken, faturaların vade yapısını otomatik olarak nakit akış tablolarına yansıtır ve karar vericilere anlık müdahale imkanı tanır.
Şirketlerin batma sebebi kârsızlık değil, vadesinde tahsil edilemeyen alacaklar yüzünden yaşanan likidite krizidir. Nakit akış disiplini, her finansal kararın merkeze likiditeyi koyduğu entegre bir muhasebe vizyonuyla mümkündür.
Bu kurumsal rehber; finans yöneticilerinin, CFO’ların ve şirket sahiplerinin karmaşık tablo kalabalığından kurtulup nakit akışını en ince detayına kadar nasıl okuyacağını ve yöneteceğini adım adım ortaya koymaktadır. Operasyonel faaliyetlerden elde edilen nakit akışının doğru yorumlanmasından yatırım ve finansman faaliyetlerinin likiditeye etkisine kadar uzanan geniş bir çerçevede, rasyonel finansal analiz yöntemlerini ele alıyoruz. Dağınık verileri kurumsal bir disiplinle ele alarak, işletmenin borç ödeme kabiliyetini artıracak, tahsilat süreçlerini hızlandıracak ve finansal yönetim süreçlerini optimize edecek somut stratejileri bu kılavuz boyunca detaylıca inceleyeceksiniz.
Nakit Akış Tablosunun Finansal Mimarisi ve Temel Bileşenleri
Bilanço ve gelir tablosu, bir şirketin finansal sağlığını değerlendirmek adına temel veri setleri sunar. Ancak bu tablolar tahakkuk esasına göre düzenlendiği için şirketin kasasındaki gerçek nakit hareketlerini tam olarak yansıtmaz. Kârlı görünmesine rağmen likidite sıkıntısı çeken işletmelerin temel yanılgısı, tahakkuk eden gelir ile fiili tahsilat arasındaki zaman farkını doğru okuyamamaktan kaynaklanır. Muhasebe kayıtlarında kâr yazılan bir satış, vadeli alacak veya stok maliyeti olarak defterlerde yer alabilir. Bu durum, faturası kesilmiş ancak tahsilatı yapılmamış işlemlerin net nakit pozisyonunu anlık olarak desteklemediği gerçeğini ortaya koyar.
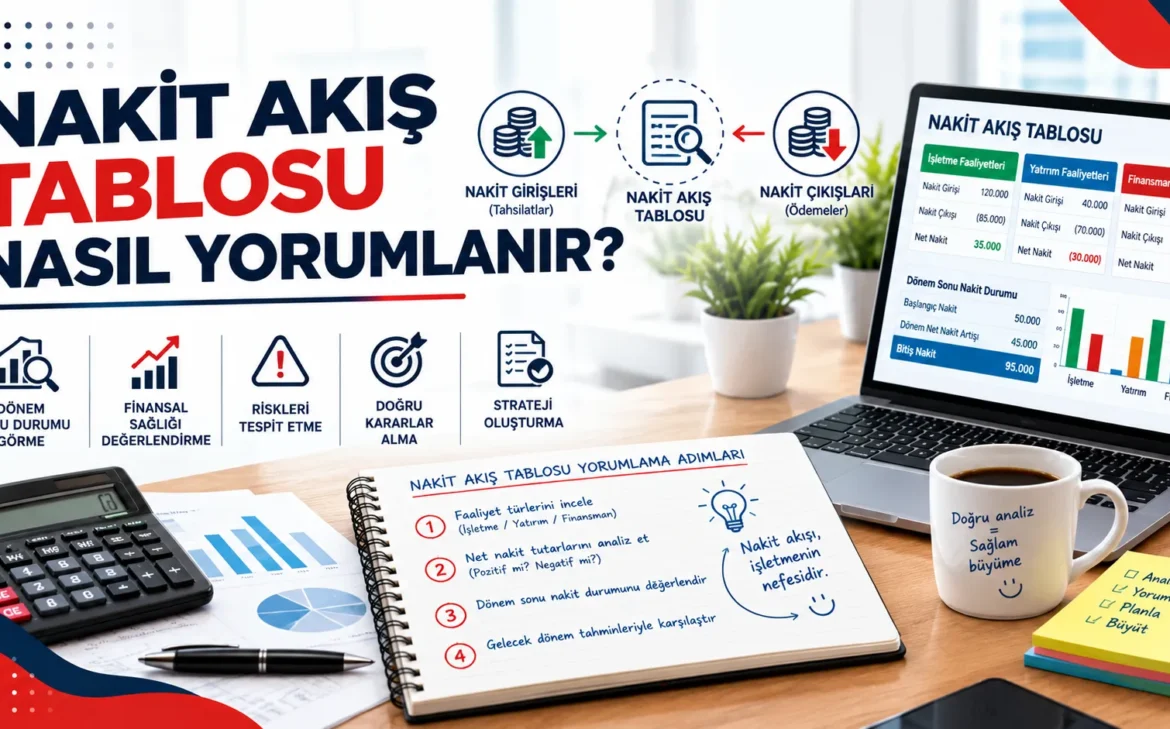
Kurumsal finans perspektifinde, finansal yönetim ve genel muhasebe süreçlerinin en kritik çıktısı nakit akış tablosudur. Bu tablo, bir dönemin başı ile sonu arasındaki nakit değişimini üç ana kategoride inceler. İşletmenin ana faaliyetlerinden elde ettiği nakit yaratma kapasitesi, yatırım harcamaları ve finansman operasyonları, şirketin gerçek finansal dayanıklılığını ele verir. Yönetim kademeleri, kararlarını sadece kârlılık oranlarına dayandırdığında, vadesi gelen borçların ödenmesinde veya operasyonel giderlerin karşılanmasında ciddi krizlerle karşılaşabilir.
Tahakkuk esasına dayalı kârlılık ile fiili nakit varlığı arasındaki makas açıldığında, en kürsel ölçekli işletmeler dahi operasyonel tıkanıklık yaşar; bu yüzden finansal yönetim ekipleri bilançodaki kâr rakamından ziyade serbest nakit akışının kalitesine odaklanmalıdır.
İşletme Faaliyetlerinden Kaynaklanan Nakit Akışları
İşletme faaliyetlerinden kaynaklanan nakit akışı, bir şirketin ana iş modelinden ne kadar nakit üretebildiğini gösteren en net göstergedir. Bu kalem, net kârın nakit dışı giderler (amortismanlar gibi) ve işletme sermayesindeki değişimler (ticari alacaklar, stoklar ve ticari borçlar) ile düzeltilmesi sonucu elde edilir.
Müşterilerden yapılan tahsilatların gecikmesi, ticari alacakların artmasına ve dolayısıyla operasyonel nakit akışının daralmasına yol açar. Benzer şekilde, tedarikçilere yapılan ödemelerin vadesi ile müşterilerden alınan tahsilat süresi arasındaki dengesizlik, işletme sermayesi açığı yaratır. Kurumsal kaynak planlama altyapısı kullanılmadığında, bu döngünün manuel takibi hataya açık hale gelir. Fatura, irsaliye ve ödeme eşleştirmelerinin gecikmesi, finansal raporlarda gerçekçi olmayan nakit tahminlerine neden olur.
Yatırım ve Finansman Faaliyetlerinin Nakit Dengesi Üzerindeki Etkisi
Yatırım faaliyetlerinden kaynaklanan nakit akışları, şirketin gelecekteki büyüme potansiyeli için yaptığı maddi ve gayri maddi duran varlık alımlarını, iştirak yatırımlarını veya bu varlıkların satışından elde edilen gelirleri kapsar. Üretim kapasitesini veya operasyonel altyapıyı genişletmek amacıyla yapılan bu harcamalar, kısa vadede nakit çıkışı yaratır.
Finansman faaliyetleri ise şirketin sermaye yapısını ve borçlanma politikasını yansıtır. Banka kredilerinin kullanımı, anapara ödemeleri, ortaklara yapılan temettü ödemeleri veya sermaye artırımları bu kalemde izlenir. İşletme faaliyetlerinden yeterli nakit üretilemediği durumlarda, şirketler finansman faaliyetlerine yönelmek zorunda kalır. Kısa vadeli borçlanmalarla uzun vadeli yatırımların finanse edilmesi, nakit akış tablosunda yapısal bozulmalara işaret eder. Finansal yöneticiler, bu üç bileşeni bütüncül olarak inceleyerek şirketin operasyonel sürdürülebilirliğini güvence altına alır.
Operasyonel Nakit Açıkları ve Borç-Alacak Eşleştirme Hatalarının Maliyetleri
Şirketlerin kârlılık raporlarında yüksek rakamlar göstermesi, kasada yeterli nakit bulunduğu anlamına gelmez. Birçok işletme gelir tablosunda kâr açıklarken vadesi gelen borçlarını ödemekte zorlanır. Bu durumun temel sebebi, gelirlerin tahsilat vadeleri ile giderlerin ödeme tarihleri arasındaki senkronizasyonun kurulamamasıdır. Kârlılık muhasebesel bir kavramdır ve tahakkuk esasına dayanır. Nakit akışı ise tamamen paranın kasaya girmesi ve kasadan çıkması ile ilgilidir. Kârlı ama nakitsiz kalan işletmelerin yaşadığı bu ikilem, finansal yönetim süreçlerindeki operasyonel tıkanıklıklardan kaynaklanır.
Borç ve alacak kalemlerinin doğru eşleştirilememesi, işletmenin gerçek finansal sağlığını maskeler. Müşterilerden gelen ödemelerin hangi faturalara mahsup edildiğinin izlenememesi, cari hesap bakiyelerinde yapay şişmelere yol açar. Ön muhasebe departmanında manuel yürütülen bu süreçler, tahsil edilmemiş alacakların tahsil edilmiş gibi görünmesine veya ödendiği halde açıkta kalan borç bakiyelerine neden olur. Bu veri kirliliği, yönetim kurulunun ve CFO seviyesindeki karar vericilerin yanılmasına ve hatalı borçlanma kararları almasına zemin hazırlar.
Tahakkuk eden kâr, banka hesabındaki nakde dönüşmediği sürece sadece kağıt üzerinde bir rakamdır. Borç-alacak eşleştirmesindeki her gecikme, şirketin likidite tabanını sessizce kemirir.
Dağınık Excel Tablolarından Kaynaklanan Mutabakat Riskleri
Orta ve büyük ölçekli işletmelerin bir kısmında Finansal Yönetim ve Genel Muhasebe süreçleri hâlâ farklı departmanların kendi aralarında tuttuğu Excel dosyaları üzerinden yürütülür. Bu dağınık yapı, her bir kullanıcının kendi tablosunda farklı formüller ve güncel olmayan veriler kullanmasına neden olur. Tedarikçilerle yapılan cari mutabakatlar sırasında ortaya çıkan farklar, bu manuel veri yönetiminin doğal bir sonucudur.
Excel tabanlı raporlamanın yarattığı başlıca mali riskler şunlardır:
- Formül hataları ve hücre silinmeleri nedeniyle yanlış bakiye raporlanması.
- Aynı faturanın veya tahsilatın mükerrer olarak kaydedilmesi.
- Çoklu dosya yapısı nedeniyle anlık likidite durumunun izlenememesi.
- Banka hareketleri ile muhasebe kayıtlarının mutabakatında geçen uzun süreler.
- Yetki kontrolünün olmaması sebebiyle geçmiş döneme ait verilere müdahale edilebilmesi.
Bu riskler, denetim süreçlerinde ciddi zaman kayıplarına yol açar. Mali işler ekibi, katma değerli finansal stratejiler üretmek yerine, tablolardaki tutarsızlıkları bulmakla vakit harcar.
Geciken Tahsilatların Likidite Döngüsüne Vurduğu Darbeler
Tahsilat süreçlerinin manuel takibi, vadesi gelen alacakların zamanında hatırlatılmasını engeller. Müşteri hesaplarının güncel olarak izlenememesi, geciken alacakların fark edilmesini geciktirir. Bu durum, işletmenin işletme sermayesi döngüsünü uzatır ve kısa vadeli borçları kapatmak için yüksek faizli ticari kredilere yönelmeyi zorunlu kılar.
Aşağıdaki tabloda, manuel cari takip yöntemleri ile Kurumsal Kaynak Planlama (ERP) tabanlı entegre finans yönetimi arasındaki operasyonel farklar ve maliyet unsurları yer almaktadır:
| Finansal Süreç | Manuel Excel Takibi | Entegre ERP Finans Yönetimi |
|---|---|---|
| Fatura-Ödeme Eşleştirme | Günler sürebilir, yüksek hata oranı içerir. | Anlık ve otomatik olarak eşleşir. |
| Cari Mutabakat Süresi | Haftalarca e-posta ve telefon trafiği gerektirir. | Otomatik e-mutabakat ile dakikalar içinde tamamlanır. |
| Nakit Akışı Öngörüsü | Geçmişe dönük ve yanıltıcıdır. | Gerçek zamanlı ve ileriye dönük simüle edilir. |
| Kredi Maliyeti | Likidite açığı nedeniyle yüksek faiz yükü doğurur. | Optimize edilmiş nakit yönetimi ile minimize edilir. |
Tahsilatların gecikmesi sadece nakit akışını bozmaz, aynı zamanda tedarik zincirindeki güvenilirliği de sarsır. Kendi alacaklarını zamanında tahsil edemeyen bir işletme, kendi tedarikçilerine olan borçlarını ödeyemez duruma gelir. Bu durum iskontolu alım fırsatlarının kaçırılmasına ve ticari itibarın zedelenmesine yol açar. Finansal operasyonların tek bir merkezden, hatasız ve otomatize edilmiş kurumsal yazılımlarla yönetilmesi, bu maliyet kalemlerini ortadan kaldıran en etkili stratejidir.
Entegre ERP Finans Modülleri ile Gerçek Zamanlı Nakit Akışı Yönetimi
Klasik muhasebe yazılımları ve Excel tabanlı takip yöntemleri, işletmelerin finansal operasyonlarında geçmişe dönük bir veri yığını üretir. Bu durum, nakit akış tablosunun ay sonlarında veya dönemsel kapanışlarda statik bir rapor olarak kalmasına yol açar. Oysa Finansal Yönetim ve Genel Muhasebe süreçlerinin anlık olarak yürütülmesi, şirketlerin likidite yönetimini operasyonel bir reaksiyon olmaktan çıkarıp stratejik bir kontrole dönüştürür. Dağınık verilerin tek bir Kurumsal Kaynak Planlama (ERP) çatısı altında birleştirilmesi, banka hareketlerinden tahsilatlara kadar tüm mali girdilerin saniyesinde izlenebilmesini sağlar.
Manuel veri girişine dayanan finansal takip sistemleri, tahsilat gecikmelerini ve mükerrer ödemeleri ancak zarar ortaya çıktktan sonra görünür kılar. Gerçek zamanlı finansal mimari, likidite risklerini henüz vadesi gelmeden bloke eder.
Otomatik Fatura ve Ödeme Eşleştirme Süreçleri
Banka ekstrelerinin muhasebe kayıtlarıyla manuel olarak eşleştirilmesi, finans departmanlarının mesai saatlerinin büyük kısmını tüketir. Bu manuel döngü, insan hatası riskini artırır ve cari hesap bakiyelerinin gerçeği yansıtmasını geciktirir. Finansal Yönetim ve Genel Muhasebe modüllerinde yer alan otomatik mutabakat motorları, gelen havaleleri, EFT’leri ve kredi kartı tahsilatlarını açık faturalarla saniyeler içinde eşleştirir.
* Banka entegrasyonları sayesinde günün her saati gelen ödemeler anında ilgili cari hesaba işlenir.
* Açık fatura listeleri otomatik olarak güncellenir ve yanlış kapatılan alacakların önüne geçilir.
* Mükerrer ödeme riskleri sistem tarafından engellenerek tedarikçi ilişkilerinde güven tesis edilir.
* Tahsilat performansları anlık olarak raporlanır ve geciken alacaklar için otomatik uyarı mekanizmaları devreye girer.
Entegre Finans Yönetimiyle Geleceğe Dönük Nakit Projeksiyonları
Geçmiş veriye dayalı raporlama, finans yöneticilerine yalnızca ne olduğunu gösterir. Ancak işletmelerin asıl ihtiyacı, önümüzdeki haftalarda veya aylarda kasada ne kalacağını öngörmektir. Kurumsal Kaynak Planlama (ERP) altyapısı, satış siparişlerinden satın alma taahhütlerine, vergi ödemelerinden personel bordrolarına kadar tüm operasyonel verileri finans modülüne doğrudan aktarır.
Bu bütüncül yapı sayesinde finans direktörleri ve CFO’lar, geleceğe yönelik nakit akış projeksiyonlarını varsayımlarla değil somut sipariş ve fatura verileriyle oluşturur. Senaryo tabanlı simülasyonlar, kur dalgalanmalarının veya tahsilat vadelerindeki sapmaların şirket likiditesine olası etkilerini önceden gösterir.
- Satış departmanının onayladığı teklifler ve siparişler, gelecekteki tahsilat projeksiyonuna otomatik olarak eklenir.
- Satın alma ve masraf merkezlerinin onaylanan bütçeleri, ödeme takviminin temelini oluşturur.
- Vadesi gelen borçlar ve alacaklar eşleştirilerek olası nakit açıklarına karşı erken uyarı alınır.
- Likidite fazlası olan dönemler için en uygun yatırım veya borç kapatma senaryoları simüle edilir.
CFO’lar İçin Nakit Akışı Okuma ve Risk Azaltma Stratejileri
Üst düzey finans yöneticileri için nakit akış tablosu, bilânço ve gelir tablosunun ötesinde, şirketin gerçek operasyonel sağlığını ve hareket kabiliyetini gösteren en kritik rapordur. Kârlı görünmesine rağmen tahsilat vadelerinin uzaması veya stok maliyetlerinin artması nedeniyle likidite krizi yaşayan işletmeler, doğru finansal yönetim refleksleri geliştirilmediğinde sürdürülebilirliklerini kaybeder. Finansal Yönetim ve Genel Muhasebe süreçlerinin kusursuz bir şekilde kurgulanması, tahsilat ve ödeme dengesinin anlık olarak izlenmesini sağlar. CFO seviyesindeki analizlerde, geçmiş dönemlerin muhasebe kayıtlarından ziyade geleceğe dönük nakit üretim kapasitesine odaklanılır.
Serbest Nakit Akışı ve Finansal Esneklik Analizi
Serbest nakit akışı, bir şirketin operasyonel faaliyetlerinden elde ettiği nakitten, varlıklarını sürdürmek veya büyüütmek için yaptığı sermaye harcamalarını düştükten sonra kalan tutarı ifade eder. Bu metrik, işletmenin borç ödeme, temettü dağıtma ve yeni yatırımları finanse etme gücünün somut göstergesidir. Serbest nakit akışının istikrarlı bir şekilde pozitif olması, şirketin dış finansman kaynaklarına olan bağımlılığını azaltır ve finansal esneklik kazandırır.
Faaliyet kârı yüksek olan ancak işletme sermayesi gereksinimleri iyi yönetilmeyen şirketlerde serbest nakit akışı negatif seyredebilir. Bu durum, alacakların tahsil süresi ile borçların ödeme süresi arasındaki dengesizlikten kaynaklanır. Kurumsal Kaynak Planlama (ERP) altyapısı kullanan işletmelerde, satış faturalarının kesilmesinden tahsilatın banka hesaplarına geçmesine kadar geçen süreç milimetrik olarak takip edilir. Böylece serbest nakit akışını baskılayan unsurlar henüz kriz yaratmadan tespit edilir ve operasyonel tedbirler alınır.
Kritik Eşikler ve Erken Uyarı Sinyalleri
Likidite krizlerini önceden öngörmek, CFO’ların en temel sorumlulukları arasındadır. Nakit akış tablosunda görülen ani sapmalar veya operasyonel nakit akışının net kârın sürekli altında kalması, muhasebe kayıtlarında kâr yazılan ancak kasaya girmeyen tahsilat sorunlarına işaret eder. Bu tür uyarı sinyallerinin erken fark edilmesi, finansal yapının sarsılmasını engeller.
Likidite krizlerinin temel sebebi kârsızlık değil, vadesi gelen borçlar ile tahsil edilen alacaklar arasındaki zaman uyumsuzluğudur. Nakit akışı yönetimi, kârlılık rakamlarından bağımsız olarak anlık likidite rezervlerinin korunmasını gerektirir.
Erken uyarı sistemlerinin sağlıklı çalışması için belirlenmesi gereken kritik eşikler şunlardır:
- Operasyonel nakit akışının kısa vadeli borç servis oranını karşılama eşiğinin altına düşmesi.
- Müşteri bazlı ortalama tahsilat süresinin belirlenen vade limitlerini sürekli aşması.
- Serbest nakit akışının ardışık üç dönem boyunca negatif trend göstermesi.
- Stok devir hızının yavaşlaması nedeniyle döner sermayenin depoda kilitlenmesi.
Borç servis kapasitesi ve finansal kaldıraç oranları, nakit akış tablosu verileriyle birlikte okunmalıdır. Yüksek kaldıraçlı bilanço yapıları, faiz oranlarındaki dalgalanmalara karşı şirketi savunmasız bırakır. Nakit akışı operasyonları, borç anapara ve faiz ödemelerini rahatlıkla karşılayabilecek düzeyde tutulmadığında, refinansman maliyetleri kârlılığı eritir. Entegre finans modülleri üzerinden yürütülen senaryo analizleri ve nakit projeksiyonları, olası faiz veya kur şoklarına karşı şirketin dayanıklılık testlerinin yapılmasına olanak tanır.
Sıkça Sorulan Sorular
Kârlı bir şirket neden nakit akışı sıkıntısı yaşar?
Kârlılık ile nakit akışı, finansal tablolarda tamamen farklı iki dinamiği ifade eder. Tahakkuk esasına göre düzenlenen gelir tablosunda satış yapıldığı an kâr yazılır, ancak bu durum şirketin kasasına nakit girdiği anlamına gelmez. Uzun vadeli tahsilat vade politikaları, yüksek stok devir süreleri ve vadesinden önce ödenmek zorunda olan ticari borçlar, şirketi kâğıt üzerinde kârlı gösterirken kasada nakit açığı yaratır. Özellikle hızlı büyüyen şirketlerde artan işletme sermayesi ihtiyacı, alacaklar tahsil edilmeden yeni maliyetlerin altına girilmesine neden olur. Bu uyumsuzluk, operasyonel kârlılığa rağmen şirketlerin kısa vadeli yükümlülüklerini karşılayamamasıyla sonuçlanır.
Excel tabanlı nakit akışı takibi kurumsal şirketler için neden risklidir?
Excel tabloları, manuel veri girişine dayandığı için insan hatalarına son derece açıktır ve operasyonel karmaşa arttıkça kontrol edilemez hale gelir. Farklı departmanlardan gelen satış, satın alma ve finans verilerinin manuel olarak tek bir tabloda birleştirilmesi gecikmelere yol açar. Bu gecikmeler, karar vericilerin güncel olmayan veriler üzerinden hamle yapmasına neden olur. Versiyon karmaşası, formül hataları ve yetki yönetiminin eksikliği, finansal denetimlerde büyük güvenlik açıkıkları doğurur. Kurumsal ölçekteki işletmeler için anlık veriye dayalı olmayan Excel raporları, öngörülemeyen mali krizlerin ve yanlış finansal kararların temel kaynağıdır.
Entegre ERP finans modülü nakit akış tablosunun doğruluğunu nasıl artırır?
Entegre kurumsal kaynak planlama sistemleri, tüm iş süreçlerini tek bir veri tabanında birleştirerek finansal verilerin otomatik olarak akmasını sağlar. Satış faturası kesildiği anda alacak, satın alma siparişi onaylandığı an borç kaydı otomatik olarak finans modülüne yansır. Bu sayede manuel veri girişi ortadan kalkar ve insan kaynaklı hatalar sıfırlanır. Banka entegrasyonları sayesinde gelen ve giden transferler anlık olarak eşleştirilir, nakit pozisyonu gerçek zamanlı olarak izlenir. Geçmiş dönem verilerine dayanan yapay zekâ destekli tahminleme algoritmaları, gelecekteki nakit açıklarını önceden görmeyi ve proaktif önlem almayı mümkün kılar.
Entegre Finansal Yönetim ile Nakit Akışınızı Güvence Altına Alın
Şirketlerin finansal sürdürülebilirliğini koruması, dağınık verilerin tek bir merkezden yönetilmesiyle ve nakit akışının anlık olarak izlenmesiyle mümkündür. Teknosol Finansal Yönetim ve Muhasebe Çözümü, işletmenizin tüm borç-alacak dengesini, banka hareketlerini ve bütçe planlamasını tek bir platformda birleştirir. Manuel süreçlerin yarattığı riskleri ortadan kaldıran yapısı sayesinde, finansal operasyonlarınızda tam kontrol sağlarsınız.
Finansal süreçlerinizde şeffaflık yaratmak, tahsilat risklerini minimize etmek ve nakit akışınızı güvenle yönetmek için uzman ekibimizle görüşebilirsiniz. İşletmenizin mevcut finansal altyapısına uygun entegrasyon stratejilerini belirlemek ve sistemimizin avantajlarını yerinde incelemek için demo talebinde bulunun.
İlgili Çözümler ve Dijital Dönüşüm
İşletmenizde mali süreçleri hatasız yönetmek, nakit akışını güvenceye almak ve departmanlar arası borç-alacak mutabakatını kusursuzlaştırmak için finansal yönetim ve muhasebe modülü süreçlerini devreye alabilir; kurumsal finans hareketlerinizi e-belge ve e-fatura entegrasyonu altyapısıyla entegre şekilde yönetebilirsiniz.
Şirketinizin mali ve muhasebesel operasyonlarına en uygun dijital yapıyı planlamak ve canlı sistem üzerinde fizibilite değerlendirmesi yapmak için uzman ekibimizle iletişime geçebilirsiniz.