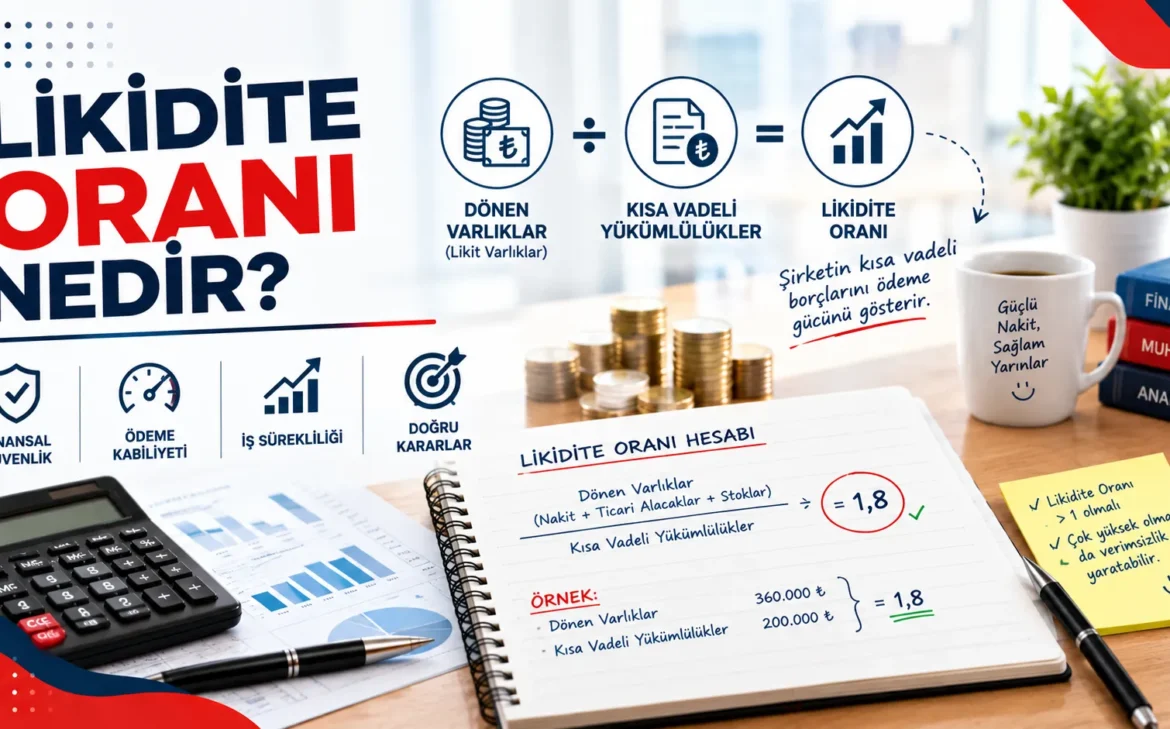
Şirketlerin finansal sağlığı ve operasyonel devamlılığı, anlık nakit akışının doğru yönetilmesine ve varlıkların kısa vadeli borçları karşılama kapasitesine doğrudan bağlıdır. Bilançodaki varlık kalemlerinin nakde çevrilme hızı ile kısa vadeli yükümlülüklerin ödeme vadesi arasındaki dengesizlik, işletmelerin büyüme evresinde karşılaştığı en kritik finansal risklerin başında gelir. Departmanlar arası bilgi kopukluğu, satış ve satın alma süreçlerindeki manuel veri girişleri veya finans departmanının operasyonel ekiplerden gecikmeli veri alması, bilanço kalemlerinin anlık olarak takip edilmesini engeller. Bu durum, yöneticilerin güncel olmayan Excel tabloları üzerinden karar almasına yol açarak kurumsal kontrol eksikliği yaratır ve nakit akışı öngörülebilirliğini zedeler.
Geleneksel yöntemler ve izole yazılımlar, işletme ölçeği büyüdükçe veri tekilliğini koruyamaz. Satış biriminin tahsilat vadelerini finans yönetimiyle eş zamanlı paylaşamaması veya depo yönetimindeki stok maliyetlerinin muhasebe kayıtlarına manuel aktarılması, likidite analizlerinde yanıltıcı sonuçlar doğurur. Kurumsal kaynak planlama altyapısı, tüm operasyonel hareketleri finansal tablolara anlık olarak yansıtarak bu veri silolarını ortadan kaldırır. Sipariş anından faturalandırmaya ve tahsilata kadar uzanan süreçlerin entegre biçimde izlenmesi, işletmenin serbest nakit akışını korumasını ve dönen varlık verimliliğini maksimize etmesini sağlar.
Likidite yönetimi, yalnızca finans departmanının sorumluluğunda olan dönemsel bir raporlama faaliyeti değildir; satış, satın alma, stok ve lojistik operasyonlarının ortak veriye dayalı uyum içinde çalışmasını gerektiren bütüncül bir kurumsal süreçtir.
Bu rehber; karar vericilerin şirket içi finansal kontrol mekanizmalarını güçlendirmesi, dönen varlık ve kısa vadeli borç dengesini optimize etmesi ve süreç entegrasyonu yoluyla likidite risklerini sıfırlaması için gereken somut metodolojileri ele almaktadır. İlerleyen bölümlerde; finansal oranların operasyonel kararlara nasıl etki ettiği, veri tekilliğinin raporlama doğruluğuna katkısı ve uçtan uca süreç yönetiminin kurumsal karlılık üzerindeki somut etkileri ayrıntılı olarak incelenecektir.
Kurumsal Finansta Likidite Oranı Kavramı ve İşletme Sermayesi Yönetimi
İşletmelerin finansal sağlığını koruması ve ticari faaliyetlerini kesintisiz sürdürmesi, kısa vadeli borç ödeme gücünün doğru ölçülmesine dayanır. Likidite oranı, şirketin en likit varlıkları ile kısa vadeli yükümlülüklerini karşılayabilme kapasitesini gösteren temel bir finansal göstergedir. Genel müdürler ve finans yöneticileri için bu oran, sadece bilançonun statik bir fotoğrafı değildir. Nakit akışının tıkanma noktalarını gösteren, operasyonel riskleri önceden haber veren kritik bir yönetim parametresidir.
İşletme sermayesi döngüsü içinde dönen varlıkların nakde dönüşüm hızı, borçların ödenme takvimiyle doğrudan uyumlu olmalıdır. Satış departmanının yaptığı tahsilatlar ile satın alma departmanının oluşturduğu ödeme emirleri arasında senkronizasyon sağlanamadığında, karlılık yüksek olsa bile ciddi likidite krizleri ortaya çıkabilir. Bilgi sistemlerinin dağınık olması ve departmanlar arası veri akışının gecikmesi, bu uyumsuzluğu derinleştirir. Entegre bir kurumsal kaynak planlama altyapısı, bu noktada tüm operasyonel verileri tek bir merkezde toplar ve finansal akışın anlık olarak izlenmesini sağlar.
Likidite oranlarının anlık olarak takip edilmediği yapılarda, karlılık göstergeleri şirketin gerçek nakit durumunu maskeler ve yönetim kurulunu yanıltıcı bir güven hissine sürükler.
Cari Oran ve Asit-Test Oranı Arasındaki Operasyonel Farklar
Finansal analiz süreçlerinde kullanılan iki temel oran, şirketin kısa vadeli borç ödeme kapasitesini farklı açılardan değerlendirir. Cari oran, tüm dönen varlıkların kısa vadeli borçlara oranlanmasıyla hesaplanır. Bu oran, ticari alacaklar, banka bakiyeleri ve stokların tamamını kapsar. Ancak stokların nakde dönüş süresi sektörden sektöre değiştiği için cari oran tek başına yanıltıcı olabilir. Özellikle yavaş hareket eden stok kalemlerinin varlığı, şirketin likiditesini kağıt üzerinde yüksek gösterirken sahada nakit sıkıntısına yol açabilir.
Asit-test oranı ise cari orana kıyasla daha katı ve muhafazakar bir yaklaşım sunar. Dönen varlıklar içindeki stok kalemi çıkarıldıktan sonra kalan net likit değerlerin kısa vadeli yükümlülüklere oranı alınır. Bu metrik, şirketin elindeki stokları satmaya gerek kalmadan, sadece nakit, menkul kıymetler ve vadesi gelen alacaklarla borçlarını kapatabilme gücünü net bir şekilde ortaya koyar.
Aşağıdaki tabloda, bu iki oranın finansal analizdeki yapısal farklılıkları ve operasyonel odak noktaları özetlenmektedir:
| Finansal Gösterge | Dahil Edilen Varlıklar | Operasyonel Odak Noktası | Kritik Eşik Değer |
|---|---|---|---|
| Cari Oran | Nakit, Alacaklar, Stoklar, Diğer Dönen Varlıklar | Genel işletme sermayesi yeterliliği ve varlıkların borçları karşılama hacmi | Genellikle 1.50 ve üzeri |
| Asit-Test Oranı | Nakit, Menkul Kıymetler, Ticari Alacaklar (Stoklar Hariç) | Stok bağımlılığı olmaksızın acil borç ödeme kapasitesi | Genellikle 1.00 ve üzeri |
Kısa Vadeli Yükümlülüklerin Finansal İstikrara Etkisi
Kısa vadeli yükümlülükler; vadesi bir yılın altında olan ticari borçları, banka kredilerini, vergi ve SGK yükümlülüklerini kapsar. Bu borçların zamanında ödenmemesi, şirketin tedarik zincirindeki güvenilirliğini sarsar ve finansal maliyetleri artırır. Finansal yönetim ve genel muhasebe süreçlerinin ayrı tablolarda ve manuel yöntemlerle yürütülmesi, bu yükümlülüklerin vade tarihlerinin gözden kaçmasına neden olur.
Excel tabanlı takip sistemleri, veri giriş hatalarına ve mükerrer kayıtlara açık olduğu için yöneticilerin yanlış kararlar almasına zemin hazırlar. Kurumsal sistemler üzerinden yürütülen ileri planlama ve çizelgeleme ve nakit akış projeksiyonları, gelecekteki olası nakit açıklarını önceden tespit etmeyi sağlar. Bu sayede işletmeler, borç yapılandırmalarını ve tahsilat stratejilerini kriz anında değil, kriz oluşmadan önce devreye sokar.
Finansal Veri Tekilliği ve Departmanlar Arası Bilgi Akışı
Kurumsal yapılarda likidite oranının sağlıklı bir çizgide ilerlemesi, yalnızca muhasebe departmanının tahsilat kabiliyetine bağlı değildir. Şirket içindeki tüm operasyonel birimlerin finansal sonuçlara doğrudan etkisi bulunur. Departmanlar arasında veri akışının manuel yürütüldüğü veya farklı yazılımların adacıklar halinde çalıştığı yapılarda, finansal veri tekilliği ortadan kalkar. Bu durum, yönetim kademesinin gerçek likidite durumunu anlık olarak görmesini engeller ve stratejik kararların gecikmesine yol açar.
Veri tekilliğinin sağlanamadığı organizasyonlarda, satış ekibinin imzaladığı ticari sözleşmelerin finansal planlamaya yansıması günler sürebilir. Bu bilgi gecikmesi, nakit çıkış projeksiyonlarının hatalı yapılmasına ve kısa vadeli yükümlülüklerin karşılanmasında nakit açıkları yaşanmasına neden olur. İşletmelerin kurumsal kaynak planlama altyapısını devreye almasındaki temel amaç, bu operasyonel kör noktaları ortadan kaldırmak ve tüm birimleri tek bir veri tabanı üzerinde buluşturmaktır.
Satış ve Tahsilat Süreçlerinin Nakit Akışına Doğrudan Etkisi
Satış operasyonları, şirketin nakit döngüsünü başlatan ilk halkadır ancak bu sürecin finansal boyutu doğru yönetilmediğinde ciddi likidite baskıları doğar. Satış ekibi ciro hedeflerine odaklanırken müşterilere sunulan vadelerin şirketin nakit akış dengesiyle uyumlu olması gerekir. Birbirinden kopuk yürütülen bu süreçlerde karşılaşılan temel operasyonel aksaklıklar şunlardır:
- Satış temsilcilerinin, müşterinin güncel risk limitini ve geçmiş ödeme performansını anlık olarak görememesi nedeniyle riskli vadeli satışlar yapması.
- Faturalandırma sürecindeki gecikmelerin, yasal vadelerin başlamasını geciktirmesi ve dolayısıyla tahsilat döngüsünü uzatması.
- Kredi kartı, senet veya çek gibi farklı tahsilat araçlarının vadelerinin finansal yönetim ve genel muhasebe modülüne zamanında işlenmemesi sonucu yanlış nakit projeksiyonları yapılması.
- İskonto ve kampanya koşullarının muhasebe kayıtlarına eksik veya hatalı yansıması sebebiyle tahsilat tutarlarında mutabakatsizlikler çıkması.
Vadeli satış hacmini artırırken tahsilat süreçlerini aynı hıza getiremeyen işletmeler, yüksek ciro yapmalarına rağmen ciddi nakit krizleriyle karşı karşıya kalır. Likidite oranını korumanın yolu, satış onay mekanizmalarını müşteri risk skorları ve anlık finansal yönetim verileriyle entegre etmekten geçer.
Satın Alma ve Stok Yönetiminin Likidite Üzerindeki Baskısı
Şirketin elindeki nakit kaynaklarının en büyük kısmı hammadde, malzeme veya ticari mal alımlarına harcanır. Satın alma ve depo birimlerinin, ileri planlama ve çizelgeleme süreçlerinden bağımsız ve talep tahminlerine dayanmadan yaptığı alımlar, işletme sermayesini gereksiz yere bağlar. Depoda uzun süre hareket görmeyen stoklar, nakde çevrilemeyen ölü sermaye yaratır ve cari oran ile likidite oranını doğrudan aşağı çeker.
Stok devir hızının düşük olması, tedarikçilere yapılan nakit veya kısa vadeli borç ödemelerinin karşılanmasında şirketi zor duruma sokar. Depo yönetim sisteminin finans modülü ile entegre çalışmadığı senaryolarda, fiili stok maliyetleri ile muhasebe kayıtları birbirini tutmaz. Bu tutarsızlık, likidite analizlerinin yanlış yapılmasına ve bankalar nezdindeki finansal itibarın zedelenmesine neden olur. Tedarikçi ödemeleri ile müşteri tahsilatlarının vadeleri arasındaki dengenin kurulabilmesi, satın alma taleplerinin bütçe onay mekanizmalarından geçmesiyle ve anlık stok görünürlüğüyle mümkündür.
Kurumsal Kaynak Planlama Sistemleri ile Gerçek Zamanlı Likidite İzleme
Şirketlerin finansal sağlığını koruması ve sürdürülebilir büyüme sağlaması, nakit varlıklarının anlık ve hatasız olarak izlenmesine dayanır. Geleneksel yöntemlerde finansal verilerin Excel tabloları veya dağınık alt sistemler üzerinden manuel olarak toplanması, karar vericilerin geçmişe dönük verilerle hareket etmesine yol açar. Bu durum, anlık likidite pozisyonunun yanlış değerlendirilmesine ve operasyonel risklerin zamanında fark edilememesine neden olur. Kurumsal Kaynak Planlama altyapısı, tüm operasyonel verileri tek bir merkezde toplayarak bu bilgi kopukluğunu ortadan kaldırır.
Manuel ve mükerrer veri girişi, finansal raporlama süreçlerinde telafisi güç gecikmeler yaratır. Satış departmanının kestiği faturalar, satın alma biriminin onayladığı siparişler ve depo çıkışları muhasebe departmanına gecikmeli ulaştığında, işletmenin anlık nakit çıkış yükü ve alacak tahsilat performansı karanlıkta kalır. Finansal Yönetim ve Genel Muhasebe modülü ile entegre çalışan yapılar, bu veri akışını saniyeler içinde işler ve işletmenin net nakit pozisyonunu sürekli güncel tutar.
| Veri Kaynağı | Manuel Süreç | Kurumsal Kaynak Planlama Entegrasyonu |
|---|---|---|
| Banka Hesap Hareketleri | Gün sonunda manuel ekstre işleme | Otomatik API entegrasyonu ile anlık mutabakat |
| Müşteri Tahsilatları | E-posta bildirimleri ve gecikmeli eşleştirme | Cari hesap ve fatura modülü ile eşzamanlı kapanış |
| Satın Alma Ödemeleri | Onay bekleyen kağıt evraklar ve mükerrer kayıt | Vade planına göre otomatik ödeme emri oluşturma |
Nakit Akış Projeksiyonlarında Entegre Raporlama
Nakit akış yönetimi, yalnızca elde bulunan parayı görmek değil, gelecekteki nakit giriş ve çıkışlarını öngörebilmektir. Bölgesel veya departman bazlı veri adacıkları, gerçeği yansıtmayan projeksiyonların hazırlanmasına sebep olur. Kurumsal Kaynak Planlama sistemleri; satış siparişlerinden gelecek tahsilatları, onaylanan satın alma bütçelerini, bordro yükümlülüklerini ve vergi ödemelerini tek havuzda birleştirir.
Bu entegrasyon sayesinde finans yöneticileri, önümüzdeki haftalarda veya aylarda yaşanabilecek olası nakit sıkışıklıklarını henüz gerçekleşmeden görür. Tahsilat vadeleri ile borç ödeme takvimleri çakıştığında, sistem otomatik uyarı mekanizmaları devreye sokar. Böylece yüksek faizli kısa vadeli kredi kullanımına gerek kalmadan, mevcut kaynaklar en verimli şekilde yönetilir.
Vadesi Gelen Alacak ve Borçların Otomatik Eşleştirilmesi
Likidite oranının sağlıklı hesaplanabilmesi için döner varlıklar ile kısa vadeli borçların anlık olarak karşılaştırılması şarttır. Müşterilerden gelen havalelerin hangi faturaya ait olduğunun manuel olarak aranması, operasyonel yükü artırırken hatalı eşleştirmelere de zemin hazırlar. Finansal Yönetim ve Genel Muhasebe altyapısı, banka entegrasyonları sayesinde gelen ödemeleri ilgili cari hesap ve açık faturalarla otomatik olarak eşleştirir.
Bu otomatik eşleştirme süreci, cari hesap bakiyelerinin her an güncel kalmasını sağlar. Vadesi gelen alacaklar için hatırlatma bildirimleri otomatik olarak tetiklenirken, vadesi gelen borçlar için de en uygun ödeme senaryoları hazırlanır. Veri tekilliği prensibiyle çalışan bu yapılar, likidite oranını etkileyen tüm kalemlerin şeffaf ve denetlenebilir olmasını garanti eder.
Likidite Krizlerini Önleme Stratejileri ve Süreç Optimizasyonu
İşletmelerin faaliyetlerini kesintisiz sürdürebilmesi ve finansal risklere karşı direnç kazanabilmesi, nakit akışının anlık ve şeffaf bir şekilde yönetilmesine bağlıdır. Yüksek kârlılık oranları dahi, vadesinde tahsil edilemeyen alacaklar ve yanlış yönetilen ödeme dengeleri nedeniyle işletmeleri nakit sıkışıklığı ile karşı karşıya bırakabilir. Bu noktada operasyonel süreçlerin kurumsal kaynak planlama altyapısıyla merkezi olarak yönetilmesi, finansal sürdürülebilirliğin temel güvencesini oluşturur. Departmanlar arası bilgi kopukluklarının ortadan kalkması, tahsilat ve ödeme döngülerinin anlık olarak izlenmesini sağlar.
Nakit akışı yönetiminde yaşanan aksaklıklar genellikle departmanların bağımsız hareket etmesinden ve veri tekilliğinin sağlanamamasından kaynaklanır. Satış departmanının gerçekleştirdiği tahsilat potansiyeli yüksek işlemlerin finans birimine gecikmeli aktarılması, tedarikçi ödemelerinin planlanmasında sapmalara yol açar. Bu tür operasyonel verimsizlikleri engellemek için tüm iş süreçlerinin finansal yönetim ve genel muhasebe modülleriyle entegre çalışması zorunludur. Gerçek zamanlı veri akışı, yöneticilere anlık likidite durumu hakkında net bir görüş açısı sunar ve proaktif kararlar alınmasını kolaylaştırır.
Likidite krizlerinin temel sebebi kârlılık eksikliği değil, nakit giriş ve çıkış vadelerinin yanlış senkronize edilmesidir. Alacak tahsilat süresi, borç ödeme süresinden uzun olan bir işletme büyürken nakit fakiri haline gelir. Finansal kontrol mekanizmaları, operasyonel hızla eş zamanlı çalışmalıdır.
Likidite risklerini minimize etmek ve nakit rezervlerini güçlendirmek için işletmelerin hayata geçirmesi gereken temel operasyonel adımlar şunlardır:
- Alacak Yaşlandırma Raporlarının Disiplinli Takibi: Müşteri bazlı vade analizlerinin düzenli olarak yapılması ve geciken alacaklar için otomatik uyarı mekanizmalarının devreye alınması, tahsilat performansını doğrudan artırır.
- Tedarikçi Ödeme Vadelerinin Optimize Edilmesi: Nakit giriş döngüsü ile çıkış döngüsünün dengelenmesi amacıyla, satın alma koşullarının işletmenin nakit akış projeksiyonlarına uygun olarak yeniden yapılandırılması gerekir.
- Operasyonel Verimliliğin Nakit Rezervlerine Etkisi: Manuel veri girişlerinin ortadan kaldırılması ve mükerrer süreçlerin otomatize edilmesi, idari maliyetleri düşürerek serbest nakit akışına doğrudan katkı sağlar.
- Stok Maliyetlerinin Rasyonel Yönetimi: Aşırı stok birikiminin yarattığı sermaye bağlama riskini önlemek için envanter seviyelerinin talep tahminleme modelleriyle optimize edilmesi şarttır.
Süreç optimizasyonu, yalnızca maliyetleri düşürmekle kalmaz, aynı zamanda işletmenin borç ödeme kapasitesini ve finansal esnekliğini artırır. Günlük operasyonlarda verimlilik sağlayan bu sistematik yaklaşım, işletme sermayesinin etkin kullanımını garanti altına alır ve olası makroekonomik dalgalanmalara karşı kurumsal bir kalkan oluşturur.
Likidite Oranı ve Finansal Sürdürülebilirlik
Likidite oranı, bir işletmenin kısa vadeli yükümlülüklerini yerine getirme kapasitesini ölçen temel finansal göstergedir. Ticari faaliyetlerin aksamadan yürütülmesi, vadesi gelen borçların zamanında ödenmesi ve tedarikçi zincirinin sürdürülebilirliği doğrudan bu oranın sağlığına bağlıdır. Operasyon liderleri ve finans yöneticileri, şirketlerin varlık yapısı ile borç vadesi arasındaki dengesizlikleri bu metrik üzerinden takip eder. Bilançoda yer alan döner varlıkların kısa vadeli borçlara oranı, şirketin anlık nakit yaratma gücünü ortaya koyar. Dağınık departman yapıları ve manuel veri işleme alışkanlıkları, bu oranın anlık olarak izlenmesini engeller. Departmanlar arası bilgi kopukluğu, tahsilat süreçlerinin gecikmesine ve borçların zamanında ödenememesine neden olur. Bu durum, bilanço üzerinde gizli finansal riskler biriktirir.
Finansal yönetim süreçlerinin manuel yürütülmesi, yöneticilerin hatalı kararlar almasına yol açar. Excel tabanlı raporlamalar, anlık veri akışı sağlamadığı için likidite krizlerinin önceden fark edilmesini imkansız hale getirir. Satış departmanının yaptığı vadeli satışlar ile depo yönetim sistemindeki stok devir hızı arasında doğrudan bir ilişki vardır. Satılan malların maliyeti, tahsilat süreleri ve tedarikçi borçları aynı potada eritilmediğinde, şirket kârlı görünse bile nakit sıkıntısı yaşayabilir. Kurumsal kaynak planlama sistemleri, bu entegrasyon sorunlarını ortadan kaldırarak finansal veriyi tekilleştirir. Satış, satın alma, depo ve finans modülleri arasında kurulan entegre yapı sayesinde likidite durumu anlık olarak izlenir.
Likidite Oranı Çeşitleri ve Hesaplama Yöntemleri
Likidite analizi tek bir formülle sınırlı kalmaz. İşletmenin sektörel dinamiklerine göre farklı oranlar kullanılır. Cari oran, likidite oranı ve nakit oranı olmak üzere üç temel metrik, işletmenin kısa vadeli ödeme gücünü farklı açılardan değerlendirir. Her bir metrik, bilançodaki dönen varlıkların ne kadarının nakde çevrilebilir olduğunu gösterir.
Cari Oran
Cari oran, dönen varlıkların kısa vadeli borçlara bölünmesiyle elde edilir. Bu oran, şirketin tüm kısa vadeli borçlarını ödemek için elindeki nakit, alacak ve stok toplamının yeterli olup olmadığını gösterir. Klasik kabul edilen eşik değer ikidir. Ancak bu eşik her sektör için geçerli değildir. Stok devir hızı düşük olan işletmelerde cari oran yüksek olsa bile nakit sıkıntısı yaşanabilir. Finansal yönetim yazılımları, cari oranı anlık olarak hesaplayarak yöneticilere erken uyarı sinyalleri gönderir.
Asit-Test Oranı (Likidite Oranı)
Asit-test oranı, cari orana göre daha katı bir ölçüttür. Dönen varlıklar içinden en likit olmayan unsur olan stoklar çıkarılır ve kalan tutar kısa vadeli borçlara bölünür. Stokların nakde çevrilme süreci zaman alabileceği için asit-test oranı, kriz anlarında şirketin gerçek ödeme gücünü gösterir. İdeal seviye genellikle bir veya üzerinde olmalıdır. Satış ve stok süreçlerinin entegre çalışmadığı işletmelerde bu oranın takibi gecikir ve operasyonel kararlar yanlış alınır.
Nakit Oranı
Nakit oranı, en katı likidite ölçütüdür. Sadece nakit, nakit benzerleri ve menkul kıymetlerin kısa vadeli borçlara oranlanmasıyla bulunur. Stoklar ve alacaklar hesaba katılmaz. Şirketin hiçbir tahsilat yapmadan ve stok satmadan mevcut borçlarını derhal ödeyebilme kabiliyetini gösterir. Özellikle ekonomik dalgalanma dönemlerinde nakit oranının takibi, işletmenin hayatta kalması açısından kritik önem taşır. ERP sistemleri, banka entegrasyonları sayesinde nakit oranını saniyelik hassasiyetle raporlar.
Kurumsal Kaynak Planlamada Likidite Yönetiminin Rolü
Kurumsal kaynak planlama altyapısı bulunmayan işletmelerde likidite yönetimi, geçmişe dönük verilerin manuel olarak derlenmesiyle yapılır. Bu durum, yönetim kurulunun ve genel müdürün bugünü değil, geçmişi yönetmesine neden olur. Veri tekilliğinin sağlanamadığı yapılarda, finans departmanı ile operasyonel departmanlar arasında sürekli bir mutabakat sorunu yaşanır. Satış ekibi indirimli ve uzun vadeli satışlar yaparken, finans ekibi vadesi gelen borçları ödemekte zorlanır. Bu tür departman içi çelişkiler, şirketin likidite oranını doğrudan aşağı çeker.
| Süreç Alanı | Manuel / Dağınık Yapı | Entegre ERP Yaklaşımı |
|---|---|---|
| Veri Akışı | Gecikmeli, mükerrer ve hatalı | Gerçek zamanlı, tekil ve tutarlı |
| Tahsilat Takibi | Manuel cari mutabakatlar | Otomatik vade ve risk uyarıları |
| Nakit Projeksiyonu | Tahmini ve varsayıma dayalı | Gerçek sipariş ve fatura verisine dayalı |
| Raporlama | Günlerce süren Excel çalışmaları | Tek tıkla anlık yönetici panelleri |
Entegre kurumsal yazılımlar, işletmenin tüm operasyonel hareketlerini finansal sonuçlara anında yansıtır. Depodan çıkan her ürün, kesilen her fatura ve yapılan her tahsilat cari hesap modülünde güncellenir. Bu sayede likidite oranı, tahminlere dayalı bir veri olmaktan çıkarak somut bir yönetim aracına dönüşür. Operasyon liderleri, hangi müşterinin ortalama kaç günde ödeme yaptığını sistem üzerinden görerek satış koşullarını yeniden belirleyebilir. Satın alma yöneticileri, nakit akış projeksiyonuna uygun olarak tedarikçi ödemelerini planlar.
Likidite krizleri genellikle ani ortaya çıkmaz; operasyonel verimsizliklerin ve departmanlar arası bilgi kopukluklarının zamanında fark edilmemesinden kaynaklanır. Veri tekilliği olmayan bir işletmede finansal oranlar sadece birer rakamdan ibarettir.
Sıkça Sorulan Sorular
İdeal likidite oranı şirketler için kaç olmalıdır?
İdeal likidite oranı sektörel dinamiklere göre değişiklik gösterir. Genel kabul gören finansal standartlarda asit-test oranının bir seviyesinde, cari eliminasyonların yapıldığı cari oranın ise iki seviyesinde olması hedeflenir. Ancak perakende, üretim, hizmet veya inşaat gibi farklı sektörlerde nakit dönüşüm döngüleri farklıdır. Örneğin, stoksuz çalışan bir hizmet işletmesinde cari oran bir buçuk yeterli olabilirken, yüksek stokla çalışan bir işletmede bu oran iki buçuğun üzerine çıkabilir. Önemli olan nokta, statik bir oran hedeflemek yerine şirketin kendi nakit dönüşüm süresine uygun bir eşik belirlemesidir. ERP sistemleri, geçmiş dönem verilerini analiz ederek işletmeye özel ideal likidite eşiklerini belirleme imkanı sunar.
Likidite oranı düşük çıkan bir şirkette hangi operasyonel adımlar atılmalıdır?
Düşük likidite oranı tespit edilen bir işletmede acil olarak tahsilat süreçleri gözden geçirilmelidir. Alacak yaşlandırma raporları incelenerek geciken ödemeler için otomatik hatırlatma mekanizmaları devreye alınmalıdır. Stok yönetimi optimize edilerek devir hızı artırılmalı ve depoda bekleyen yavaş hareket eden envanter nakde çevrilmelidir. Satın alma koşulları yeniden müzakere edilerek tedarikçi vadeleri uzatılmalı, acil olmayan harcamalar askıya alınmalıdır. Manuel süreçlerin yarattığı onay gecikmeleri ortadan kaldırılmalı, tüm operasyonel adımlar tekil bir yazılım altyapısı üzerinden şeffaf şekilde yönetilmelidir. Bu adımların eş zamanlı atılması, kısa vadeli borç ödeme kapasitesini hızla iyileştirir.
Kurumsal kaynak planlama sistemleri likidite yönetimini nasıl hızlandırır?
Kurumsal kaynak planlama sistemleri, farklı departmanlarda üretilen finansal ve operasyonel verileri tek bir veritabanında birleştirir. Satış, satın alma, depo, finans ve muhasebe modülleri birbirleriyle kesintisiz entegrasyon içinde çalışır. Bu sayede satış faturası kesildiği anda ilgili alacak tutarı cari hesaba ve nakit akış tablosuna anında yansır. Yöneticiler, manuel raporlama süreçlerini beklemek zorunda kalmadan, anlık yönetici panelleri üzerinden şirketin nakit pozisyonunu ve likidite oranlarını takip eder. Vadesi gelen alacaklar ve borçlar sistem tarafından otomatik olarak filtrelenerek ilgili kullanıcılara görev olarak atanır. Bu otomasyon düzeyi, insan kaynaklı hataları ve gecikmeleri tamamen ortadan kaldırarak likidite yönetimini hızlandırır.
Entegre Çözümlerle Finansal Kontrolü Sağlayın
Şirketlerin büyüme yolculuğunda sürdürülebilir kârlılık kadar nakit akış disiplini de kritik bir başarı faktörüdür. Dağınık sistemlerin ve manuel süreçlerin yarattığı operasyonel körlük, şirketlerin likidite risklerini zamanında görmesini engeller. Finansal verilerin operasyonel süreçlerle tam entegrasyon içinde çalışması, karar vericilerin doğru zamanda doğru hamleyi yapmasını sağlar. Süreç yönetiminde sağlanan bu şeffaflık, bilanço sağlığını korurken işletmenin rekabet gücünü artırır.
İşletmenizin departmanlar arası veri kopukluklarını gidermek, finansal operasyonlarınızı tekilleştirmek ve likidite yönetimini anlık verilerle kontrol altına almak için uzman ekibimizle görüşebilirsiniz. Kurumsal kaynak planlama altyapımızın işletmenize sağlayacağı somut operasyonel faydaları yerinde incelemek ve fizibilite çalışması talep etmek için teknosol.com.tr üzerinden bizimle iletişime geçebilirsiniz.