Şirketlerin finansal sağlığını değerlendirirken bakılan en katı ve affetmez metriklerin başında asit-test oranı gelir. Nakit ve nakit benzerleri ile kısa vadeli alacakların kısa vadeli yükümlülükleri karşılama kapasitesini ölçen bu rasyonun güvenilirliği, doğrudan temel alınan verilerin doğruluğuna dayanır. Satış departmanının girdiği siparişler, deponun düşmediği sevkıyatlar, finans biriminin manuel olarak işlediği cari hareketler veya Excel tablosunda unutulan faturalar, asit-test oranını kağıt üzerinde sağlıklı gösterirken sahada ciddi bir nakit krizine yol açabilir. Departmanlar arası bilgi kopukluğu ve mükerrer veri girişi, finansal tabloların gerçek durumu yansıtmasını engeller ve kurumsal kontrol eksikliğini beraberinde getirir.
Büyüyen işletmelerde izole yazılımlar ve manuel hesaplamalar artık operasyonel yükü kaldıramaz hale gelir. Farklı departmanların kendi silolarında tuttuğu veriler konsolide edilemediğinde, yöneticiler anlık likidite durumunu göremez ve reaktif kararlar almak zorunda kalır. Teknosol yaklaşımı, tüm iş süreçlerini uçtan uca entegre ederek veriyi tek bir gerçeklik kaynağında toplar. Satış, satın alma, depo ve finans modüllerinin anlık senkronizasyonu sayesinde asit-test oranı gibi kritik finansal göstergeler manipülasyona kapalı, tutarlı ve denetlenebilir bir yapıya kavuşur.
Finansal kontrolün temeli, departmanlar arası veri akışının manuel müdahaleye gerek kalmadan anlık ve hatasız bir şekilde tek bir havuzda toplanmasından geçer. Veri tekilliği sağlanmadığı sürece hiçbir rasyon gerçek operasyonel riski tam olarak yansıtamaz.
Bu rehberde, karar vericilerin asit-test oranını doğru okumasını sağlayacak süreç adımlarını, kurumsal kaynak planlama sistemleri entegrasyonunun finansal denetime etkilerini ve veri doğruluğunu artırmak için izlenmesi gereken stratejik metodolojileri inceleyeceksiniz. İşletmenizin likidite yönetimini optimize etmek ve kurumsal süreçlerinizi şeffaf hale getirmek adına atmanız gereken somut adımları detaylı bir şekilde ele alacağız.
Asit-Test Oranı Nedir ve Kurumsal Finanstaki Yeri
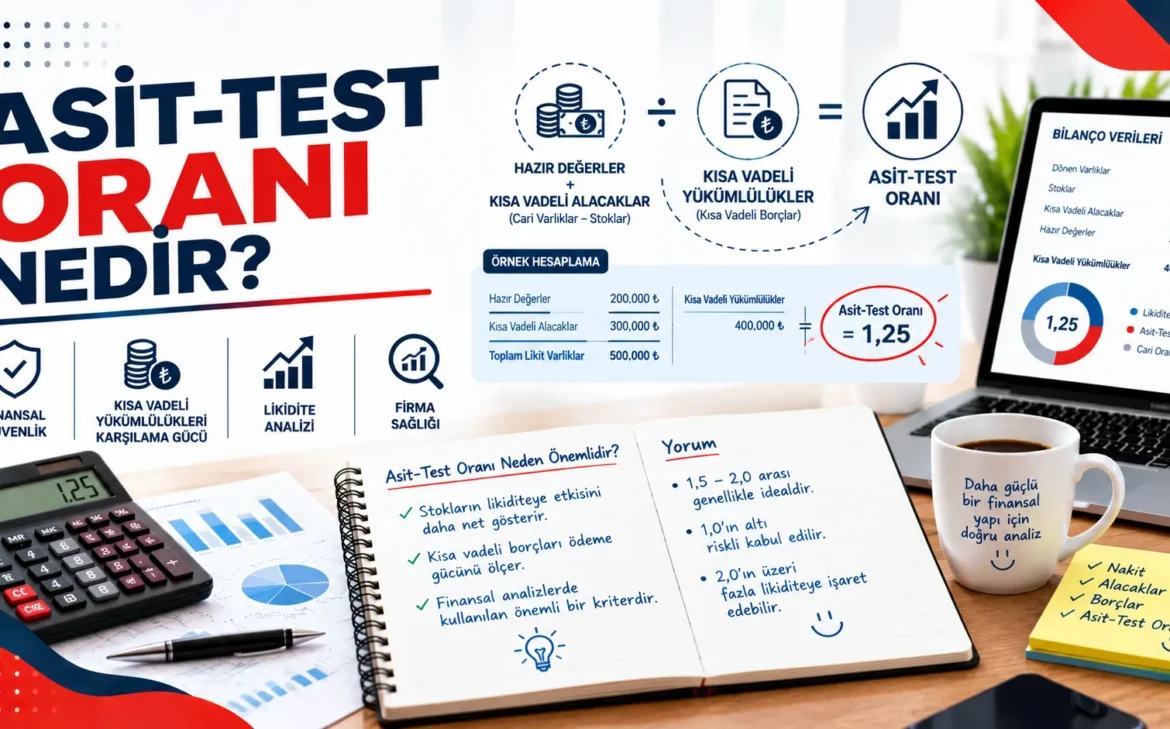
Asit-test oranı, bir işletmenin en likit varlıklarını kullanarak kısa vadeli borçlarını karşılama yeteneğini ölçen en katı finansal göstergedir. Likit oranın bir ileri aşaması olan bu metrik, stokların satışa çıkarılmadan ve nakde dönüştürülmeden borç ödeme kabiliyetini hesaba katmaz. Kurumsal finans yönetiminde Kurumsal Kaynak Planlama (ERP) altyapıları üzerinden anlık olarak izlenen bu oran, işletmelerin nakit akışı döngüsündeki kırılganlıkları ifşa eder. Genel müdürler ve finans direktörleri için bu oran, bilanço makyajlamalarından arındırılmış gerçek likidite durumunu gösteren bir emniyet supabıdır.
Likit Varlıkların Tanımı ve Kapsamı
Asit-test oranının hesaplanmasında kullanılan pay hanesi, işletmenin elindeki en çabuk nakde çevrilebilir değerlerden oluşur. Nakit, banka mevduatları, pazarlanabilir menkul kıymetler ve vadesi gelen ticari alacaklar bu kapsamda değerlendirilir. Stoklar, hammadde depolarındaki girdiler ve yarı mamuller bu hesaplamanın tamamen dışındadır.
Finansal yönetim süreçlerinde bu ayrım, kriz anlarında hayati önem taşır. Bir şirketin defter değerinde yüksek varlıklara sahip olması, o varlıkların borç vadesi geldiğinde anında likiditeye dönüşeceği anlamına gelmez. Kurumsal Kaynak Planlama (ERP) sistemleri, cari hesaplardaki tahsilat vadelerini ve banka bakiyelerini entegre bir şekilde işleyerek bu net likiditeyi saniyelik hassasiyetle raporlar.
Stokların likidite krizlerindeki yanıltıcı etkisi, şirket iflaslarının temel nedenleri arasındadır. Bilançoda varlık olarak görünen yüksek hacimli stoklar, talep daralması veya pazar koşulları nedeniyle nakde çevrilemediğinde borç yükümlülüklerinin karşılanmasını engeller. Asit-test oranı, bu yanılsamayı ortadan kaldırarak yönetime gerçekçi bir nakit pozisyonu sunar.
Cari Oran ile Temel Farklar
Cari oran, tüm döner varlıkları kısa vadeli borçlara bölerek genel bir likidite resmi çizer. Ancak bu yaklaşım, stokların nakde dönüş süresini ve olası değer kaybı risklerini göz ardı eder. Asit-test oranı ise dönen varlıklardan stoklar ve peşin ödenmiş giderler çıkarıldıktan sonra kalan tutarı kısa vadeli borçlara oranlar.
- Cari oran hesaplamasında stoklar dahil edilirken asit-test oranında stoklar tamamen hariç tutulur.
- Cari oran genel bir ödeme gücü göstergesiyken asit-test oranı anlık ve acil borç ödeme kabiliyetini test eder.
- Stok devir hızının düşük olduğu sektörlerde cari oran yüksek görünse bile asit-test oranı alarm verebilir.
- Operasyonel süreçlerde veri tekilliği sağlanmadığı durumlarda cari oran yanıltıcı bir emniyet hissi yaratabilir.
İşletme sermayesi yönetiminde standart kabul edilen asit-test eşiği genellikle 1.0 seviyesidir. Bu oran, şirketin elindeki net likit varlıkların kısa vadeli borçlarını tam olarak karşılayabildiğini gösterir. 1.0 seviyesinin altındaki değerler, şirketin borç ödemek için acilen stok satması veya yeni finansman bulması gerektiği anlamına gelir.
Kurumsal kontrol mekanizmaları, bu oranın kritik eşiklerin altına düşmesi durumunda ilgili departmanları otomatik olarak uyarır. Satış departmanının tahsilat performansından satın alma biriminin vade politikalarına kadar tüm süreçler bu oranın sağlıklı seviyede tutulmasına hizmet eder. Bölüm bazlı veri adacıkları yerine entegre çalışan sistemler, finans yöneticilerinin bu oranı anlık olarak takip etmesini ve olası likidite dar boğazlarını önceden bertaraf etmesini sağlar.
Asit-Test Oranı Hesaplama Yöntemi ve Formülasyonu
Asit-test oranı, işletmelerin en likit varlıkları ile kısa vadeli yükümlülüklerini karşılama kapasitesini ölçen en katı finansal göstergelerden biridir. Cari oranın alternatifi olarak konumlanan bu metrik, dönen varlıklar içindeki en yavaş nakde çevrilebilir kalem olan stokları analiz dışı bırakır. Bu sayede yönetim kurulları ve finans departmanları, şirketin varlık kalitesinden bağımsız olarak borç ödeme kabiliyetini net biçimde görür.
Hesaplama mekanizması, bilançonun aktif ve pasif taraflarındaki anlık değerlerin rasyonel bir oranla karşılaştırılmasına dayanır. Özellikle Kurumsal Kaynak Planlama (ERP) çözümleri kullanan işletmelerde bu oran, manuel müdahaleye gerek kalmadan anlık olarak izlenir. Finansal veri akışının kesintisiz sağlandığı kurumsal yapılarda, hata payı ortadan kalkar ve likidite yönetimi güvence altına alınır.
Formülde Kullanılan Finansal Kalemler
Asit-test oranının matematiksel altyapısı, dönen varlıkların likidite derecesine göre daraltılması prensibine dayanır. Standart cari orandan farklı olarak stoklar ve kısa vadeli operasyonlar için ödenen peşin giderler toplam dönen varlıklardan düşülür. Elde edilen net likit değer, kısa vadeli borçlara bölünerek katsayıya ulaşılır.
Aşağıdaki tabloda, formülün bileşenleri ve bu kalemlerin bilançodaki karşılıkları detaylandırılmıştır.
| Bileşen Sınıfı | Alt Kalemler | Asit-Test Dahiliyeti | Finansal Anlamı |
|---|---|---|---|
| Dönen Varlıklar | Hazır Değerler, Menkul Kıymetler, Ticari Alacaklar | Dahildir | Nakit ve nakde en kısa sürede dönüşecek alacaklar. |
| Stoklar | İlk Madde, Yarı Mamul, Mamul, Ticari Mallar | Hariçtir | Satış ve tahsilat süreci gerektirdiği için likiditesi düşüktür. |
| Peşin Ödenen Giderler | Gelecek Aylara Ait Giderler, Vergi Avansları | Hariçtir | Nakit olarak geri alınamaz, hizmet olarak tüketilir. |
| Kısa Vadeli Borçlar | Banka Kredileri, Ticari Borçlar, Vergi ve Diğer Yükümlülükler | Bölen (Payda) | Bir yıl içinde ödenmesi gereken tüm pasif yükümlülükler. |
Formülün matematiksel ifadesi şu şekildedir:
*(Dönen Varlıklar – Stoklar – Peşin Ödenen Giderler) / Kısa Vadeli Borçlar*
Bu oranın ideal seviyesi genellikle 1.0 ve üzeri olarak kabul edilir. Bu eşik, şirketin elindeki nakit ve vadesi gelen alacakların, kısa vadeli borçları tek başına kapatmaya yeterli olduğunu gösterir.
Veri Doğruluğu ve Muhasebe Entegrasyonu
Finansal oranların güvenilirliği, beslendiği verinin anlık doğruluğuna doğrudan bağlıdır. Geleneksel yöntemlerle, Excel tabloları veya birbirinden kopuk yazılımlar üzerinden yürütülen hesaplamalar ciddi riskler barındırır. Departmanlar arası bilgi kopukluğu, satış faturalarının muhasebeye geç yansıması veya depo giriş çıkışlarının eksik işlenmesi asit-test oranını manipüle eder. Yanlış bir oran üzerinden alınan borçlanma veya temettü kararları, işletmeyi operasyonel çıkmaza sürükler.
Kurumsal kaynak planlama altyapısı, bu süreçteki manuel veri girişi ve mükerrer kayıt sorunlarını kökten çözer. Satış modülünde kesilen bir fatura, tahsilat modülündeki hareket veya satın alma departmanının kaydettiği bir borç Kurumsal Kaynak Planlama (ERP) veritabanına eş zamanlı işlenir.
- Satış ve tahsilat işlemlerinin cari hesaplara anında yansıması sağlanır.
- Stok hareketleri muhasebe modülü ile entegre çalışarak dönen varlık dengesini korur.
- Kısa vadeli borç vadeleri sistem tarafından otomatik takip edilir ve finans yöneticilerine raporlanır.
- Manuel Excel raporlamalarının yarattığı insan kaynaklı hesaplama hataları tamamen ortadan kalkar.
Bu tam entegrasyon sayesinde yönetim, şirketin anlık likidite fotoğrafını net biçimde görür. Finansal kontrol eksikliği riski minimuma iner ve stratejik kararlar güncel veriler üzerine inşa edilir.
Stokların Likidite Analizinden Çıkarılmasının Operasyonel Nedenleri
Kurumsal finansmanda likidite oranları hesaplanırken döner varlıklar kalemi içinde yer alan stokların asit-test oranından hariç tutulması, muhasebe teorisinin ötesinde doğrudan operasyonel gerçeklere dayanır. Stokların paraya çevrilme süreci, sadece malın fiziksel varlığına değil, piyasa talebine, tedarik zinciri dinamiklerine ve şirket içi süreçlerin verimliliğine bağlıdır. Bir kriz anında veya ani nakit çıkışı gerektiren durumlarda, depodaki ürünlerin maliyet değerinden nakde dönüştürülmesi çoğu zaman imkansızdır. Bu durum, bilanço okumalarında yanlış kararlar alınmasının önünü kesmek için asit-test oranının katı bir filtreyle uygulanmasını zorunlu kılar.
Depo yönetimi ile Kurumsal Kaynak Planlama (ERP) altyapısı arasında entegrasyon bulunmayan işletmelerde, stokların gerçek değeri ile kayıtlardaki rakamlar arasında ciddi tutarsızlıklar yaşanır. Bu veri kopukluğu, yönetim kurulunun elindeki likidite verisinin manipüle olmasına ve operasyonel risklerin göz ardı edilmesine yol açar.
Nakit Dönüşüm Süresi ve Stok Maliyetleri
Bir işletmenin tedarikçiye ödeme yaptığı an ile müşteriden tahsilat yaptığı an arasındaki süre, nakit dönüşüm süresini belirler. Bu döngünün en kırılgan halkası stoktur. Hammaddenin depoya girişinden mamul olarak sevk edilmesine ve nihai tahsilatın kasaya girmesine kadar geçen süreçte sermaye depoda kilitli kalır.
Stok maliyetleri sadece satın alma bedelinden ibaret değildir. Elde bulundurma maliyeti, sigorta giderleri, depo operasyon giderleri ve en önemlisi finansman maliyeti, stokların likiditesini doğrudan düşüren faktörlerdir. Depodaki ürün bekleme süresi uzadıkça, o ürünün nakde dönüşme kabiliyeti üssel olarak azalır.
- Depolama ve lojistik giderlerinin nakit akışı üzerindeki baskısı
- Finansman maliyetleri nedeniyle eriyen işletme sermayesi
- Tedarik ve üretim süreçlerindeki darboğazların yarattığı devir hızı düşüşü
- Bekleme süresi uzayan ürünlerde ortaya çıkan değer kaybı riski
Pazar Koşullarının Stok Değerine Etkisi
Piyasa koşullarında yaşanan ani daralmalar, tüketici trendlerinin değişmesi veya rekabet baskısı, stokların defter değerinden satılabilme ihtimalini ortadan kaldırır. Bilançoda yüksek görünen bir stok kalemi, satış kabiliyeti kaybolduğunda sıfır likidite değerine sahip bir ölü yatırıma dönüşür.
Finansal yönetim süreçlerinde stokların likidite analizine dahil edilmemesinin temel gerekçesi, bu varlıkların piyasa likiditesine sahip olmamasıdır. Alacaklar vadesi geldiğinde nominal değerine en yakın tutarla tahsil edilebilirken veya bankadaki nakit doğrudan kullanılabilirken, stoklar için aynı durum söz konusu değildir. Satış yapılabilmesi için pazarlama faaliyetlerinin yürütülmesi, vade tanınması ve tahsilat riskinin göze alınması gerekir.
Likidite analizinde stokların varlığına güvenerek kısa vadeli borç ödeme planı yapmak, işletmeleri tahsilat krizine ve iflas riskine sürükler. Gerçekçi bir finansal kontrol mekanizması, en kötü senaryoda bile depodaki malların anında nakde çevrilemeyeceği gerçeği üzerine kurulmalıdır.
Depo yönetim sistemi ile finansal modüllerin anlık veri alışverişi yapamaması, stok devir hızının yanlış hesaplanmasına neden olur. Bu durum, yöneticilerin ellerindeki ölü stokları likit varlık sanarak hatalı borçlanma veya yatırım kararları almasına zemin hazırlar. Şirketlerin finansal sağlığını koruması, operasyonel veriler ile muhasebe kayıtlarının tam bir uyum içinde çalışmasını gerektirir.
Kurumsal Kaynak Planlama ile Anlık Asit-Test Oranı Takibi
Şirketlerin finansal sağlığını koruması, operasyonel verimlilik ile likidite yönetiminin kusursuz bir uyum içinde çalışmasına bağlıdır. Finans departmanının tahsilat verilerini manuel olarak işlemesi, depo yönetiminin stok hareketlerini gecikmeli raporlaması veya satın alma biriminin taahhüt ettiği ödemelerin anlık olarak muhasebeye yansıtılmaması, likidite göstergelerini manipüle eder. Geleneksel yöntemlerle yürütülen muhasebe süreçlerinde asit-test oranı yalnızca ay sonlarında ya da dönemsel kapanışlarda hesaplanabilir. Oysa kurumsal kaynak planlama altyapısı, tüm operasyonel birimleri tek bir veri tabanında birleştirerek bu oranı saniyeler içinde günceller. Yönetim kademesi, nakit akışını ve kısa vadeli borç ödeme kabiliyetini anlık olarak izleyebilir.
Departmanlar arası bilgi kopukluğu, bilançonun aktif tarafındaki likit varlıklar ile pasif tarafındaki kısa vadeli borçlar arasında uçurumlar yaratır. Satış ekibinin yaptığı vadeli satışlar, depo çıkış belgesinin muhasebeleşmesindeki gecikmeler yüzünden ticari alacaklar hesabına zamanında yansımayabilir. Bu durum, likidite oranlarının olduğundan düşük veya yüksek görünmesine yol açarak hatalı stratejik kararlar alınmasını tetikler. Modern ERP sistemleri, sipariş aşamasından tahsilata kadar olan süreci tekilleştirerek bu tutarsızlıkları ortadan kaldırır.
Finans ve Depo Modülleri Arasındaki Veri Tekilliği
Asit-test oranının en hassas bileşeni olan döner varlıklar, depo hareketleri ile doğrudan ilişkilidir. Likidite hesaplamasında stokların hariç tutulması kuralı geçerlidir ancak hazır değerler, menkul kıymetler ve ticari alacaklar anlık olarak doğru veri tabanından beslenmelidir. Depo modülünde gerçekleştirilen her mal kabul veya sevkiyat işlemi, finans modülündeki cari hesap bakiyelerini ve banka entegrasyonlarını eş zamanlı olarak etkiler. Veri tekilliği sayesinde, faturalama süreci ile fiziksel sevkiyat arasındaki zaman farkı ortadan kalkar.
Manuel veri girişinden kaynaklanan mükerrer kayıtlar, finansal raporların güvenilirliğini zedeler. Aynı faturanın iki kez işlenmesi ya da tahsil edilen bir bedelin banka ekstresinden eksik düşülmesi, kısa vadeli yükümlülüklerin karşılanma kapasitesini yanlış gösterir. Entegre yazılım mimarisi, satış, satın alma ve finans departmanlarının aynı veriyi paylaşmasını sağlar. Bu sayede işletme sermayesi döngüsü şeffaf bir şekilde izlenir ve asit-test oranının payı oluşturan likit varlıklar en yüksek doğrulukla raporlanır.
Otomatik Raporlama ve Erken Uyarı Mekanizmaları
Yönetim ekipleri, finansal riskleri sonradan fark etmek yerine kriz anı gelmeden önce önlem almak zorundadır. Otomatik raporlama araçları, asit-test oranı kritik eşik olan 1’in altına düştüğü anda ilgili yöneticilere bildirim gönderir. Bu erken uyarı mekanizmaları, nakit sıkışıklığı yaşanmadan önce tahsilat süreçlerinin hızlandırılmasını veya kısa vadeli borç yapılandırmalarının yapılmasını sağlar.
| Finansal Gösterge | Manuel Takip Süreci | Kurumsal Kaynak Planlama ile Takip |
|---|---|---|
| Veri Güncelliği | Dönemsel ve gecikmeli (haftalık/aylık) | Gerçek zamanlı ve kesintisiz |
| Hata Oranı | Yüksek (mükerrer veri girişi riski) | Sıfıra yakın (otomatik entegrasyon) |
| Karar Alma Hızı | Kriz sonrasında reaktif müdahale | Kriz öncesinde proaktif önlem |
| Departman Uyumu | Silo yaklaşımı ve iletişim kopukluğu | Uçtan uca süreç entegrasyonu |
Kısa vadeli yükümlülüklerin yönetimi, vadesi gelen borçların banka entegrasyonları üzerinden otomatik olarak ödenmesini ve bu ödemelerin anlık olarak asit-test oranına yansıtılmasını kapsar. Kredi taksitleri, satıcı ödemeleri ve vergi yükümlülükleri sistem tarafından öngörülen tarihlerde hesaba katılır. Yönetim, gelecekteki likidite dar boğazlarını önceden görerek finansal manevra alanını genişletir.
Kritik finansal oranların takibinde anlık veri akışının sağlanamaması, operasyonel başarıyı finansal başarısızlığa dönüştürür. Likidite ve borç ödeme kabiliyeti, dönemsel raporların esiri olamayacak kadar acil ve stratejik bir konudur.
Operasyonel verimlilik, departmanların kendi içindeki başarılarıyla değil, tüm kurumsal süreçlerin ortak bir paydayda buluşmasıyla ölçülür. Finansal göstergelerin güvenilirliği, veri tabanındaki tutarlılığa doğrudan bağlıdır. Süreçlerin entegre edilmesi, işletmelerin finansal riskleri minimize etmesini ve pazardaki dalgalanmalara karşı dirençli bir yapı kurmasını garanti eder.
Düşük Asit-Test Oranına Karşı Alınacak Stratejik Önlemler
Asit-test oranının referans değer olan 1 seviyesinin altında kalması, işletmenin kısa vadeli yükümlülüklerini mevcut likit varlıklarıyla karşılamakta zorlandığını ve operasyonel devamlılığın finansal risk altında olduğunu gösterir. Bu durum, yalnızca finans departmanının değil, kurumsal kaynak planlama altyapısını kullanan tüm operasyonel birimlerin ortak müdahalesini gerektirir. Nakit sıkışıklığı yaşayan bir organizasyonda, departmanlar arası bilgi kopukluğu ve manuel veri takibi finansal açığı derinleştirir. Likidite krizini aşmak ve oranı güvenli seviyelere çekmek için sürekli veri akışı sağlayan entegre kontrol mekanizmalarının devreye alınması şarttır.
Alacak Yönetimi ve Tahsilat Süreçlerinin Optimizasyonu
Likidite açığının kapatılmasında ilk adım, ticari alacakların nakde dönüştürme hızının artırılmasıdır. Satış ve müşteri ilişkileri yönetimi süreçlerinde yapılan hatalar, faturalandırma gecikmeleri ve tahsilat takibindeki aksaklar asit-test oranını doğrudan baskılar. Müşteri limitlerinin anlık olarak kontrol edilmediği ve risk yaşlandırma raporlarının manuel hazırlandığı yapılarda gecikmeli tahsilatlar kaçınılmazdır.
- Satış onay mekanizmalarında müşterinin güncel risk skoru ve cari bakiye durumu otomatik olarak sorgulanmalı, limit aşan siparişler sistem tarafından bloke edilmelidir.
- Faturalandırma süreci, sevk irsaliyesinin tamamlandığı an ile eş zamanlı olarak yürütülmeli ve e-belge altyapısı üzerinden gecikmeksizin alıcıya iletilmelidir.
- Tahsilat performansını artırmak amacıyla vadesi gelen alacaklar için otomatik hatırlatma bildirimleri kurgulanmalı ve müşteri portföyü risk sınıflarına göre segmentlere ayrılmalıdır.
- Geciken alacaklar için hukuksal ve idari süreçler, finansal yönetim modülü üzerinden belirlenen eşik değerlere ulaştığında manuel müdahaleye gerek kalmadan başlatılmalıdır.
Kısa Vadeli Borç Yapılandırması ve Nakit Akış Disiplini
Mevcut varlıkların kısa vadeli borçları ödemeye yetmediği senaryolarda, borç vade yapısının yeniden ele alınması ve nakit çıkışlarının sıkı bir disiplin altında denetlenmesi gerekir. Tedarikçi ödemeleri ile müşteri tahsilatları arasındaki dengesizlik, işletme sermayesini eriten temel unsurların başında gelir. Finansal kontrol eksikliği, nakit akış tahminlerinin gerçekçi olmayan verilere dayanmasına yol açar.
Asit-test oranı düşük olan işletmelerde, tedarikçi borçları ile müşteri tahsilat vadeleri arasındaki vade uyumsuzluğu acilen giderilmeli, nakit çıkışları en yüksek öncelikli operasyonel harcamalarla sınırlandırılmalıdır.
Nakit akış disiplinini sağlamak ve rasyonel kararlar almak amacıyla izlenmesi gereken operasyonel adımlar şunlardır:
- Tüm departmanların bütçe talepleri ve satın alma siparişleri, anlık nakit projeksiyonu raporlarıyla çapraz kontrol edilerek onay sürecine alınmalıdır.
- Kısa vadeli banka kredileri ve ticari borçlar, vade yapılandırması çerçevesinde nakit akış tablosunun esnekliğine göre yeniden yapılandırılmalıdır.
- Stok maliyetlerini düşürmek ve döner sermayeyi rahatlatmak adına, yavaş hareket eden kalemlerin tasfiyesi için dönemsel kampanyalar düzenlenmeli ve depo yönetim sistemi verileriyle entegre stok optimizasyonu sağlanmalıdır.
- Günlük, haftalık ve aylık nakit akış senaryoları simüle edilerek olası likidite açıklarına karşı erken uyarı sistemleri devreye sokulmalıdır.
Sıkça Sorulan Sorular
İdeal asit-test oranı kaç olmalıdır?
Finansal analiz disiplininde asit-test oranının alt sınırı genel kabul görmüş bir standart olarak 1,00 seviyesidir. Bu oranın 1,00 ve üzerinde olması, işletmenin elindeki nakit, nakit benzeri kıymetler ve vadesi gelen alacakları aracılığıyla mevcut kısa vadeli borçlarını tam olarak ödeyebilecek likidite gücüne sahip olduğunu gösterir. Ancak bu eşik mutlak bir kural değildir. Sektörel dinamikler, tahsilat kabiliyeti ve alacak devir hızı gibi operasyonel parametreler bu oranın anlamını doğrudan değiştirir. Örneğin, ağırlıklı olarak peşin tahsilatla çalışan perakende işletmelerinde bu oran 1,00’in altında seyredebilir ve bu durum bir finansal kriz işareti olmayabilir. Buna karşın, uzun vadeli projeler yürüten veya tahsilat döngüleri uzun olan şirketlerde 1,00 seviyesi bile yetersiz kalabilir. Kurumsal kaynak planlama altyapıları, bu oranı sadece anlık bir fotoğraf olarak sunmakla kalmaz. Aynı zamanda geçmiş dönem trendleri ve sektörel ortalamalarla kıyaslayarak yönetim kuruluna en doğru eşik değerini belirleme imkanı tanır.
Asit-test oranından neden daha güvenilirdir?
Cari oran, işletmenin dönen varlıklarının tamamını kısa vadeli borçlara oranlayarak likidite ölçümü yapar. Bu hesaplama yöntemindeki temel risk, stok kalemlerinin dönen varlıklar içinde büyük bir paya sahip olmasıdır. Stoklar, nakde çevrilme hızı ve piyasa koşullarına bağlı olarak değer kaybı riski taşıyan varlıklardır. Kriz dönemlerinde veya daralan pazarlarda stokları hızla nakde dönüştürmek her zaman mümkün değildir. Asit-test oranı ise dönen varlıklardan stokları ve peşin ödenmiş giderleri tamamen çıkararak hesaplama yapar. Sadece nakit, banka hesapları, pazarlanabilir menkul kıymetler ve ticari alacaklar hesaba dahil edilir. Bu durum, işletmenin en kötü senaryoda bile elindeki en likit varlıklarla borçlarını çevirme yeteneğini gösterdiği için cari orana kıyasla çok daha muhafazakar ve güvenilir bir finansal gösterge sunar.
Stoklar asit-test oranından neden hariç tutulur?
Stoklar, ticari faaliyetlerin sürdürülebilmesi için hayati öneme sahiptir. Ancak bilanço üzerinde varlık olarak yer almaları, anında borç ödemede kullanılabilecekleri anlamına gelmez. Depolardaki hammaddelerin, yarı mamullerin veya bitmiş ürünlerin nakit akışına dönüşmesi uzun bir süreç gerektirir. Satış departmanının sipariş alması, sevkıyatın tamamlanması, faturalandırılması ve vadesi geldiğinde bedelin tahsil edilmesi gerekir. Pazardaki talep daralmaları veya ürünün obsolecense riski, stokların defter değerinden satılamamasına yol açabilir. Acil bir nakit ihtiyacı doğduğunda veya kısa vadeli borçların vadesi geldiğinde stokları nakde çevirmek maliyetli indirimler yapmayı gerektirebilir. Bu belirsizlik faktörleri, likidite analizinin yanıltıcı sonuçlar üretmesini engellemek amacıyla stokların asit-test formülünden hariç tutulmasını zorunlu kılar.
ERP sistemleri asit-test oranını nasıl anlık hesaplar?
Manuel finansal raporlama süreçlerinde asit-test oranına ulaşmak, ay sonlarının veya dönem kapanışlarının tamamlanmasını beklemeyi gerektirir. Entegre yazılım mimarisine sahip kurumsal kaynak planlama sistemleri ise bu süreci tamamen otomatikleştirir. Finans, satış, satın alma ve depo modülleri arasında kurulan gerçek zamanlı veri akışı sayesinde, banka hesaplarındaki anlık bakiyeler, tahsil edilmeyi bekleyen açık faturalar ve vadesi gelen ticari borçlar saniyeler içinde işlenir. Bir müşteri faturası kesildiğinde alacak kalemi anında güncellenirken, bir tedarikçi ödemesi yapıldığında kısa vadeli borçlar otomatik olarak düşer. Bu veri tekilliği ve anlık entegrasyon, genel müdürlerin ve finans yöneticilerinin herhangi bir gecikme yaşamadan şirketin likidite durumunu izlemesini, olası nakit sıkışıklıklarını önceden fark etmesini ve stratejik kararları veriye dayalı olarak almasını sağlar.
ERP ile Finansal Süreçlerinizde Tam Kontrol Sağlayın
İşletmenizin likidite yönetimini optimize etmek, departmanlar arası veri kopukluklarını ortadan kaldırmak ve asit-test oranı gibi kritik finansal metrikleri anlık olarak takip etmek için güçlü bir teknolojik altyapıya ihtiyacınız var. ERP, finans, satış, satın alma ve cari hesap yönetimini tek bir veri tabanında buluşturarak manuel ve mükerrer veri girişine son verir. Uçtan uca süreç entegrasyonu sayesinde finansal raporlarınız her an güncel, tutarlı ve denetime hazır bir şekilde yöneticilerin masasına gelir.
Şirketinizin operasyonel verimliliğini artırmak ve finansal kontrol mekanizmalarınızı küresel standartlara taşımak için uzman ekibimizle görüşebilirsiniz. İşletmenize özel olarak kurgulanacak ERP çözümlerini yerinde incelemek ve detaylı bir fizibilite çalışması talep etmek için hemen demo başvurusunda bulunun.
İlgili Çözümler ve Dijital Dönüşüm
Kurumsal iş süreçlerinizde operasyonel şeffaflığı ve departmanlar arası veri akışını güçlendirmek için ileri planlama ve çizelgeleme (APS) süreçlerini devreye alabilir; tüm operasyonel adımlarınızı üretim ve planlama yönetimi altyapısıyla entegre şekilde yönetebilirsiniz.
İşletmenizin hedeflerine en uygun dijital dönüşüm adımlarını planlamak ve canlı sistem üzerinde fizibilite değerlendirmesi yapmak için uzman ekibimizle iletişime geçebilirsiniz.