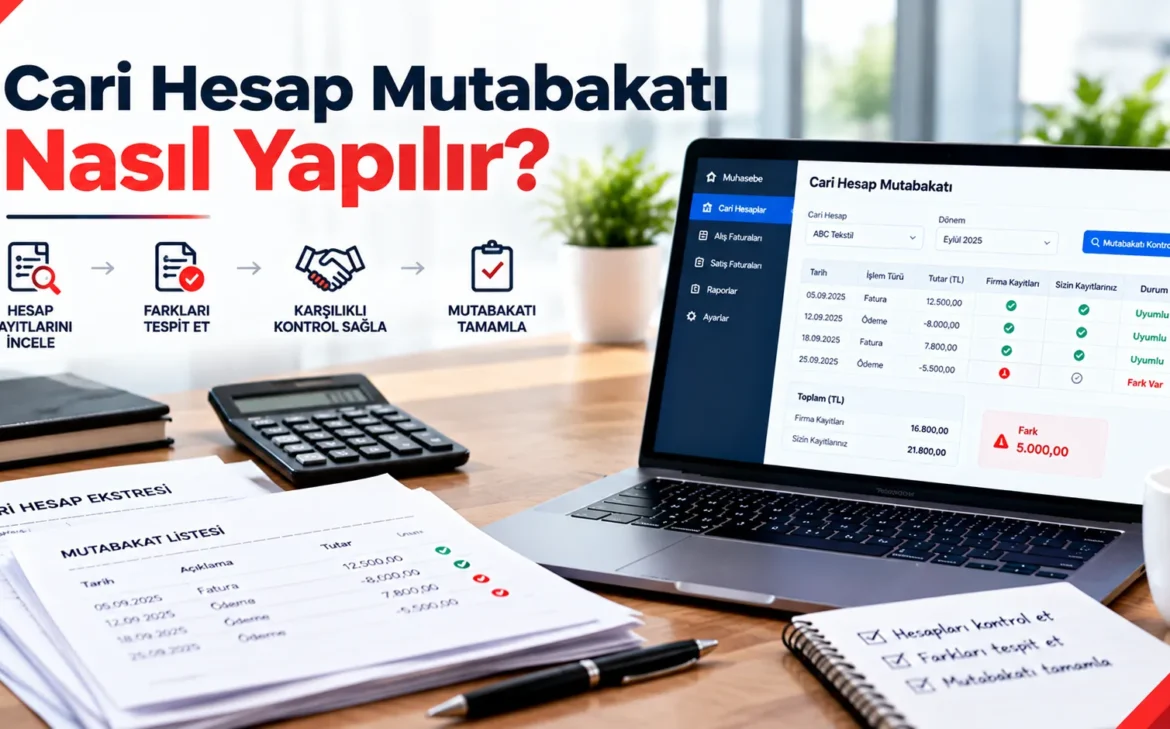
İmalat sanayinde finansal kontrol, fabrika sahasındaki malzeme akışı ve tezgâh verimliliği kadar kritik bir operasyonel disiplindir. Üretim yapan işletmelerin tedarikçiler, fason imalatçılar ve ana sanayi müşterileriyle yürüttüğü ticari mutabakatlar, sadece muhasebe departmanının defter kapama rutini değildir. Yanlış bakiye mutabakatları, operasyonel maliyetlerin yanlış hesaplanmasına, hammadde tedarik zincirinde beklenmedik aksamalara ve nakit akışında onarılamaz dar boğazlara yol açar. Excel tablolarda yürütülen manuel finansal takipler, binlerce kalemlik irsaliye ve fatura hareketinin olduğu modern fabrikalarda veri tutarsızlıklarını kaçınılmaz kılar.
Teknosol mühendislik ekibinin fabrika sahalarında edindiği kurumsal deneyim, finansal operasyonların üretim planlama ve ERP altyapısından bağımsız yürütülemeyeceğini net biçimde göstermektedir. Geleneksel yöntemler, sipariş onayından sevkıyata kadarki süreçte oluşan fiyat farklarını, iade oranlarını ve kur farkı mutabakatlarını gerçek zamanlı yakalayamaz. Sahadaki tezgâhların duruş süreleri ve ara stok maliyetleri ne kadar hassasiyetle izleniyorsa, finansal mutabakat süreçleri de aynı endüstriyel titizlikle ele alınmalıdır. Kurumsal kaynak planlama sistemleriyle entegre çalışmayan finansal süreçler, işletmelerin sermayesini yanlış alanlara bağlar.
İmalat sektöründe finansal sürdürülebilirliğin temel kuralı, üretim sahasındaki fiili imalat verisi ile muhasebe kayıtlarının milimetrik uyum içinde çalışmasıdır.
Bu teknik rehber, fabrika yöneticilerinin ve finans liderlerinin cari hesap mutabakat süreçlerini manuel hata riskinden arındırarak nasıl otomatikleştirileceğini ele almaktadır. Kurumsal kaynak planlama yazılımlarının finans ve tedarik modülleri üzerinden bakiye doğrulama adımları, e-mutabakat entegrasyonları, açık hesap kapatma stratejileri ve ERP verileriyle mutabakat uyuşmazlıklarının çözümü için izlenmesi gereken operasyonel adımlar tüm detaylarıyla incelenmektedir. Fabrika sahasındaki finansal şeffaflığı artırmak ve nakit akışını güvenceye almak adına atılacak teknik adımlar bu içeriğin odağını oluşturur.
İmalat Sektöründe Cari Hesap Mutabakatının Operasyonel Önemi
İmalat sanayinde operasyonel verimlilik, yalnızca tezgâhların kesintisiz çalışması veya hatların dengelenmesiyle sınırlı değildir. Fabrika sahasındaki fiziksel hareketlerin arkasında, tedarikçiler, fason imalatçılar ve ana sanayi müşterileri arasında kusursuz işleyen bir finansal mutabakat zinciri bulunur. Üretim süreçlerinin omurgasını oluşturan hammadde tedariki, dış operasyonlar ve nihai ürün sevkiyatları, doğru kurulan bir finansal uyum mekanizmasına dayanır. Cari hesap mutabakatı, iki ticari işletmenin belirli bir dönem sonundaki alacak ve borç bakiyelerini karşılıklı olarak teyit etmesi işlemidir. Endüstriyel işletmelerde bu süreç, muhasebe departmanının rutin bir kontrolünden ziyade fabrikanın tedarik sürekliliğini doğrudan belirleyen kritik bir operasyonel kalkan işlevi görür.
Tedarik Zinciri ve Finansal Akışta Mutabakatın Yeri
Fabrika yönetimleri, üretim planlaması yaparken malzeme ihtiyaçlarının zamanında karşılanmasını kurumsal kaynak planlama altyapılarıyla güvence altına alır. Ancak malzeme ihtiyaç planlaması ne kadar kusursuz çalışırsa çalışsın, tedarikçilerle yaşanan mutabakatsuzluklar tüm operasyonu durdurma potansiyeline sahiptir. Tedarikçi tarafında bakiye uyuşmazlıkları, fatura eşleşme hataları veya irsaliye noksanlıkları biriktiğinde, tedarik zinciri yöneticileri malzeme akışının yavaşladığını veya tamamen kesildiğini görür.
İmalat sanayinde hammadde tedarikçisiyle mutabık kalınmamış her bakiye, bir sonraki sevkiyatın askıya alınması ve fabrika hatlarının hammadde yokluğundan durması için doğrudan bir operasyonel risktir.
Fason imalat süreçleri de bu finansal akıştan doğrudan etkilenir. Dışarıda işlenen yarı mamullerin geri dönüşü, cari hesapların güncelliğine ve tarafların borç alacak mutabakatına bağlıdır. Finansal uyumsuzlukların giderilemediği durumlarda fasoncular parça çıkışını durdurur. Bu durum, montaj hatlarının beslenmesini engeller ve nihai ürün termin tarihlerini tehlikeye atar. Bu noktada finansal verilerin doğruluğu, ileri planlama ve çizelgeleme motorlarının ürettiği kapasite ve zaman planlarının sahada gerçeğe dönüşmesini sağlayan en temel unsurdur.
Hatalar ve Üretim Maliyetlerine Etkisi
Cari hesap mutabakatlarının ihmal edilmesi veya manuel takip yöntemleriyle yürütülmesi, işletmelerde gizli maliyetlerin katlanmasına yol açar. Yanlış bakiye takipleri, mükerrer ödemelere veya vadesi gelmemiş faturaların erken ödenmesine neden olarak işletme sermayesini eritir. İşletme sermayesinin bu şekilde yanlış yönlendirilmesi, acil hammadde alımları veya yeni yatırım bütçeleri için gerekli likiditenin daralmasına sebep olur.
Üretim maliyetleri açısından bakıldığında, mutabakatsizliklerin yarattığı en büyük tehlike tedarikçi güveninin sarsılmasıdır. Güven esasına dayalı ticari ilişkilerde sürekli hale gelen bakiye uyuşmazlıkları, tedarikçilerin peşin çalışma şartı getirmesine veya iskonto oranlarını kaldırmasına yol açar. Bu durum, hammadde maliyetlerinin doğrudan yükselmesine ve mamul birim maliyetlerinin rekabetçi çizgisini kaybetmesine neden olur. Finansal yönetim ve genel muhasebe süreçlerinin entegre bir yapıda çalıştırılması, bu tür maliyet kaçaklarının henüz faturalaşma aşamasındayken tespit edilmesini sağlar.
Üretim planlama şefleri ve finans yöneticileri, cari hesap mutabakatlarını dönemsel bir angarya olarak değil, fabrikanın kesintisiz üretim güvencesi olarak ele almak zorundadır. Tedarik zincirindeki her bir halkanın finansal olarak netleşmesi, malzeme akışının tahminlenebilirliğini artırır ve işletmenin sipariş karşılama performansını doğrudan yukarı taşır.
B2B Tedarikçi ve Müşteri Mutabakatlarında Adım Adım Süreç Yönetimi
Endüstriyel işletmelerin tedarik zinciri ve finans operasyonlarında, borç ve alacak bakiyelerinin karşılıklı olarak doğrulanması nakit akışının sağlığı açısından kritik bir kontroldür. İmalat sektöründe yüksek hacimli hammadde alımları ve mamul satışları yapıldığından, fatura, irsaliye ve ödeme eşleşmelerinde yaşanabilecek en küçük hata, finansal raporların güvenilirliğini zedeler. Ticari mutabakat süreci, taraflar arasındaki muhasebe kayıtlarının belirli bir tarih itibarıyla matematiksel olarak örtüşmesini sağlar ve olası ihtilafları önceden engeller.
Operasyonel süreçlerin hatasız yürütülmesi, kurumsal kaynak planlama altyapısının finans ve muhasebe modülleriyle doğrudan ilişkilidir. Manuel Excel takiplerinde yaşanan veri bütünlüğü sorunları, e-mutabakat entegrasyonları sayesinde ortadan kalkar ve süreç tamamen izlenebilir hale gelir.
Babs Formları ve Vergi Usul Kanunu Uyumluluğu
Vergi Usul Kanunu genel tebliğleri gereğince, bilanço esasına göre defter tutan mükelleflerin mal ve hizmet alışları ile satışlarını belirli hadler çerçevesinde Form Ba ve Form Bs bildirimleriyle beyan etmesi zorunludur. Tedarikçi ve müşteri cari hesap mutabakatları, bu yasal beyannamelerin doğruluğunu teyit etmek için en güvenilir mekanizmadır.
Vergi dairesine bildirilen rakamlar ile ticari defterlerde yer alan tutarlar arasındaki uyumsuzluklar, ilerleyen dönemlerde ciddi vergi cezalarına veya özel esaslara alınma riskine yol açar. Aylık dönemler itibarıyla çapraz kontrol yapılması, KDV dahil veya hariç tutar farklarının, iade faturalarının ya da kur farkı mutabakatsızlıklarının erken aşamada tespit edilmesini sağlar.
Sanayi işletmelerinde Ba-Bs mutabakatları yalnızca bir muhasebe rutini değildir; vergi denetimlerinde cezai risklerle karşılaşmamak ve tedarikçi ilişkilerini korumak için operasyonel olarak her ay eksiksiz tamamlanması gereken yasal bir zorunluluktur.
Mutabakat Mektuplarının Gönderimi ve Takibi
Mutabakat mektuplarının hazırlanması, onay için karşı tarafa iletilmesi ve gelen yanıtların işlenmesi adımları, şirketlerin finansal yönetim ve genel muhasebe disiplininin temelini oluşturur. Bu sürecin manuel yürütülmesi operasyonel yükü artırır ve insan kaynaklı hatalara açık hale getirir.
Mutabakat verilerinin ERP sisteminden çekilmesi
- İlgili dönemin son günü itibarıyla tüm aktif cari hesapların borç, alacak ve bakiye dökümleri sistemden filtrelenir.
- Yasal hadlerin üzerindeki veya tüm aktif ticari ilişkideki cariler için bakiye listeleri otomatik olarak derlenir.
- Sistem, mutabakat metninde yer alacak unvan, vergi dairesi, vergi numarası ve dönem sonu bakiyesi bilgilerini cari kartlardan doğrudan çeker.
- Açık fatura detayları, mutabakat mektubunun ekinde liste olarak sunulmak üzere rapora dahil edilir.
E-posta ve e-mutabakat entegrasyon adımları
- Hazırlanan mutabakat formları, KEP (Kayıtlı Elektronik Posta) adresleri veya entegratör firmaların e-mutabakat portalları üzerinden toplu olarak gönderilir.
- Karşı tarafın mutabakat portalı veya e-posta üzerinden yaptığı onay, ret veya fark bildirimleri sistem tarafından otomatik olarak algılanır.
- Onaylanan cariler muhasebe kayıtlarında kilitlenir ve mutabık mühürlü statüye geçirilir.
- Mutabık olunmayan durumlarda karşı tarafın bildirdiği fark nedeni sisteme işlenir ve ilgili finans sorumlusuna inceleme görevi atanır.
Fatura ve irsaliye uyumsuzluklarının giderilmesinde, sevk irsaliyesi ile fatura tarihleri arasındaki dönemsellik farkları, eksik teslimatlar veya fiyat uyuşmazlıkları detaylıca incelenir. Üretim ve depo birimlerinden alınan mal kabul tutanakları ile sevk evrakları karşılaştırılarak maddi hata hızla düzeltilir. Dönem sonlarında bu döngünün eksiksiz işletilmesi, bilanço kapanışlarının sorunsuz gerçekleşmesini ve denetim süreçlerinin hatasız tamamlanmasını güvence altına alır.
Manuel Excel Takibi ile ERP Tabanlı Otomatik Mutabakat Karşılaştırması
İmalat sanayinde faaliyet gösteren işletmelerin büyüme evresinde karşılaştığı en büyük operasyonel darboğazlardan biri, finansal veri doğruluğunun sağlanmasıdır. Binlerce kalemde hammadde alan, fason işçilik yöneten ve yüzlerce müşteriye mamul sevk eden endüstriyel tesislerde cari hesap mutabakatı, katı bir finansal disiplin gerektirir. Fabrikaların finans ve muhasebe departmanlarında hâlâ manuel olarak yürütülen Excel tabanlı mutabakat süreçleri, veri bütünlüğünü tehlikeye atan kronik hatalara gebedir.
Excel tablolama araçları esnek yapıları nedeniyle küçük ölçekli atölyelerde iş görse de, kurumsal büyüklüğe ulaşmış işletmelerde ciddi maliyetler üretir. İnsan faktörüne dayalı veri girişi, kopyala-yapıştır hataları ve versiyon karmaşası, ay sonu kapanışlarını uzatır. Tedarikçiler ve müşterilerle mutabakat sağlanamaması, nakit akışı tahminlerini bozar ve işletme sermayesini kilitler. Bu noktada kurumsal kaynak planlama altyapısına entegre çalışan sistemler, finansal veriyi operasyonel hareketlerle doğrudan senkronize eder.
Manuel süreçlerin yarattığı zaman kaybı, işletmelerin sadece idari gücünü tüketmekle kalmaz, aynı zamanda stratejik kararların gecikmesine yol açar. Satın alma faturaları, irsaliyeler ve banka hareketleri arasında kaybolan muhasebe elemanları, katma değer üreten finansal analizler yapmak yerine veri eşleştirmekle mesai harcar. Otomatik mutabakat mekanizmaları ise finansal yönetim ve genel muhasebe modülleri üzerinden tüm bu süreçleri arka planda anlık olarak yürütür.
| Kriter | Manuel Excel Takibi | ERP Tabanlı Otomatik Mutabakat |
|---|---|---|
| Veri Kaynağı ve Güncellik | Parçalı, departman bazlı ve manuel güncellenen dosyalar | Tekil veri tabanı üzerinden anlık ve entegre akış |
| Hata Oranı | Yüksek (Formül bozulmaları, yanlış hücre referansları) | Sıfıra yakın (Kural tabanlı otomatik eşleştirme) |
| İşlem Süresi | Günlerce süren kontrol, arama ve yazışma döngüsü | Saniyeler içinde toplu mutabakat formu üretimi |
| Denetim İzi (Audit Trail) | Zayıf, kimin ne zaman değiştirdiği takip edilemez | Tam şeffaflık, tüm işlemler loglanır ve izlenebilir |
| Nakit Akışı Hakimiyeti | Gecikmeli ve öngörülemez | Gerçek zamanlı borç-alacak yaşlandırma raporları |
Finansal operasyonlarda Excel bağımlılığını sürdüren işletmeler, sadece zaman kaybetmez, aynı zamanda gizli maliyetlerle karşı karşıya kalır. Çift ödemeler, kaçan iskonto fırsatları ve yanlış kur farkı hesaplamaları, manuel takibin doğal sonuçlarıdır. Endüstriyel işletmelerin finansal riskleri minimize etmek için operasyonel verilerle finansal verileri aynı potada eriten sistemlere geçiş yapması zorunludur. Üretim sahasından gelen her bir irsaliyenin ve siparişin muhasebe kayıtlarına hatasız yansıması, ancak entegre yazılımlarla mümkündür.
Cari Hesap Uyuşmazlıklarının Çözüm Yöntemleri ve Risk Yönetimi
Cari hesap mutabakatı sürecinde taraflar arasında ortaya çıkan bakiyesizlikler, operasyonel işleyişin tıkandığı ve finansal risklerin büyüdüğü kritik noktaları oluşturur. Tedarikçi veya müşteri hesaplarında görülen farklar; hatalı veri girişlerinden zamansız kesilen belgelere, lojistik operasyonlardaki eksik teslimatlardan kur farkı hesaplama yöntemlerindeki farklılıklara kadar geniş bir yelpazede kök nedene dayanır. Finansal kapamaların zamanında yapılabilmesi ve nakit akışının öngörülebilirliği için bu uyuşmazlıkların sistematik bir yaklaşımla ele alınması ve çözüme kavuşturulması şarttır. Finansal Yönetim ve Genel Muhasebe modülleri, bu tür operasyonel uyumsuzlukların izlenebilirliğini artırarak finans ekiplerine anlık kontrol imkanı sunar.
Mutabakat sürecinde kronikleşen bakiye farkları, işletmenin sadece muhasebe departmanını değil, satın alma ve satış operasyonlarının da denetim altında olmadığını gösterir. Fatura ve irsaliye uyumsuzlukları zamanında kapatılmazsa, yıl sonunda ciddi vergi cezaları ve yanlış mali tablolarla karşılaşılması kaçınılmazdır.
Uyuşmazlıkların çözümünde finans ve muhasebe birimlerinin manuel mutabakat e-postalarıyle vakit kaybetmesi yerine, kurumsal altyapıların sunduğu otomatik eşleştirme ve kural tabanlı kontrol mekanizmalarını devreye alması gerekir. Kurumsal Kaynak Planlama (ERP) entegrasyonu sayesinde, sipariş anından faturalandırma aşamasına kadar olan tüm süreçler tekilleştirilir ve cari hesap mutabakatlarında yaşanan sapma oranları minimum seviyeye indirilir.
Fatura ve İrsaliye Tarih Farklarının Giderilmesi
Cari hesap uyuşmazlıklarının en sık rastlanan kaynağı, mal veya hizmetin fiili teslim tarihi ile faturanın muhasebe kayıtlarına intikal ettiği tarih arasındaki dönem kaymalarıdır. Ay kapanışlarında mal kabulü yapılan ancak faturası sonraki aya sarkan işlemler, iki tarafın defterlerinde farklı bakiyelerin görünmesine yol açar. Bu durumun giderilmesi için mal kabul ile faturalandırma süreçlerinin İleri Planlama ve Çizelgeleme (APS) mantığına benzer şekilde zaman ekseninde senkronize edilmesi gerekir.
- Mal kabul anında düzenlenen irsaliye numarası ve tarihi, fatura giriş ekranlarında zorunlu alan olarak tanımlanmalıdır.
- Dönem sonlarında henüz faturası kesilmemiş teslimatlar için tahakkuk kayıtları eksiksiz oluşturulmalıdır.
- E-fatura ve e-arşiv entegrasyonları üzerinden gelen belgelerin sisteme otomatik işlenmesi sağlanarak manuel veri girişi kaynaklı hatalar engellenmelidir.
- İrsaliye ile fatura eşleştirmesi yapmayan satıcılarla otomatik uyarı mekanizmaları kurularak süreç hızlandırılmalıdır.
İade ve Iskonto Kayıtlarının Mutabakata Etkisi
Üretim sahasına gelen malzemelerin kalite kontrol aşamasında reddedilmesi veya hatalı ürünlerin iade edilmesi süreçleri, cari hesaplarda ciddi tutarsızlıklar yaratır. İade edilen malzemenin irsaliyesi kesilmesine rağmen karşı tarafın iade faturasını geç düzenlemesi, mutabakat dönemlerinde alacak ve borç bakiyelerinin tutuşmamasına neden olur. Benzer şekilde, dönemsel ciro primleri, hacim iskontoları veya erken ödeme indirimlerinin muhasebeleştirilmesindeki zamanlama farkları da aynı sorunu tetikler.
- İade edilen her malzeme için sistem üzerinde anlık olarak iade rezervasyonu açılmalı ve karşı tarafa resmi bildirim yapılmalıdır.
- Iskonto oranları ve kampanya koşulları sözleşme aşamasında finans sistemine tanımlanarak faturadaki indirim kalemlerinin otomatik kontrolü sağlanmalıdır.
- Kısmi iadelerde, ana faturanın hangi kaleminden düşüm yapıldığı açıkça belirtilmeli ve cari hesap ekstrelerinde bu detaylar net bir şekilde izlenmelidir.
- Kur farkı mutabakatsizliklerinde, TCMB döviz alış ve satış kurlarından kaynaklanan yasal farkların taraflarca hangi kur üzerinden hesaplandığı önceden mutabakata bağlanmalıdır.
Sıkça Sorulan Sorular
Cari hesap mutabakatı yapılmazsa hukuki ve finansal olarak hangi riskler doğar?
Ticari alacak ve borçların belirli periyotlarla teyit edilmemesi, şirketlerin finansal tablolarında gerçeği yansıtmayan bakiyelerin yer almasına yol açar. Hukuki açıdan bakıldığında, Türk Ticaret Kanunu hükümleri gereğince fatura tebliğinden itibaren sekiz gün içinde itiraz edilmeyen faturalar kabul edilmiş sayılır. Ancak yıl sonu BA/BS mutabakatları veya dönemsel cari ekstre teyitleri yapılmadığı takdirde, olası bir icra takibi veya ticari dava sürecinde alacağın ispatsız kalması riski doğar. Finansal boyutta ise tahsil edilemeyen veya yanlış takip edilen alacaklar nakit akışını felç eder, işletme sermayesini eritir ve bilanço makyajlanmasına neden olarak kredi derecelendirme notlarını olumsuz etkiler.
Form Ba ve Form Bs mutabakatları cari hesap mutabakatından farklı mı yürütülmelidir?
Vergi Usul Kanunu tebliğleri gereğince yürütülen Form Ba ve Form Bs mutabakatları, katma değer vergisi hariç mal ve hizmet alım satımlarının dönemsel olarak teyit edilmesini amaçlar. Cari hesap mutabakatı ise tüm fatura, iade, vade farkı, kur farkı ve tahsilat/tediye hareketlerini kapsayan genel bir bakiye teyit işlemidir. Uygulamada bu iki süreç entegre yürütülmelidir. Çünkü Ba/Bs formlarındaki matrah uyumsuzlukları genellikle cari hesaplardaki kapanmamış faturalardan veya dönemsel kur farkı mutabakatsizliklerinden kaynaklanır. ERP sistemleri üzerinde bu iki sürecin tek merkezden ve aynı veri tabanı üzerinden yönetilmesi, hem vergi dairesi nezdinde riskleri ortadan kaldırır hem de denetim hazırlık sürelerini minimuma indirir.
ERP sistemleri üzerinden otomatik mutabakat mektubu göndermek operasyonel yükü azaltır mi?
Manuel olarak yürütülen mutabakat süreçleri; e-posta yazımı, PDF çıktı alma, imzalama, posta veya faks ile iletme ve geri dönüşleri Excel tablolarında takip etme aşamalarında ciddi bir insan kaynağı maliyeti yaratır. Kurumsal kaynak planlama yazılımları entegre e-posta ve e-mutabakat modülleri sayesinde, belirli periyotlarda tüm cari hesaplara otomatik olarak mutabakat mektubu iletme kabiliyetine sahiptir. Karşı taraftan gelen onay veya itiraz verileri doğrudan sisteme işlenir. Bu sayede finans departmanı operasyonel evrak takibiyle vakit kaybetmez, yalnızca mutabakatsizlik yaşanan istisnai dosyalara odaklanarak zaman yönetimi sağlar.
Üretim ve Finans Operasyonlarınızı Dijitalleştirin
İmalat sanayinde operasyonel kârlılık, yalnızca üretim sahasındaki makinelerin verimli çalışmasıyla değil, bu üretimin finansal karşılığının kusursuz bir şekilde takip edilmesiyle mümkündür. Stok maliyetlerinin optimizasyonu, iş emri maliyetlendirmesi ve tedarikçi cari mutabakatlarının tek bir platformdan yönetilmesi, işletmenizin nakit akışını güvence altına alır. Gelişmiş kurumsal kaynak planlama altyapıları ve üretim yönetim sistemleri, fabrika sahasından finans departmanına kadar tüm süreçlerde veri bütünlüğü sağlar.
Teknosol mühendislik ekibi olarak, endüstriyel işletmenizin ihtiyaç duyduğu ERP, İleri Planlama ve Çizelgeleme (APS) ve üretim takip sistemlerini yerinde inceliyor, işletmenize özel fizibilite çalışmaları gerçekleştiriyoruz. Fabrikanızın üretim performansını artırmak ve finansal operasyonlarınızı uçtan uca dijitalleştirmek için teknik ekibimizle iletişime geçerek kapsamlı bir sistem demosu talep edebilirsiniz.
İlgili Çözümler ve Dijital Dönüşüm
Üretim tesislerinde operasyonel verimliliği artırmak ve planlama darboğazlarını ortadan kaldırmak için finansal yönetim ve muhasebe modülü süreçlerini devreye alabilir; tesis genelindeki malzeme, sipariş ve kapasite akışını ise ileri planlama ve çizelgeleme (APS) altyapısıyla entegre şekilde yönetebilirsiniz.
Tesisinizin üretim dinamiklerine en uygun yapılandırmayı planlamak ve canlı sistem üzerinde fizibilite değerlendirmesi yapmak için uzman ekibimizle iletişime geçebilirsiniz.