Şirketlerin finansal sağlığını korumak ve kısa vadeli yükümlülükleri karşılama kapasitesini ölçmek, bilanço yönetiminin temel taşıdır. Bilanço kalemleri arasındaki dengesizlikler, manuel cari hesap ve borç-alacak takibindeki mutabakat hataları, geciken tahsilatlar ve fatura-ödeme eşleştirme karmaşası ile birleştiğinde ciddi mali riskler tetiklenir. Özellikle dağınık Excel tablolarına dayalı yürütülen operasyonlar, işletmelerin nakit akışını kontrolsüz bırakarak likidite krizlerine zemin hazırlar. CFO’lar ve mali işler direktörleri, dönen varlıklar ile kısa vadeli yabancı kaynaklar arasındaki bu hassas dengeyi anlık olarak izleyemediğinde, stratejik kararlar gecikir ve finansal sürdürülebilirlik zedelenir.
Geleneksel yöntemler ve izole muhasebe yazılımları, işlem hacmi arttıkça veri tutarsızlıklarını beraberinde getirir. Excel tablolama araçlarında yapılan manuel veri girişleri, formül hataları ve geciken borç-alacak mutabakatları, bilançonun gerçek durumunu maskeler. Entegre bir kurumsal kaynak planlama altyapısından yoksun yapılar, tahsilat performansını ölçmekte zorlanır ve işletme sermayesini verimsiz yönetir. Buna karşın, tüm finansal süreçlerin satış, satın alma ve depo modülleriyle eş zamanlı çalıştığı entegre bir kurumsal yazılım yaklaşımı, cari oran analizinin güvenilirliğini artırır. Fatura ve ödemelerin otomatik eşleştiği, cari hesap hareketlerinin anlık olarak raporlandığı sistemler, finans yöneticilerine hatasız bir operasyonel zemin sunar.
İşletme sermayesinin yönetimi, yalnızca borç ödeme gücünü izlemek değil, dönen varlıkların nakde dönüşüm hızını operasyonel verimlilikle sabitlemektir. Kontrolsüz nakit akışı ve geciken mutabakatlar, kârlı görünen bir bilançoyu dahi kısa vadeli likidite krizine sürükleyebilir.
Bu rehberde, şirket sahipleri ve finans yöneticileri için cari oranın teorik tanımının ötesine geçilerek rasyonel hesaplama yöntemleri ele alınmaktadır. Bilanço kalemlerinin doğru sınıflandırılması, dönen varlık kalitesinin analizi ve kısa vadeli borç yönetiminde yapılan kritik hatalar detaylandırılacaktır. Ayrıca, manuel süreçlerin ortadan kaldırılması ve entegre finansal yönetim sistemleri sayesinde likidite risklerinin nasıl bertaraf edileceği somut adımlarla incelenecektir.
Cari Oranın Finansal Analizdeki Yeri ve Önemi
Cari oran, bir işletmenin bir yıl içinde nakde çevrilebileceği varlıkları ile aynı süre içinde ödemekle yükümlü olduğu borçlarını karşıleme kapasitesini gösteren temel bir likidite göstergesidir. Finansal yönetim disiplininde, bilançonun aktif ve pasif kalemleri arasındaki denge, şirketin operasyonel devamlılığının birinci dereceden güvencesidir. Mali işler yöneticileri için bu oran, bilanço sağlığının röntgenini çeken ve olası likidite dar boğazlarını önceden haber veren kritik bir erken uyarı mekanizmasıdır.
Bilançonun kısa vadeli yapısı incelendiğinde, varlık ve kaynak dengesinin doğru kurgulanması gerektiği görülür. Finansal Yönetim ve Genel Muhasebe süreçleri içerisinde dönen varlıklar ve kısa vadeli yabancı kaynaklar arasındaki ilişki, işletmenin günlük operasyonlarını finanse etme yeteneğini doğrudan belirler. Nakit, ticari alacaklar ve stok kalemlerinden oluşan dönen varlıklar, işletmenin en hareketli değerleridir. Buna karşılık, banka kredileri, ticari borçlar ve diğer kısa vadeli yükümlülükler vadesi geldiğinde ödenmek zorundadır. Bu iki grubun birbirine oranı, bilanço içi dengenin rasyonel bir değerlendirmesini sunar.
Bilançoda Dönen Varlıklar ve Kısa Vadeli Yabancı Kaynaklar
Dönen varlıkların likidite dereceleri kendi içinde farklılık gösterir. Kasa ve bankadaki nakit değerler anında ödeme kabiliyetine sahipken, ticari alacaklar vadesine ve tahsilat performansına bağımlıdır. Stoklar ise varlık kalemi içinde likiditeye dönüşmesi en uzun süren unsurdur. Kısa vadeli yabancı kaynaklar tarafında ise vadesi bir yılı sonuna kadar olan borçlar yer alır. Bu yapı, işletmenin borç servis kapasitesini doğrudan etkiler. Dağınık Excel tabloları veya manuel takiplerle bu dengenin anlık olarak izlenmesi imkansızdır. Kapsamlı bir Kurumsal Kaynak Planlama (ERP) altyapısı, dönen varlıkların ve borç vadelerinin gerçek zamanlı izlenmesini sağlayarak bu analizin hatasız yapılmasını garanti altına alır.
“Cari oran analizi, yalnızca geçmiş dönemin muhasebe kapanışlarını incelemek değildir; vadesi gelen borçların hangi varlık kalemiyle ödeneceğinin stratejik planlamasıdır. Likidite yönetiminde gösterilecek en küçük bir ihmal, operasyonel duruşlara ve finansal maliyet artışlarına yol açar.”
Şirketlerin Likidite Yönetiminde Cari Oranın Kritik Rolü
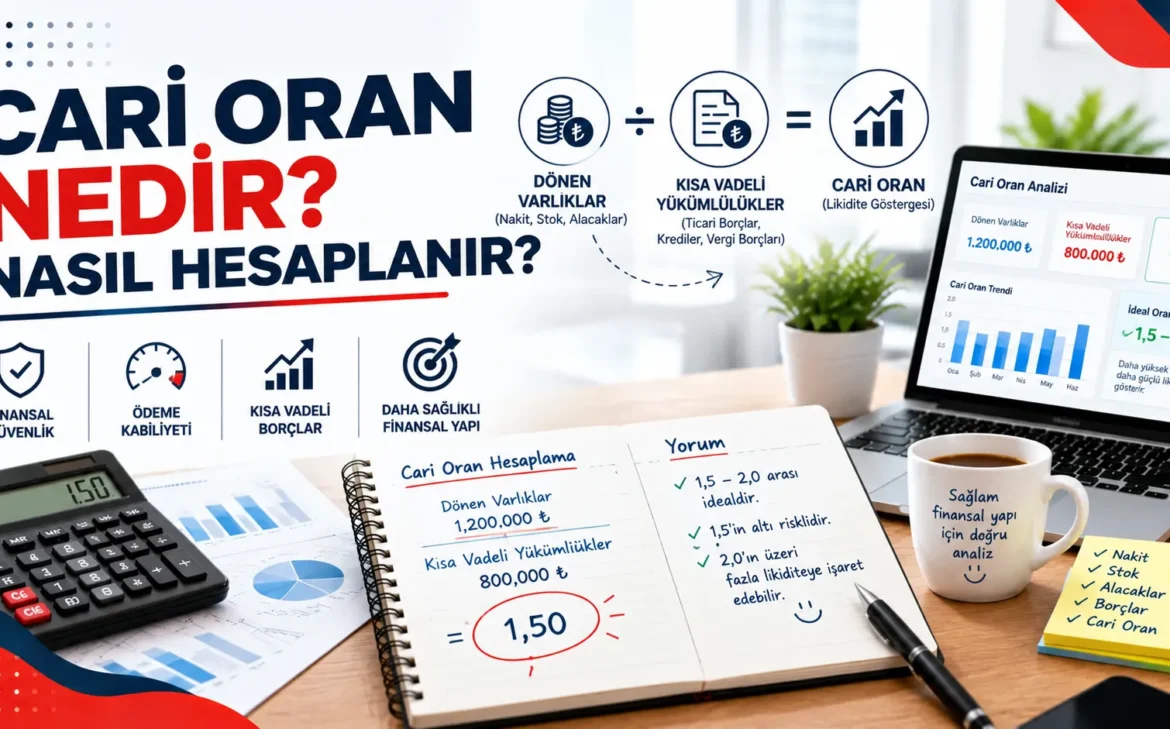
Şirketlerin finansal sağlığını ölçmede cari oran ilk eşik görevi görür. Finansal piyasalarda genel kabul gören eşik değer genellikle 1.50 ile 2.00 arasındadır. Bu oran, kısa vadeli borçların her bir lirasının en az 1.50 veya 2.00 liralık dönen varlıkla güvence altına alındığını gösterir. Oranın 1.00 seviyesinin altına düşmesi, işletmenin mevcut kısa vadeli borçlarını ödemek için varlık satmak zorunda kalabileceğini veya yeni borçlanmaya gitmek zorunda olduğunu gösterir.
Cari oranın tek başına yüksek olması her zaman mükemmel bir finansal sağlık anlamına gelmez. Aşırı yüksek bir oran, dönen varlıklar içinde devir hızı düşük stokların veya tahsil edilemeyen şüpheli ticari alacakların biriktiğine işaret edebilir. Bu durum, varlıkların verimsiz kullanıldığını ve fonların idle kaldığını gösterir. Bu yüzden cari oran analizi, alacak yaşlandırma raporları ve stok devir hızı metrikleriyle birlikte ele alınmalıdır. CFO’lar ve finans müdürleri, nakit akışının sürekliliğini sağlamak için bu oranı anlık olarak izlemeli, borç-alacak dengesini ve vade uyumsuzluklarını proaktif bir şekilde yönetmelidir.
Cari Oran Formülü ve Adım Adım Hesaplama Yöntemi
Likidite analizi, bir işletmenin kısa vadeli finansal yükümlülüklerini karşılama kapasitesini ölçen en temel bilanço testidir. Bu analizin merkezinde yer alan cari oran, dönen varlıklar toplamının kısa vadeli borçlara bölünmesiyle elde edilir. İşletmelerin finansal yönetim süreçlerinde anlık likidite durumunu izlemek için başvurduğu bu metrik, bilanço kalitesinin net bir fotoğrafını sunar. Matematiksel olarak basit görünmesine rağmen, içerdiği kalemlerin yapısı ve doğruluğu kurumsal kaynak planlama altyapısının veri bütünlüğüne doğrudan bağlıdır.
Dönen Varlık Kalemlerinin Doğru Analizi
Cari oranın pay kısmını oluşturan dönen varlıklar, bir yıl içinde nakde çevrilebilecek veya tüketilecek ekonomik değerlerden oluşur. Bu kalemlerin doğru sınıflandırılması, oranın gerçeği yansıtması açısından kritik önem taşır.
- Nakit ve Nakit Benzerleri: Kasadaki para, bankalardaki vadesiz ve vadeli mevduatlar ile anında nakde dönüşebilen menkul kıymetleri kapsar. En yüksek likidite derecesine sahip unsurlardır.
- Ticari Alacaklar: Müşterilere yapılan vadeli satışlardan doğan ve bir yıl içinde tahsil edilmesi beklenen senetli ve senetsiz alacaklardır. Şüpheli ticari alacak karşılıklarının düşülmüş net tutar üzerinden hesaba dahil edilmesi gerekir.
- Stoklar: Hammadde, yarı mamul, ticari mal ve mamullerden oluşan stoklar dönen varlıkların en az likit olan kısmıdır. Kriz dönemlerinde stokların hızla nakde dönüştürülmesi zorlaşabilir.
Kısa Vadeli Borçların Sınıflandırılması
Formülün paydasını oluşturan kısa vadeli borçlar, işletmenin bir yıl içinde ödemek zorunda olduğu tüm yükümlülükleri kapsar. Bu borçların zamanında kapatılamaması yasal takiplere ve finansal maliyetlerin artmasına yol açar.
- Ticari Borçlar: Tedarikçilerden vadeli olarak alınan mal ve hizmetler karşılığında doğan borçlardır. Satıcı cari hesapları bu kalemin temelini oluşturur.
- Finansal Borçlar: Bankalardan kullanılan kısa vadeli krediler, uzun vadeli kredilerin bir yıl içinde ödenecek anapara taksitleri ve finansal kiralama borçları bu gruptadır.
- Diğer Yükümlülükler: Personele borçlar, ödenecek vergi ve fonlar ile sosyal güvenlik kesintileri kısa vadeli borçların diğer bileşenleridir.
Aşağıdaki tabloda, sanal bir işletmenin bilanço verileri üzerinden cari oran hesaplama adımları yer almaktadır:
| Bilanço Kalemi | Tutar (TL) | Orandaki Rolü |
|---|---|---|
| Nakit ve Nakit Benzerleri | 1.500.000 | Dönen Varlık (Yüksek Likidite) |
| Ticari Alacaklar (Net) | 3.000.000 | Dönen Varlık (Orta Likidite) |
| Stoklar | 4.500.000 | Dönen Varlık (Düşük Likidite) |
| Toplam Dönen Varlıklar | 9.000.000 | Formülün Payı (A) |
| Ticari Borçlar | 2.500.000 | Kısa Vadeli Yükümlülük |
| Kısa Vadeli Banka Kredileri | 2.000.000 | Kısa Vadeli Yükümlülük |
| Ödenecek Vergi ve Diğer Borçlar | 500.000 | Kısa Vadeli Yükümlülük |
| Toplam Kısa Vadeli Borçlar | 5.000.000 | Formülün Paydası (B) |
| Cari Oran (A / B) | 1.80 | İdeal Eşik Değer Aralığında |
Örnek senaryoda görüldüğü üzere, dokuz milyon liralık dönen varlığın beş milyon liralık kısa vadeli borca bölünmesiyle elde edilen 1.80 katsayısı, işletmenin kısa vadeli borçlarını ödeme gücünün yeterli seviyede bulunduğunu gösterir. Manuel tablolarda bu hesaplamaları dönemsel olarak yapmak hatalara açık bir süreçtir. Entegre finans modülleri, bilançodaki anlık değişimleri takip ederek cari oranı gerçek zamanlı olarak raporlar ve olası likidite daralmalarını önceden işaret eder.
İdeal Cari Oran Seviyesi ve Sektörel Farklılıklar
Klasik finans teorilerinde döner varlıkların kısa vadeli borçları karşılama oranı olarak kabul edilen 2.00 eşiği, her işletme için kusursuz bir finansal sağlık göstergesi değildir. Bu oranın altında kalan her finansal tablonun risk barındırdığı varsayımı, günümüz finansal yönetim pratiklerinde geçerliliğini yitirmiştir. Şirketlerin faaliyet gösterdikleri pazar koşulları, nakit dönüşüm döngüleri ve borç yapıları, ideal likidite seviyesini doğrudan belirler. Entegre bir kurumsal kaynak planlama altyapısı kullanılmadığında, bilançoda görünen yüksek oranlar genellikle operasyonel verimsizlikleri veya tahsil edilemeyen alacakları maskeler.
2.00 Eşiğinin Finansal Gerçekliği ve Yanıltıcı Yönleri
Yüksek cari oran her zaman güçlü bir likidite pozisyonunu temsil etmez. Oranın 2.00 seviyesinin üzerinde olması, bilançoda etkin yönetilemeyen atıl varlıkların bulunduğunu gösterebilir. Finansal analizlerde bu durumun başlıca nedenleri şunlardır:
- Hızla nakde çevrilemeyen, depolarda değer kaybeden veya obsolete olmuş yüksek hacimli stoklar
- Vadesi geçmiş ancak tahsilat riski barındığı için bilançoda aktif kalmaya devam eden şişirilmiş ticari alacaklar
- Getiri yaratmayan banka hesaplarında atıl duran nakit varlıklar
- Kısa vadeli borçlanma maliyetlerini optimize edemeyen pasif sermaye yapısı
Likidite oranlarının tek başına yüksek olması, şirketin vadesi gelen borçlarını zamanında ödeyebileceği anlamına gelmez. Varlıkların kalitesi, likidite kabiliyeti ve nakit akışının hızı, nihai ödeme gücünü belirleyen temel unsurlardır.
Sektörel Dinamiklerin Likiditeye Etkisi
Sektörel iş modelleri, ideal cari oran seviyesinin alt ve üst sınırlarını kökten değiştirir. Alacak ve borç vadelerinin dengesi, stok devir hızı ve iş modelinin nakit yaratma kapasitesi sektörel farklılıkların temelini oluşturur.
- Perakende ve Hızlı Tüketim: Bu sektörde stoklar çok hızlı döner ve satışlar genellikle peşin veya kısa vadeli kredi kartı alacaklarıyla gerçekleşir. Düşük vadeli ticari borçlara rağmen yüksek stok devir hızı sayesinde 1.00 ile 1.20 arasındaki cari oranlar son derece sağlıklı kabul edilir.
- İnşaat ve Taahhüt: Uzun vadeli projeler, yüksek maliyetli hammadde alımları ve dönemsel hakediş ödemeleri nedeniyle bu sektörde nakit akışı dalgalıdır. Proje bazlı finansman yapısı sebebiyle cari oranlar sıklıkla 1.00 seviyesinin altına inebilir ancak bu durum her zaman iflas riski anlamına gelmez, yapısal bir vade uyumsuzluğudur.
- Üretim ve Sanayi: Hammadde tedariki, üretim süreci ve mamul stoklama aşamaları uzun bir nakit dönüşüm döngüsü gerektirir. Bu nedenle üretim yapan işletmelerde ideal cari oran seviyesi 1.50 ile 2.00 aralığında konumlanır.
- Hizmet Sektörü: Fiziksel stok kalemi barındırmayan veya çok düşük stokla çalışan hizmet işletmelerinde döner varlıklar büyük ölçüde alacaklardan oluşur. Alacak tahsilat süresi kısa olan bu yapularda 1.00 civarındaki oranlar yeterli likiditeyi sağlar.
İşletme sermayesi yönetimi, yalnızca oranları eşitlemekten ibaret değildir. Vadesi gelen borçlar ile tahsil edilecek alacakların vade yapısının eşleşmesi, likidite krizlerini önleyen en kritik finansal denetim adımıdır. Güncel verilerin anlık olarak izlenememesi, bilançodaki rakamların gerçek likidite durumunu yanlış yorumlamaya yol açar. Bilanço kalemlerinin anlık olarak izlenmesi ve operasyonel verilerle çapraz kontrol edilmesi, finansal sürdürülebilirliğin temel şartıdır.
Manuel Excel Takibinin Yarattığı Mali Riskler ve ERP Entegrasyonu
Finansal operasyonların ölçeği büyüdükçe, varlık ve borç kalemlerinin takibi için kullanılan yöntemlerin doğruluğu şirketin devamlılığını doğrudan etkiler. Likidite analizlerinin temelini oluşturan Finansal Yönetim ve Genel Muhasebe süreçleri, geleneksel yöntemlerle yürütüldüğünde ciddi operasyonel ve finansal açıklar doğurur. Cari oran gibi kritik bir rasyoyu manuel Excel tabloları üzerinden hesaplama alışkanlığı, anlık karar alıcıları yanıltan en büyük mali risk kaynakları arasındadır. Dağınık dosyalarda tutulan veriler, veri bütünlüğünün bozulmasına ve anlık finansal fotoğrafın yanlış okunmasına yol açar.
Dağınık Tablolarda Hatalı Varlık ve Borç Eşleştirmeleri
Excel tabanlı finansal takip, insan hatasına açık yapısı nedeniyle bilançoda manipüle edilmiş bir sağlamlık algısı yaratabilir. Şirketler, dönen varlıklar ile kısa vadeli borç kalemlerini manuel olarak eşleştirirken formül hataları, mükerrer kayıtlar veya güncellenmemiş kur farkları ile karşılaşırlar. Müşteri tahsilatlarının veya tedarikçi ödemelerinin ilgili tablolara gecikmeli işlenmesi, cari oranın gerçek değerinden sapmasına neden olur.
Bu sapma, şirketin kısa vadeli borç ödeme gücünün olduğundan yüksek görünmesine yol açabilir. Yönetim kademesi bu yanıltıcı tabloya dayanarak yeni ticari borçlar yüklendiğinde veya operasyonel harcamaları artırdığında, nakit akışı tıkanma noktasına gelir. Fatura ve ödeme eşleştirmelerindeki her bir günlük gecikme, cari oranın pay ve payda dengesini sarsar. Alacak yaşlandırma raporlarının manuel takibi sırasında vadesi geçmiş alacakların güncel borçlar içinde kaybolması, likidite krizlerinin habercisidir.
Likidite rasyolarının manuel tablolarla takibi, finansal tablolarda gecikmeli ve manipüle edilmiş bir emniyet hissi yaratır. Gerçek nakit akışı ile kâğıt üzerindeki oranlar arasındaki makas açıldığında, şirketin finansal direnci aniden çöker.
Aşağıdaki tablo, manuel Excel tabanlı takip ile Kurumsal Kaynak Planlama (ERP) altyapısına sahip entegre finansal yönetim sistemleri arasındaki operasyonel farkları net bir şekilde ortaya koymaktadır:
| Finansal Süreç | Manuel Excel Takibi | Entegre ERP Finans Yönetimi |
|---|---|---|
| Veri Girişi ve Güncellik | Manuel, gecikmeli ve hata eğilimli | Otomatik, anlık ve sıfır hata toleranslı |
| Cari Oran Hesaplaması | Periyodik raporlama dönemlerinde manuel | Gerçek zamanlı, anlık dashboard takibi |
| Fatura ve Ödeme Eşleştirme | Karmaşık ve manuel mutabakat gerektiren | Otomatik kapama ve banka entegrasyonu |
| Nakit Akışı Öngörüsü | Geçmiş veriye dayalı ve tahmini | Gelecek dönemi kapsayan dinamik projeksiyon |
Finansal Yönetim Sistemleriyle Gerçek Zamanlı Likidite Kontrolü
Mali riskleri minimize etmenin ve cari oranın sağladığı göstergeleri güvenilir kılmanın tek yolu, finansal operasyonları merkezi bir teknoloji altyapısına taşımaktır. Entegre bir kurumsal kaynak planlama yazılımı, tüm departmanlardan gelen verileri ortak bir veritabanında toplar ve finans modülü aracılığıyla anında işleme alır. Satış faturalarından depo hareketlerine, banka entegrasyonlarından satın alma siparişlerine kadar her finansal girdi, cari hesap bakiyelerini ve dönen varlık kalemlerini saniyesinde günceller.
Bu otomasyon seviyesi, işletmelerin cari oran takibini periyodik bir zahmetten çıkarıp sürekli izlenen bir kontrol mekanizmasına dönüştürür. Sistem, kısa vadeli yükümlülüklerin vade tarihini yaklaştığı anları algılar ve mevcut likit varlıkların bu borçları karşılama kapasitesini yöneticilere anlık olarak raporlar. Fatura ve ödeme eşleştirmeleri otomatik olarak gerçekleştirildiği için, alacakların tahsil edilme süreleri ve borçların ödeme vadeleri her an şeffaf bir şekilde izlenir.
Şirketler, finansal yönetim sistemlerinin sunduğu bu operasyonel disiplin sayesinde nakit akışlarını kontrol altında tutar. Borç-alacak dengesinin anlık olarak korunması, ani likidite darboğazlarının önüne geçer ve yöneticilerin stratejik kararları güvenle almasını sağlar. Doğru, tutarlı ve anlık veriye dayanan finansal yapılar, işletmelerin bankalar ve finans kuruluşları nezdindeki kredibilitesini de doğrudan güçlendirir.
Sıkça Sorulan Sorular
Cari oran kaç olmalıdır?
İdeal cari oran, genel kabul görmüş finansal standartlara göre 1.50 ile 2.00 arasında kabul edilir. Bu oran, dönen varlıkların kısa vadeli borçların iki katı olması anlamına gelir ve işletmenin likidite riskine karşı güvenli bir yastığa sahip olduğunu gösterir. Ancak bu eşik değer, faaliyet gösterilen sektöre göre ciddi farklılıklar gösterir. Perakende veya hızlı tüketim malları sektöründe nakit dönüş hızı yüksek olduğu için daha düşük cari oranlar tolere edilebilirken, üretim veya ağır sanayi kollarında stokların nakde dönüştürme süresi uzun olduğu için oranın 2.00 seviyesinin üzerinde seyretmesi istenir. Sektörel ortalamalardan sapmalar, işletmenin varlık yönetim etkinliğini ve kısa vadeli borç ödeme kabiliyetini doğrudan etkiler.
Cari oran düşükse ne anlama gelir?
Düşük cari oran, genellikle 1.00 seviyesinin altındaki değerleri ifade eder ve işletmenin kısa vadeli borçlarını karşılama konusunda likidite sıkıntısı yaşadığını gösterir. Bu durum, dönen varlıkların yani nakit, alacaklar ve stokların, vadesi gelen borçları ödemeye yetmeyeceği anlamına gelir. Mali yapıda bu oran kronik olarak düşükse, tedarikçilere yapılan ödemelerde gecikmeler, banka kredi limitlerinin aşılması ve operasyonel devamlılığın tehlikeye girmesi kaçınılmazdır. Tahsilat süreçlerindeki aksamalar veya vadesinden önce ödenmesi gereken ticari borçlar, düşük cari orana sahip işletmeleri ani nakit krizleriyle karşı karşıya bırakır.
Stoklar cari oran hesaplamasından çıkarılır mı?
Klasik cari oran hesaplamasında stoklar dönen varlıklar kalemine dahildir. Ancak stokların kısa vadede ne kadar sürede nakde çevrilebileceği belirsiz olduğu durumlarda, daha katı bir likidite ölçütü olan asit-test oranı yani likidite oranı kullanılır. Asit-test oranında dönen varlıklardan stoklar çıkarılır ve kalan net değer kısa vadeli borçlara bölünür. Özellikle yavaş hareket eden veya modası geçmiş stok kalemleri bulunduran işletmelerde, cari oranın stoklar dahil edilerek hesaplanması gerçeği yansıtmayan bir güven yaratabilir. Finansal analizlerde doğru kararlar alabilmek için stok kalitesinin ve devir hızı metriklerinin de ayrıca incelenmesi gerekir.
Entegre Finansal Yönetim ile Likidite ve Borç Yapısının Optimizasyonu
Cari oran ve benzeri likidite metriklerinin anlık olarak izlenmesi, işletmelerin finansal sağlığını koruması açısından kritik bir operasyonel süreçtir. Manuel Excel tabloları üzerinden yürütülen borç-alacak takipleri ve geciken tahsilat bildirimleri, finans yöneticilerinin doğru veriye zamanında ulaşmasını engeller. Entegre bir kurumsal kaynak planlama altyapısı, cari hesap hareketlerini, banka entegrasyonlarını ve fatura-ödeme eşleştirmelerini tek bir merkezi havuzda toplar. Bu sayede dönen varlıklar ile kısa vadeli borç dengesi saniyeler içinde raporlanır ve nakit akışı kontrol altında tutulur.
Teknosol Finansal Yönetim ve Muhasebe Çözümü; işletmenizin cari oranını anlık olarak izlemenizi, olası likidite açıklarını önceden öngörmenizi ve finansal riskleri proaktif olarak yönetmenizi sağlar. Karmaşık mutabakat süreçlerini ortadan kaldıran ve muhasebe operasyonlarını standartlaştıran bu güçlü altyapı hakkında detaylı bilgi almak ve işletmenize özel fizibilite incelemesi talep etmek için uzman ekibimizle hemen görüşün.
İlgili Çözümler ve Dijital Dönüşüm
İşletmenizde mali süreçleri hatasız yönetmek, nakit akışını güvenceye almak ve departmanlar arası borç-alacak mutabakatını kusursuzlaştırmak için finansal yönetim ve muhasebe modülü süreçlerini devreye alabilir; kurumsal finans hareketlerinizi e-belge ve e-fatura entegrasyonu altyapısıyla entegre şekilde yönetebilirsiniz.
Şirketinizin mali ve muhasebesel operasyonlarına en uygun dijital yapıyı planlamak ve canlı sistem üzerinde fizibilite değerlendirmesi yapmak için uzman ekibimizle iletişime geçebilirsiniz.