

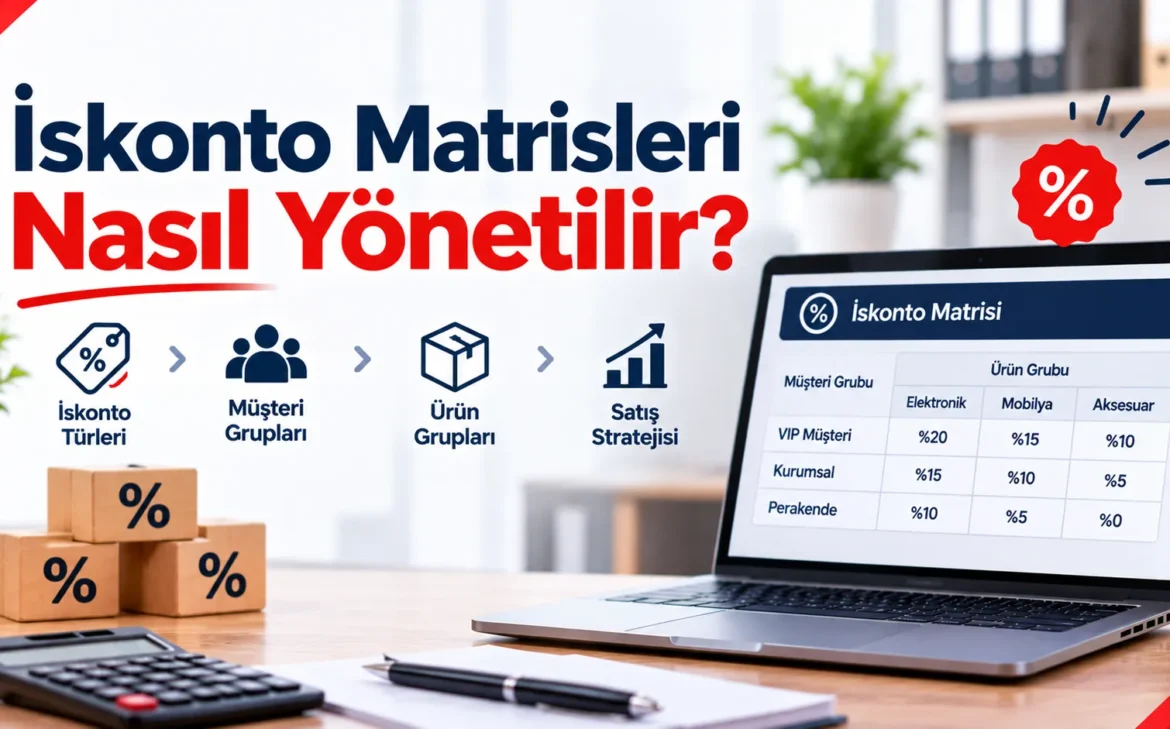
Büyüyen ticari hacimler, çok katmanlı müşteri portföyleri ve dinamik pazar koşulları, satış ekiplerinin fiyatlandırma politikalarını yönetmesini karmaşık bir operasyona dönüştürür. Müşteri bazlı özel sözleşmeler, hacim indirimleri, dönemsel kampanyalar ve kademeli iskonto oranları manuel takip edildiğinde şirketler için telafisi güç finansal kayıplar kaçınılmaz hale gelir. Excel tabanlı çözümlerin yetersiz kaldığı, satış temsilcilerinin inisiyatifine bırakılan fiyat tekliflerinin onay mekanizmalarında takıldığı ve güncel olmayan maliyetlerin iskonto oranlarıyla çarpıldığı senaryolar, kârlılık erozyonunun temel sebebidir. Ticari operasyon yöneticileri, teklif anındaki iskonto yetkisizliği ile sipariş onay aşamasındaki gecikmelerin müşteri kaybına yol açtığını ve nakit akışını doğrudan zehirlediğini yakından bilirler.
Geleneksel yöntemlerle yürütülen iskonto yönetimi, işletmeler ölçeklendikçe operasyonel kör noktalar yaratır. Farklı kanallardan gelen taleplerin izole yazılımlarda veya dağınık tablolarda tutulması, satış departmanı ile finans ve stok birimleri arasında ciddi kopukluklar doğurur. Depodaki kâr marjı ile satışın sunduğu iskonto oranı birbiriyle çeliştiğinde, onay bekleyen siparişler operasyonu kilitler. Satış dağıtım ve müşteri ilişkileri altyapısının kurumsal kaynak planlama sistemleriyle tam entegre çalışması, bu karmaşayı ortadan kaldıran tek güvenli yoldur. Otomatik onay akışları, merkezi müşteri veritabanları ve kuralları önceden tanımlanmış iskonto matrisleri, ticari süreçlerin hatasız ve denetlenebilir bir disiplinle yürütülmesini sağlar.
İskonto matrisleri, satışı hızlandırmak için kullanılan bir esneklik aracı değil, şirket kârlılığını koruyan tahkim edilmiş bir finansal sınırdır. Onay mekanizmalarından bağımsız, kural dışı her indirim doğrudan net kârdan düşer.
Bu rehber; satış direktörleri ve ticari operasyon yöneticileri için çok katmanlı iskonto matrislerinin yapılandırılmasından onay akışlarının otomasyonuna kadar uçtan uca bir operasyonel yol haritası sunar. Müşteri segmentasyonuna göre iskonto tanımlama yöntemlerini, teklif ile sipariş arasındaki veri tutarlılığını koruma tekniklerini ve CRM entegrasyonu sayesinde satış kapatma hızını artırma stratejilerini bu metin boyunca detaylı bir şekilde inceleyeceksiniz.
Kurumsal Satışta İskonto Matrisi ve Dinamik Fiyatlandırma Matematiği
Kurumsal satış operasyonlarında fiyatlama, tekil bir rakamın ötesinde çok katmanlı parametrelerin yönetildiği bir denklemdir. Satış ekipleri, saha koşullarında hızlı teklif üretme baskısı ile şirket kârlılığını koruma zorunluluğu arasında sıkışır. İskonto matrisleri, bu sıkışıklığı ortadan kaldıran ve satış politikasını standartlaştıran matematiksel kurallar bütünüdür. Manuel Excel tabloları ile yürütülen fiyatlandırma süreçleri, şirketlerin büyüme evresinde iskonto kaçağına ve kontrolsüz kârlılık erozyonuna zemin hazırlar. Dağınık veritabanları ve onay mekanizmasından yoksun teklifler, satış departmanının kârlı hacim yerine sadece ciro odaklı büyümesine neden olur.
Satış operasyonlarında merkezi bir iskonto matrisi olmadan yürütülen her manuel teklif, satış temsilcisinin inisiyatifine bırakılmış gizli bir kârlılık kaybıdır. Fiyatlandırma kuralları kurumsal kaynak planlama altyapısına entegre edilmediği sürece, ciro artarken brüt marjlar sessizce erir.
Müşteri Bazlı ve Ürün Bazlı İskonto Kriterleri
Dinamik fiyatlandırma kurgusunun ilk basamağı, iskonto yetkilerinin ve oranlarının hangi kriterlere göre atanacağını belirlemektir. Müşteri bazlı iskontolar; cari hesapların stratejik önemini, ödeme disiplinini, yıllık ciro taahhütlerini ve pazar payını baz alır. Her müşteriye aynı oranda iskonto uygulanması, yüksek hacimli kurumsal alıcıların maliyet avantajını yitirmesine veya düşük hacimli hesaplara aşırı iskonto verilerek operasyonun zarar etmesine yol açar.
Ürün bazlı iskontolar ise stok devir hızı, ürün grubu marjları, sezonsallık ve ürün maliyet dinamikleri üzerinden şekillenir. Yüksek kârlılığa sahip ana ürün gruplarında esnek iskonto alanları bırakılırken, düşük marjlı tamamlayıcı ürünlerde indirim tavanları sıkı bir şekilde uygulanır. Satış dağıtım ve finansal yönetim ve genel muhasebe süreçlerinin ortak bir zeminde çalışması, müşteri bazlı risk skorlarının anlık olarak fiyatlandırma motoruna yansıtılmasını sağlar.
Çok Katmanlı İskonto Uygulamalarında Sıralama Mantığı
Kurumsal satış sözleşmelerinde tek bir iskonto oranından söz etmek imkansızdır. İskonto yapısı; temel müşteri iskontosu, ürün grubu iskontosu, miktar iskontosu, kampanya indirimi ve dönemsel ciro primleri gibi ardışık katmanlardan oluşur. Bu katmanların hangi sırayla hesaplanacağı, nihai fatura tutarını ve dolayısıyla net kârlılığı doğrudan etkiler.
Matematiksel olarak iskonto katmanları iki farklı yöntemle uygulanır:
- Kademeli (Bileşik) İskonto Hesaplama: Her yeni iskonto oranı, bir önceki indirimin ardından kalan net tutar üzerinden düşülür. Bu yöntem, kümülatif toplamda şirketi korur ancak hesaplama karmaşıklığını artırır.
- Toplulaştırılmış (Basit) İskonto Hesaplama: Tüm iskonto oranları liste fiyatı üzerinden toplanarak tek bir kalemde düşülür. Satış ekipleri için takibi kolay olsa da, yüksek oranlarda şirketin marjını hızla tüketme riski taşır.
Satış direktörleri, bu katmanların kontrolsüz bir şekilde üst üste binmesini engellemek adına onay limitleri tanımlar. Belirlenen kârlılık eşiklerinin altına inen teklifler, sistem tarafından otomatik olarak bloke edilir ve üst yönetim onayına yönlendirilir. Sipariş onay sürecinde yaşanan bu otomasyon, hem teklif onay sürelerini kısaltır hem de insan hatasından kaynaklanan gelir kaçaklarını kalıcı olarak önler.
Teklif ve Sipariş Aşamasında İskonto Yetkilendirme ve Onay Mekanizmaları
Satış operasyonlarında ciro artırma hedefi ile brüt kârlılığı koruma disiplini arasındaki denge, doğru kurgulanmış yetkilendirme ve onay mekanizmaları üzerinden yürütülür. Sahadaki satış temsilcisi, rekabet baskısı altında hızlı teklif verme refleksine sahipken, finans yönetimi şirketin marjlarını ve nakit akış dengesini korumakla mükelleftir. Bu iki departman arasındaki potansiyel çatışma, manuel süreçlerle yönetildiğinde tekliflerin günlerce beklesin diye masalarda kalmasına ya da şirketi zarara sokacak kontrolsüz iskonto oranlarıyla onaylanmasına yol açar. Kurumsal Kurumsal Kaynak Planlama (ERP) altyapıları ile entegre çalışan Finansal Yönetim ve Genel Muhasebe modülleri, bu süreci şeffaf ve kural bazlı bir yapıya kavuşturur. İskonto matrislerinin sistemsal olarak tanımlanması, hangi satışçının hangi koşulda ne kadar indirim yapabileceğini netleştirir ve istisnai durumlarda devreye giren eskalasyon yollarını işletir.
Satış Temsilcisi Yetki Limitleri ve İstisna Yönetimi
Her satış personelinin veya ekibin yetki alanı, portföy büyüklüğü, müşteri segmenti ve ürün grubu bazında önceden tanımlanmalıdır. Standart fiyat listeleri üzerinden yapılacak en yüksek indirim oranı, satış temsilcisinin sistem
Dağınık Veritabanından Merkezi İskonto Yönetimine Geçiş Stratejileri
Orta ve büyük ölçekli ticari yapılarda iskonto yönetimi, satış ekiplerinin anlık inisiyatifleri ile finans birimlerinin katı muhasebe kuralları arasında sıkışıp kalan en hassas operasyonel alanların başında gelir. Müşteri bazlı özel indirimler, kampanya matrisleri, ciro primleri ve dönemsel iskontolar farklı departmanların yerel dosyalarında tutulduğunda, siparişten faturaya kadar geçen süreçte ciddi finansal kaçaklar oluşur. Satış temsilcisinin Excel tablosunda onaylattığı bir oran ile muhasebe yazılımındaki ana veri tabanının uyuşmaması, fatura kesim aşamasında kronik mutabakat sorunlarını tetikler. Bu durum sadece operasyonel iş yükünü artırmakla kalmaz, aynı zamanda müşteriye giden tekliflerin güvenilirliğini zedeler.
Merkezi olmayan iskonto yapıları, şirketlerin kârlılık analizlerini doğrudan karanlığa gömer. Hangi müşteri grubuna hangi hacimle hangi oranda indirim uygulandığının şeffaf bir şekilde izlenememesi, yönetim kademesinin stratejik karar alma yeteneğini kısıtlar. Satış departmanı ciro hedeflerini tutturmak adına agresif iskontolar sunarken, karlılık oranlarının bu düşüşü kaldıramaması şirketi nakit akışı krizine sürükler. Bu nedenle, teklif aşamasından sevkiyata ve finansal yönetim ve genel muhasebe süreçlerine kadar tüm iskonto kurallarının tek bir ana havuzda toplanması kaçınılmaz bir operasyonel zorunluluktur.
Excel Tabanlı İskonto Takibinin Gizli Maliyetleri
Şirketlerin büyüme evresinde ilk başvurduğu pratik yöntem olan elektronik tablolar, veri hacmi arttıkça kontrol edilemeyen birer hata üssüne dönüşür. Farklı şubelerin veya bölge müdürlüklerinin kendi geliştirdikleri dosya formatları üzerinden teklif vermesi, şirket içinde tutarsız fiyatlandırma ekosistemleri yaratır. Excel tabanlı takibin operasyonel ve finansal maliyetleri şu başlıklar altında toplanır:
- Yetkisiz indirim riskleri: Satış temsilcilerinin onay limitlerini aşan iskontoları manuel tablolarda gizlemesi veya atlaması.
- Versiyon karmaşası: Güncel olmayan iskonto matrislerinin kullanılması sonucu hatalı tekliflerin müşterilere iletilmesi.
- Geçmişe dönük izlenebilirlik kaybı: Hangi iskontonun hangi yetkiyle ve hangi gerekçeyle tanımlandığının denetim izinin bulunmaması.
- Mutabakat gecikmeleri: Fatura tutarları ile sipariş anındaki anlaşmalar uyuşmadığı için müşterilerle yaşanan uzun süreli ödeme anlaşmazlıkları.
- Raporlama gecikmeleri: Yönetimin gerçek kârlılık oranlarını görmek için haftalarca manuel veri konsolidasyonu beklemek zorunda kalması.
Bu tablonun yarattığı zararları ortadan kaldırmak için kurumsal kaynak planlama altyapısı ile tam entegre çalışan bir satış dağıtım mimarisi kurmak gerekir. Manuel müdahalelere kapalı, kuralları önceden tanımlanmış matrisler sayesinde satış ekipleri hata yapma lüksünü geride bırakır.
CRM ve ERP Sistemleri Arasında Fiyat Senkronizasyonu
Müşteri ilişkileri yönetimi ile arka plandaki ticari operasyonların kopuk çalışması, iskonto yönetimindeki en büyük kırılma noktasıdır. Saha ekibi potansiyel müşteri görüşmelerinde esnek fiyatlandırma talep ederken, bu talebin finansal karşılığı sistemde anında doğrulanmalıdır. Müşteri ilişkileri modülünde tanımlanan özel sözleşme koşullarının, sipariş onay mekanizmalarından geçerek doğrudan muhasebe ve stok kontrol sistemlerine yansıması gerekir.
Satış ekibinin teklif ekranında gördüğü rakam ile finans departmanının fatura kestiği tutar arasında saniyelik bir gecikme bile olsa, kurumsal güven zedelenir ve tahsilat süreçleri aksar. İskonto matrisleri dinamik bir şekilde merkezi sistemde kilitlenmeli, istisnai durumlar ise çok katmanlı dijital onay mekanizmalarına bağlanmalıdır.
Fiyat senkronizasyonunun kusursuz çalışması, tahsilat hızını doğrudan yukarı çeker. Müşteri, sipariş verdiği anda ödenecek net tutarı ve uygulanan iskontonun gerekçesini faturasında net olarak gördüğünde, itiraz oranları sıfıra yaklaşır. Bu entegrasyon, tahsilat tahminlerinin tutarlılığını artırırken şirketin işletme sermayesi yönetimini de sağlam bir temele oturtur.
İskonto Matrisi Performans Analizi ve Kârlılık Raporlaması
Satış operasyonlarında ciro artışı, her zaman şirket kârlılığının arttığı anlamına gelmez. Yanlış kurgulanan iskonto matrisleri ve kontrolsüz uygulanan özel indirimler, brüt satış hacmini yukarı çekerken net kârlılığı eritir. Satış direktörleri ve ticari operasyon yöneticileri, iskonto politikalarının gerçek finansal karşılığını görmek için gelişmiş analitik araçlara ihtiyaç duyar. Cari hesap bazında yapılan ciro büyüklüğünün, tahsilat vadeleri ve maliyetler hesaba katıldığında şirkete net katkı sağlayıp sağlamadığı ancak entegratif raporlama altyapılarıyla ölçülebilir. Kurumsal kaynak planlama altyapısında toplanan satış verileri ile finansal yönetim ve genel muhasebe modülleri arasında kurulan veri köprüleri, iskontonun kârlılık üzerindeki gerçek etkisini net bir şekilde ortaya koyar.
İskonto yönetimi, sipariş anındaki anlık kararlardan ibaret değildir. Yapılandırılmış bir iskonto matrisi, satış departmanının hareket alanını belirlerken finansal yönetim ve genel muhasebe disiplinine de uyumlu olmalıdır. Satış ekipleri ciro primi veya hacim iskontosu hedefiyle işlem yaparken, operasyonun kurumsal kaynak planlama yazılımları üzerinden anlık kârlılık simülasyonlarıyla takip edilmesi gerekir. Aksi takdirde, iskonto yükü işletme sermayesini zayıflatır ve nakit akışında beklenmeyen açıkları tetikler.
Brüt Satıştan Net Kârlılığa İskonto Etki Analizi
Brüt satış rakamı ile gerçekleşen net kârlılık arasındaki makas, hatalı iskonto politikaları nedeniyle hızla açılabilir. Satış dağıtım süreçlerinde ciro artışını tetiklemek amacıyla devreye alınan kademeli iskontolar, malın maliyeti ve finansman giderleri eklendiğinde şirkete zarar getirebilir. İskonto etki analizi, her bir satış kalemi ve müşteri grubu için brüt kâr marjının iskontolar sonrasında hangi seviyeye gerilediğini gösterir.
Bu analizin sağlıklı yapılabilmesi için teklif aşamasından faturalandırmaya kadar tüm indirim kalemlerinin sistem içinde ayrıştırılması gerekir. Fatura altı iskontolar, satır bazlı indirimler ve yıl sonu cirolarına bağlı geri ödemeler ayrı ayrı takip edilmelidir. Yönetim kademesi, ciro artışının sağladığı ölçek ekonomisi ile iskontoların yarattığı marj daralmasını karşılaştırmalı olarak izlemelidir.
Etki analizinde dikkat edilmesi gereken temel unsurlar şunlardır:
- Satış faturasına yansıyan net birim fiyatın, ürünün güncel maliyetini ve genel gider payını karşılama oranı.
- İskonto uygulanan müşteri gruplarının ortalama tahsilat süresi ile şirketin finansman maliyeti arasındaki denge.
- Özel iskonto talep eden müşterilerin sipariş hacmi ile şirkete yarattığı operasyonel yükün maliyet analizi.
- Satış elemanlarının iskonto yetki limitlerinin kârlılık üzerindeki sapma oranları.
Satış ekiplerine ciro hedefi üzerinden serbest iskonto yetkisi verilmesi, brüt kârlılığı koruyamayan hacim büyümesine ve nihayetinde işletme sermayesinin erimesine yol açar. İskonto matrisleri, minimum kâr marjı eşikleri aşılmayacak şekilde merkezi olarak kilitlenmelidir.
Kampanya ve Sezonluk İskonto Geri Dönüş Ölçümleri
Pazarlama faaliyetleri ve dönemsel kampanyalar kapsamında kurgulanan iskonto matrisleri, belirli bir süre sonunda kârlılık süzgecinden geçirilmelidir. Sezonluk indirimler veya dönemsel hacim kampanyaları, stok devir hızını artırırken birim başına düşen kârı baskılar. Bu kampanyaların şirkete net katkısını ölçmek için kampanya öncesi ve sonrası dönemsel kârlılık karşılaştırmaları yapılır.
Kampanya geri dönüş ölçümleri sırasında sadece satış adetlerindeki artışa odaklanmak yanıltıcıdır. İskontolu satışların getirdiği ciro, depo operasyon maliyetleri, taşıma giderleri ve uzun vadeli tahsilat riskleri hesaba katılmalıdır. Kampanya döneminde satılan hacmin, normal dönem satışlarından ne kadar pay çaldığı da analiz edilmelidir. Müşteriler sadece indirim dönemlerinde alım yapıyor ve normal fiyatlarla sipariş geçmiyorsa, uygulanan iskonto matrisi amacından sapmış demektir.
Bu süreçlerin optimize edilmesi, hatalı kurgulanan iskonto yapıcılıklarının işletme sermayesine getirdiği yükü ortadan kaldırır. Finansal sürdürülebilirlik için iskonto oranları, müşteri kârlılık skorlarına göre dinamik olarak güncellenmelidir. Düşük kârlılığa sahip müşteri segmentlerine yüksek iskontolar sunulması engellenmeli, stratejik ve yüksek hacimli iş ortaklarına ise kârlılığı koruyan özel matrisler tanımlanmalıdır.
İskonto Matrislerinin Ticari Operasyonlardaki Yeri
Kurumsal satış süreçlerinde fiyatlandırma disiplini, kârlılığın ve pazar payının dengelenmesinde kritik bir rol oynamaktadır. Müşteri bazlı, ürün grubu bazlı veya hacme dayalı indirimlerin manuel olarak yönetilmesi, şirketler için ciddi bir operasyonel yük ve gelir kaçağı kaynağıdır. Satış direktörleri ve ticari operasyon müdürleri, sahada esneklik tal
İlgili Çözümler ve Dijital Dönüşüm
Müşteri ilişkileri ve satış kanallarınızda operasyonel hızı artırmak, teklif-sipariş süreçlerindeki kayıpları önlemek için satış dağıtım ve CRM çözümü süreçlerini devreye alabilir; ticari operasyonlarınızı kurumsal kaynak planlama (ERP) altyapısıyla entegre şekilde yönetebilirsiniz.
Satış ve dağıtım hedeflerinize en uygun dijital çözümü planlamak ve canlı sistem üzerinde fizibilite değerlendirmesi yapmak için uzman ekibimizle iletişime geçebilirsiniz.
