Büyüme odaklı şirketlerde operasyon hacmi arttıkça finansal akış ile sahadaki günlük işleyiş arasındaki bağ zayıflar. Satış departmanının kapattığı bir anlaşma ile muhasebe departmanının faturalandırma süreci arasında oluşan zaman gecikmeleri, bilanço üzerinde doğrudan baskı oluşturur. Yöneticiler, dönemsel karlılık analizlerini beklerken operasyonel nakit akışındaki anlık açıkları fark edemez. Bu durum, departmanlar arası bilgi kopukluğunun ve manuel veri girişlerinin getirdiği kör noktaların doğrudan sonucudur. Şirket genel müdürleri ve finans liderleri, Excel tablolarına ve e-posta yazışmalarına dayalı raporlama süreçleriyle anlık karar alamadıklarında, işletme sermayesi yönetimi kontrol dışına çıkar ve şirketin büyüme potansiyeli finansal darboğazlarla engellenir.
Geleneksel yöntemler, işletmeler belirli bir ölçeği aştığında veriyi merkeze almakta yetersiz kalır. Farklı departmanların kendi izole yazılımlarında tuttuğu veriler, veri tekilliğini bozar ve her birimin kendi doğruluk tanımını yaratmasına yol açar. Mükerrer veri girişleri operasyonel zamanı tüketirken, yönetim kademesinin önündeki raporlar çelişkili sonuçlar barındırır. Teknosol yaklaşımı, tüm operasyonel adımları tek bir veri tabanı üzerinde birleştirerek bu karmaşaya son verir. Satış, satın alma, depo ve finans süreçleri aynı anda güncellenir. Bu sayede her departman aynı gerçeği görür, yöneticiler ise finansal riskleri gerçekleşmeden önce tespit edebilir.
İşletme sermayesi yönetimi, yalnızca borç ve alacak takibi değildir. Doğru bilgiye gecikmesiz ulaşmayı sağlayan entegre bir veri mimarisi kurulmadığı sürece, nakit akışı kontrolü sürekli bir kriz yönetimine dönüşür.
Bu rehber, şirket sahiplerine ve operasyon liderlerine işletme sermayesini koruma altına alacak somut stratejiler sunar. Nakit döngüsünü uzatan süreç tıkanıklıklarının nasıl tespit edileceğini, stok ve alacak yönetiminin finansal yapıyla nasıl senkronize edileceğini adım adım inceleyeceksiniz. Mükerrer verileri ortadan kaldıran otomasyon modellerini, departmanlar arası veri akışını standartlaştıran entegrasyon yöntemlerini ve kurumsal kaynak planlama altyapısının karar alma mekanizmalarına sağladığı operasyonel üstünlüğü bu kılavuzda bulacaksınız.
Kurumsal Finansta İşletme Sermayesi Kavramı ve Temel Dinamikleri
İşletme sermayesi, bir şirketin günlük operasyonlarını kesintisiz sürdürebilmesi ve kısa vadeli yükümlülüklerini zamanında yerine getirebilmesi için sahip olduğu finansal manevra alanını ifade eder. Şirket genel müdürleri ve operasyon liderleri için bu kavram, yalnızca bilanço kalemlerinden ibaret bir muhasebe verisi değildir. Tedarik zincirinden satış operasyonlarına kadar tüm iş süreçlerinin akış hızını belirleyen hayati bir göstergedir. Günlük ticari faaliyetlerin finansmanı, tahsilat döngüleri ve tedarikçi ödemeleri arasındaki senkronizasyon doğrudan bu sermayenin etkin yönetimine dayanır.
Departmanlar arası bilgi kopukluğu ve manuel veri girişi, bilanço kalemlerinin gerçek durumunu maskeleyerek yöneticileri yanıltır. Satış ekibinin tahsilat koşullarını dikkate almadan onayladığı siparişler veya depo yönetiminin anlık olarak Finansal Yönetim ve Genel Muhasebe modülüne aktarmadığı stok hareketleri, işletme sermayesini doğrudan eriten temel operasyonel hatalardır. Veri tekilliğinin sağlanamadığı kurumlarda, finans yöneticileri geçmişe dönük ve gecikmeli verilerle karar almak zorunda kalır. Bu durum, nakit akışında beklenmeyen açıklara yol açar ve şirketin finansal direncini zayıflatır.
Şirket yönetiminde işletme sermayesi yetersizliği, kârlı geçen bir dönemin bile iflasla sonuçlanmasına yol açabilir; çünkü kâr kağıt üzerinde kalırken operasyonların devamı için acil nakit ve likit değerlere ihtiyaç duyulur.
Brüt ve Net İşletme Sermayesi Arasındaki Operasyonel Farklar
Brüt işletme sermayesi, şirketin faaliyetlerini yürütmek için elinde bulundurduğu toplam dönen varlık tutarını gösterir. Bu büyüklük, şirketin ticari varlık büyüklüğünü ve operasyonel hacmini ortaya koyar ancak borçlanma yapısı hakkında doğrudan net bir fikir vermez. Net işletme sermayesi ise toplam dönen varlıklar ile kısa vadeli borçlar arasındaki fark olarak hesaplanır. Bu metrik, şirketin kısa vadeli yükümlülüklerini ödedikten sonra operasyonel faaliyetlerine devam edebilmek için elinde kalan net finansal gücü temsil eder. Operasyon liderleri, net işletme sermayesi daraldığında tedarik zincirinde aksamalar yaşanacağını ve üretim veya hizmet akışının yavaşlayacağını bilirler.
Dönen Varlıklar ve Kısa Vadeli Yükümlülükler Dengesi
Dönen varlıklar kalemi; nakit ve benzeri değerleri, ticari alacakları ve stokları kapsar. Kısa vadeli yükümlülükler ise ticari borçları, banka kredilerinin kısa vadeli anapara taksitlerini ve diğer kısa vadeli borç kalemlerini içerir. Bu iki grup arasındaki denge, şirketin likidite riskini doğrudan belirler. Alacakların tahsil süresi ile borçların ödeme süresi arasında uyumsuzluk olduğunda, işletme sermayesi açığı kaçınılmaz hale gelir. Entegre bir Finansal Yönetim ve Genel Muhasebe altyapısı bulunmayan yapılarda, bu vade uyumsuzlukları ancak kriz anlarında fark edilir. Satış, satın alma ve finans departmanlarının aynı veri tabanı üzerinden çalışması, dönen varlıkların optimum seviyede tutulmasını ve kısa vadeli borçların rasyonel bir şekilde yönetilmesini sağlar.
İşletme Sermayesi Nasıl Hesaplanır? Formüller ve Finansal Metrikler
Finansal sürdürülebilirliğin ve operasyonel akışın kesintisiz devam etmesi, doğru metriklerin anlık olarak izlenmesine dayanır. Şirketlerin günlük operasyonlarını finanse edebilme gücü, dönen varlıklar ile kısa vadeli yükümlülükler arasındaki matematiksel denge ile ölçülür. Excel tabanlı veya manuel hesaplama yöntemleri, veri gecikmeleri nedeniyle anlık finansal resmi yansıtmakta yetersiz kalır. Bu durum, yönetim kademesinin hatalı kararlar almasına ve likidite krizlerine zemin hazırlar.
Kurumsal kaynak planlama altyapısı kullanılmadığında, finansal veriler farklı departmanlardan sığ ve gecikmeli olarak toplanır. Satın alma, satış ve muhasebe birimleri arasındaki bilgi kopukluğu, alacakların tahsilat süresi ile borçların ödeme vadesi arasındaki dengenin şaşmasına neden olur. İşletmelerin nakit akışını güvenli bir çizgide tutabilmesi için formüllerin teorik altyapısını bilmek yetmez. Aynı zamanda bu metriklerin finansal yönetim ve genel muhasebe modülleri üzerinden anlık olarak beslenmesi gerekir.
Net İşletme Sermayesi Hesaplama Adımları
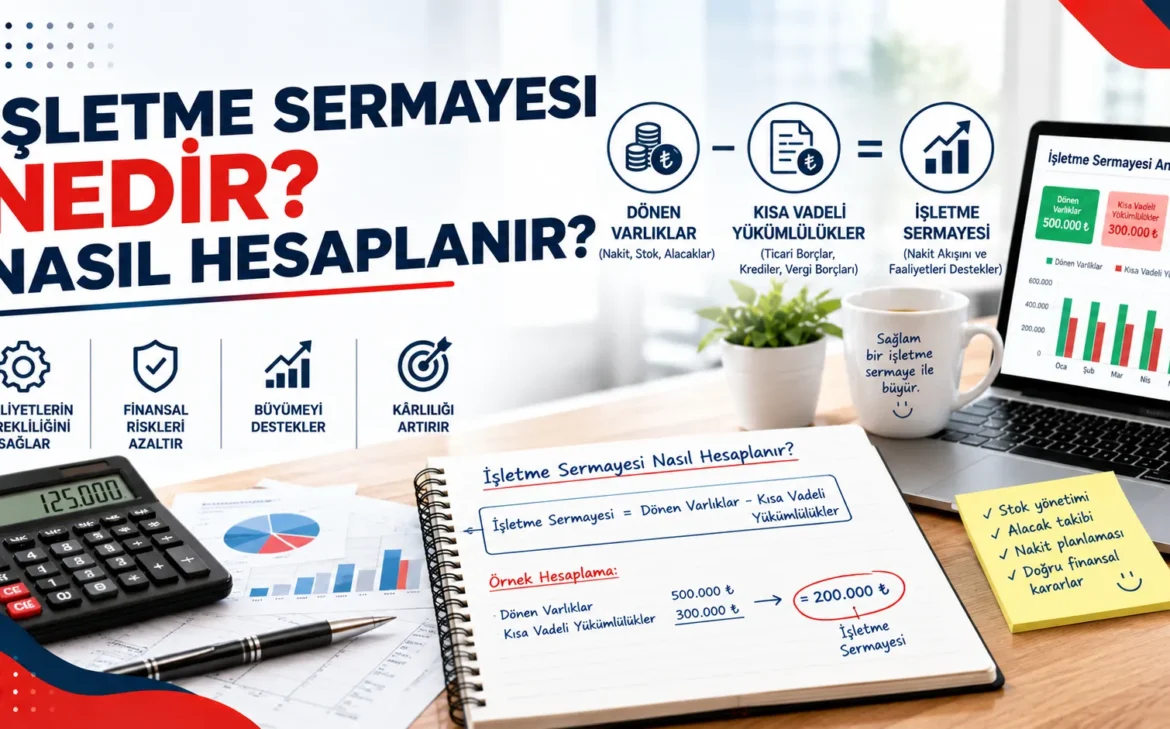
Net işletme sermayesi, bir şirketin kısa vadeli borçlarını ödeme kapasitesini ve ticari faaliyetlerini sürdürmek için elinde bulundurduğu serbest kaynağı gösterir. Temel formül, dönen varlıklar toplamından kısa vadeli yabancı kaynakların çıkarılmasına dayanır.
- Dönen Varlıklar Tespiti: Nakit, banka hesapları, ticari alacaklar, stoklar ve kısa vadeli finansal yatırımlar toplanır.
- Kısa Vadeli Yabancı Kaynaklar Tespiti: Ticari borçlar, banka kredilerinin kısa vadeli kısımları, ödenecek vergi ve sosyal güvenlik primleri gibi bir yıl içinde ödenmesi gereken yükümlülükler listelenir.
- Farkın Alınması: Dönen varlık toplamından kısa vadeli borçlar düşülür ve net işletme sermayesi rakamına ulaşılır.
Manuel süreçlerde bu adımların her ayın sonunda deftere işlenmesi günlerce sürer. Entegre yazılım altyapısı kullanan yapılar ise fatura kesildiği, stok çıktığı veya tahsilat yapıldığı anda bu dengeyi canlı bir rapor olarak ekrana getirir.
Cari Oran ve Likidite Oranları ile Sağlık Analizi
Net işletme sermayesi mutlak bir değer verirken, oran analizi şirketlerin farklı dönemler ve sektörler bazında kıyaslanmasını sağlar. Likidite düzeyini ölçmek için kullanılan en yaygın göstergeler cari oran ve asit-test oranıdır.
| Finansal Metrik | Formül | İdeal Eşik Değer | Analiz Amacı |
|---|---|---|---|
| Cari Oran | Dönen Varlıklar / Kısa Vadeli Borçlar | 1.50 – 2.00 | Kısa vadeli borçların dönen varlıklarla karşılanma gücünü ölçer. |
| Asit-Test Oranı (Likidite Oranı) | (Dönen Varlıklar – Stoklar) / Kısa Vadeli Borçlar | 1.00 ve üzeri | Stoklar nakde çevrilmeden borç ödeme kabiliyetini gösterir. |
| Nakit Oranı | (Nakit + Hazır Değerler) / Kısa Vadeli Borçlar | 0.20 – 0.50 | En likit varlıkların acil borçları karşılama oranını verir. |
Stokların nakde dönüş süreci uzun sürdüğü için asit-test oranı, finansal yönetim açısından cari orana göre daha sert ve gerçekçi bir test sunar. Stok maliyetlerinin şişkin olduğu işletmelerde cari oran yüksek görünmesine rağmen asit-test oranı kritik eşiğin altına düşebilir. Bu tür uyumsuzluklar, yönetim süreçlerinde görünmeyen likidite açıklarına işaret eder.
Nakit Dönüşüm Döngüsü Hesaplama Parametreleri
Operasyonel verimliliğin en net göstergelerinden biri nakit dönüşüm döngüsüdür. Bu parametre, paranın işletmeden çıkıp mal veya hizmet olarak satılması ve tekrar nakit olarak kasaya girmesine kadar geçen süreyi gün cinsinden ifade eder.
- Stokta Kalış Süresi: Ortalama stok tutarının günlük maliyete bölünmesiyle bulunur.
- Alacak Tahsil Süresi: Ticari alacakların ortalama günlük net satışlara bölünmesiyle hesaplanır.
- Borç Ödeme Süresi: Ticari borçların günlük maliyetlere bölünmesiyle elde edilir.
Nakit dönüşüm döngüsü, stokta kalış süresi ile alacak tahsil süresinin toplamından borç ödeme süresinin çıkarılmasıyla bulunur. Süreçlerin entegre çalışmadığı yapılarda bu parametrelerin her biri ayrı Excel dosyalarında hesaplandığı için hatalı sonuçlar kaçınılmaz olur. Veri tekilliği ilkesiyle çalışan sistemler, bu döngüyü departman bağımlılığından kurtararak otomatik olarak raporlar ve olası nakit sıkışmalarını önceden işaret eder.
Excel ile Takip Edenler ile Entegre ERP Kullananlar Arasındaki Operasyonel Uçurum
Şirketlerin büyüme evresinde karşılaştıkları en büyük yapısal engellerden biri, operasyonel süreçlerin merkezi olmayan araçlarla yönetilme ısrarıdır. Tablolama yazılımları, erken aşama işletmelerde esneklik sağlasa da, kurumsal ölçekte geri dönüşü olmayan maliyetlere yol açar. Farklı departmanların kendi lokal dosyaları üzerinden yürüttüğü operasyonlar, bilgi siloları yaratır ve bütüncül bir yönetim anlayışını imkansız hale getirir. Satış ekibinin elindeki tahsilat verisi ile finans departmanının muhasebe yazılımındaki rakamlar uyuşmadığında, işletme sermayesi yönetimi kör uçuşa dönüşür.
Entegre finansal yönetim ve genel muhasebe altyapısı bulunmayan yapılarda, her bir departman kendi gerçeğini üretir. Bu durum, yönetim kurulu masasına gelen raporların güvenilirliğini zedeler. Karar vericiler, güncel olmayan veya manipülatif Excel formüllerine dayalı raporlarla strateji belirlemeye çalışır. Operasyonel verimlilik, manuel veri aktarımının yarattığı hata payına kurban edilirken, sermaye kaçakları fark edilene kadar bilanço hasar alır.
Manuel Veri Girişinin ve Mükerrer İşlemlerin Maliyeti
Tablolama programlarıyla yürütülen süreçlerin temel zafiyeti, insan faktörüne dayalı manuel veri girişidir. Satış sözleşmesinden faturalandırmaya, depo çıkışından cari hesap takibine kadar her adımda verinin yeniden klavyeden girilmesi gerekir. Bu döngü, hata oranını doğrudan artırır. Bir ondalık hatası veya yanlış satır kopyalaması, milyonlarca liralık stok değerleme sapmalarına veya yanlış tahsilat takvimlerine neden olur.
Mükerrer işlemler sadece zaman kaybı yaratmaz. Aynı verinin farklı çalışanlar tarafından farklı dosyalara işlenmesi, kurumsal hafızanın parçalanmasına yol açar. Bir çalışanın izne ayrılması veya şirketten ayrılması durumunda, o kişinin kişisel Excel dosyalarında tuttuğu kritik finansal veriler kaybolur. Kurumsal kaynak planlama sistemleri ise veriyi tek bir merkezi tabanda toplar. Bilgi, bir kez ve kaynağında sisteme girilir. Satış, satın alma, depo ve finans departmanları aynı anlık veriyi görür. Mükerrer veri girişi ortadan kalktığı için operasyonel hız artar ve insan kaynaklı hatalar minimum seviyeye iner.
| Operasyonel Alan | Excel Tabanlı Takip | Entegre ERP Kullanımı |
|---|---|---|
| Veri Doğruluğu | Yüksek hata riski, versiyon karmaşası ve tutarsızlık | Tekil veri kaynağı, %100 tutarlılık ve anlık güncellik |
| Raporlama Süresi | Günler süren manuel veri birleştirme ve kontrol süreçleri | Tek tuşla erişilen, dinamik ve güvenilir anlık raporlar |
| Stok ve Maliyet Yönetimi | Geçmişe dönük, tahmini ve hatalı maliyetlendirme | Gerçek zamanlı maliyet analizi ve optimize edilmiş stok seviyeleri |
| Departmanlar Arası İletişim | E-posta ve telefon trafiğine dayalı yavaş bilgi akışı | Otomatik tetiklenen iş akışları ve kesintisiz entegrasyon |
Departmanlar Arası Bilgi Kopukluğunun Nakit Akışına Etkisi
Şirketlerin nakit döngüsü, departmanlar arasındaki entegrasyonun kalitesiyle doğrudan ilişkilidir. Satış departmanı kârlı bir anlaşma yaptığını düşünürken, lojistik ve depo süreçlerindeki gecikmeler malın sevkiyatını aksatabilir. Sevkiyatı yapılamayan ürün faturalandırılamaz. Faturalandırılmayan alacak tahsil edilemez. Bu zincirleme aksama, işletme sermayesinin kasaya dönüş süresini uzatır ve şirketi dış finansman maliyetlerine mahkûm eder.
Bilgi kopukluğunun en net görüldüğü alanlardan biri de satın alma ve depo yönetimindedir. Gerçek tüketim hızını ve mevcut stok maliyetini göremeyen satın alma birimi, gereksiz hammadde veya ticari mal tedarik eder. Bu durum, şirketin nakdini aşırı stokta kilitler. Cari hesapların ve vade tarihlerinin anlık olarak takip edilememesi, tahsilatların gecikmesine ve tedarikçi ödemelerinin aksamasına neden olur. Entegre yazılımlar, satış gerçekleştiği anda stoktan düşer, muhasebe kaydını oluşturur ve ilgili tahsilat planını finans takvimine işler. Bu akış, nakit akışının öngörülebilirliğini artırır ve işletme sermayesini koruma altına alır.
Kurumsal Kaynak Planlama ile İşletme Sermayesi Optimizasyonu
İşletmelerin operasyonel sürekliliğini koruması ve büyüme finansmanını öz kaynaklarıyla finanse edebilmesi, nakit döngüsünün etkin yönetilmesine bağlıdır. Dağınık departman yapıları, bilgi siloları ve manuel onay mekanizmaları, nakit akışını yavaşlatan temel unsurlardır. Satış, satın alma, depo ve finansal yönetim modüllerinin birbirleriyle veri alışverişinde bulunamaması, cari hesap risklerinin zamanında fark edilmesini engeller. Kurumsal kaynak planlama altyapısı, tüm bu operasyonel adımları tek bir veri tabanı üzerinde birleştirerek işletme sermayesi yönetimini proaktif bir yapıya kavuşturur.
Uçtan uca süreç entegrasyonu, nakit dönüşüm süresini kısaltan en kritik bileşendir. Sipariş anından tahsilata ve faturalandırmaya kadar geçen süreçte insan müdahalesini en aza indiren sistemler, hatasız veri akışı sağlar. Mükerrer veri girişlerinin ortadan kalkması, maliyetlerin doğru hesaplanmasını ve finansal raporların anlık olarak üretilmesini mümkün kılar.
Alacak ve Borç Yönetiminde Otomasyon Stratejileri
Alacak tahsilat süresi ile borç ödeme vadesi arasındaki denge, net işletme sermayesinin büyüklüğünü doğrudan belirler. Manuel takip edilen cari hesaplar, vadesi gelen alacakların gözden kaçmasına ve gecikmeli tahsilatlara yol açar. Otomasyon stratejileri, finans departmanına manuel iş yükü yaratmadan risk yönetimi yapma imkanı tanır.
- Müşteri kredi limitlerinin ve risk skorlarının satış anında otomatik olarak kontrol edilmesi
- Vadesi yaklaşan alacaklar için ilgili departmanlara ve müşterilere otomatik hatırlatma bildirimleri gönderilmesi
- Tedarikçi faturalarının satın alma siparişleri ve irsaliyelerle üçlü eşleştirme yöntemiyle otomatik olarak doğrulanması
- Ödeme planlarının nakit akış projeksiyonlarına göre dinamik olarak optimize edilmesi
İşletme sermayesi açıklarının temel sebebi operasyonel kararsızlıklar değil, tahsilat ve ödeme vadelerinin anlık olarak izlenememesidir. Finansal kontrol, departmanlar arası veri bütünlüğü sağlandığı andan itibaren başlar.
Stok Devir Hızını Artırarak Serbest Nakit Akışı Yaratma
Duran stoklar, işletme sermayesini en çok baskılayan unsurların başında gelir. Depolarda uzun süre bekleyen malzemeler, nakde çevrilemeyen sermaye anlamına gelir. Depo yönetim sistemleri ile satış tahminleme modüllerinin entegre çalışması, optimum stok seviyelerinin belirlenmesini sağlar.
Yavaş hareket eden veya atıl durumdaki stok kalemleri anlık olarak tespit edilir ve bu kalemler için indirim veya alternatif kullanım senaryoları devreye alınır. Satın alma süreçleri, fiili tüketim hızına göre otomatik tetiklendiğinden aşırı stok birikimi önlenir. Serbest kalan nakit, operasyonel giderlerin finansmanında veya yeni yatırım fırsatlarının değerlendirilmesinde kullanılır.
Gerçek Zamanlı Raporlama ve Finansal Kontrol Panelleri
Yöneticilerin doğru kararlar alabilmesi, geçmiş döneme ait verilerle değil, anlık finansal göstergelerle mümkündür. Yönetici kontrol panelleri, işletme sermayesinin bileşenlerini tek bir ekranda toplar.
- Nakit dönüşüm süresinin günlük, haftalık ve aylık bazda izlenmesi
- Alacak yaşlandırma raporlarının risk kategorilerine göre anlık olarak görüntülenmesi
- Tedarikçi bazlı borç dağılımı ve nakit çıkış projeksiyonlarının simüle edilmesi
- Net işletme sermayesi değişim oranlarının bütçe hedefleriyle kıyaslanması
Veri tekilliği ilkesiyle çalışan bu yapılar, finansal sapmaların erken teşhis edilmesini sağlar. Departmanlar arası bilgi akışının şeffaflaşması, işletme sermayesinin maliyetini düşürürken karlılık oranlarını kalıcı olarak artırır.
İşletme Sermayesi ve Süreç Yönetimi Arasındaki Doğrudan Bağlantı
Şirketlerin finansal sağlığı ve günlük operasyonlarını kesintisiz sürdürebilme kabiliyeti, doğru yönetilen bir işletme sermayesi ile doğrudan ilişkilidir. Genel müdürler ve operasyon liderleri için işletme sermayesi, sadece bilançodaki dönen varlıklar ile kısa vadeli borçlar arasındaki farktan ibaret değildir. Bu metrik, departmanlar arası bilgi akışının hızı, tedarik zinciri verimliliği ve tahsilat kabiliyetinin bir yansımasıdır. Excel tablolarında yapılan manuel takipler, departmanlar arası veri kopuklukları ve geciken raporlamalar, işletme sermayesinin yanlış hesaplanmasına ve nakit akışının tıkanmasına yol açar.
Veri tekilliği prensibiyle çalışmayan yapılar, ellerindeki likiditeyi ve stok maliyetlerini gerçek zamanlı olarak göremez. Bu durum, şirketlerin kârlı görünmelerine rağmen nakit krizi yaşamalarının temel sebebidir. Kurumsal kaynak planlama sistemleri, finans, satış, satın alma ve depo süreçlerini tek bir veritabanında birleştirerek işletme sermayesi yönetimini operasyonel bir refleks haline getirir.
İşletme Sermayesi Bileşenleri ve Finansal Kontrol
İşletme sermayesi, temelde dönen varlıklar ile kısa vadeli yabancı kaynakların neticesinde şekillenir. Ancak bu bileşenlerin her biri, şirket içindeki farklı departmanların operasyonel kararlarıyla doğrudan şekillenir. Satış ekibinin yaptığı vadeli satışlar, depo yönetiminin stokta tuttuğu ürün maliyetleri ve satın alma departmanının ödeme planları, sermaye ihtiyacını doğrudan belirler.
- Dönen Varlıklar: Nakit, ticari alacaklar, stoklar ve kısa vadeli finansal yatırımlar.
- Kısa Vadeli Borçlar: Ticari borçlar, banka kredilerinin kısa vadeli kısımları ve diğer borçlar.
- Net İşletme Sermayesi: Dönen varlıklar ile kısa vadeli borçlar arasındaki net fark.
Yönetim ekipleri, bu bileşenlerin anlık takibini yapamadığında, sermaye dağılımında ciddi hatalar ortaya çıkar. Fazla stok tutmak nakdi bağlarken, yetersiz stok ise operasyonel aksamalara neden olur. Finansal kontrolün sağlanması, tüm bu kalemlerin eş zamanlı olarak izlenmesini gerektirir.
İşletme sermayesi eksikliği, kârlı bir şirketin dahi iflas bayrağı çekmesine neden olabilir. Kârlılık kâğıt üzerinde kalırken, vadesinde ödenemeyen borçlar hukuki süreçleri tetikler.
Nakit Dönüşüm Döngüsü ve Süreç Entegrasyonu
Nakit dönüşüm döngüsü, bir şirketin tedarikçiye yaptığı ödemeden, ürettiği veya aldığı malın satışından elde ettiği nakdin kasaya girmesine kadar geçen süreyi ifade eder. Bu döngü ne kadar kısa olursa, şirketin işletme sermayesi ihtiyacı o kadar az olur ve öz kaynak kârlılığı o ölçüde artar.
| Süreç Adımı | Manuel Takip Yaklaşımı | Entegre Sistem Yaklaşımı |
|---|---|---|
| Stok Tutma Süresi | Tahmini ortalamalar ve geçmiş yıl verileriyle manuel hesaplama | Gerçek zamanlı tüketim hızına göre dinamik stok optimizasyonu |
| Alacak Tahsilat Süresi | Gecikmeli mutabakatlar ve manuel müşteri takibi | Otomatik vade uyarıları ve entegre cari hesap yönetimi |
| Borç Ödeme Süresi | Departmanlar arası bilgi sirkülasyonu ve geciken onaylar | Nakit akış projeksiyonuna göre optimize edilmiş ödeme planları |
Süreç entegrasyonu bulunmayan yapılarda, satış departmanı tahsilat durumunu tam olarak göremezken, finans departmanı da sahadaki anlık satış hacmini tahmin edemez. Bu bilgi kopukluğu, nakit döngüsünü uzatır ve işletmeyi sürekli olarak dış finansman maliyetlerine bağımlı hale getirir.
Sıkça Sorulan Sorular
İşletme sermayesi yetersizliği şirketin iflasına yol açar mı?
İşletme sermayesi yetersizliği, şirketlerin kârlı olmalarına rağmen operasyonlarını sürdürememelerinin temel nedenidir. Vadesi gelen borçlar ödenemediğinde, varlıkların haczedilmesi ve yasal icra süreçleri başlar. Likidite krizleri, operasyonel sürekliliği doğrudan tehdit eder ve kâğıt üzerindeki kârlılığı anlamsız kılar. Şirketler, borçlarını ödeyebilmek için varlıklarını değerinin çok altında satmak zorunda kalır veya faaliyetlerini tamamen durdurmak durumunda kalır.
Stok seviyelerini optimize etmek işletme sermayesini doğrudan nasıl etkiler?
Stoklar, işletme sermayesinin en büyük ve en çok nakit bağlayan bileşenlerinden biridir. Fazla stok, nakdin depoda kilitlenmesine ve finansman maliyetlerinin artmasına neden olur. Stok seviyelerinin gerçek talep tahminlerine ve tüketim hızına göre optimize edilmesi, depoda atıl duran sermayenin serbest kalmasını sağlar. Serbest kalan bu nakit, şirketin diğer operasyonel giderlerini finanse etmekte veya borçlarını kapatmakta kullanılır, böylece dış finansman ihtiyacı azalır.
ERP sistemleri nakit dönüşüm döngüsünü kısaltmak için hangi modülleri kullanır?
Kurumsal kaynak planlama sistemleri; finansal yönetim, satış ve müşteri ilişkileri yönetimi, satın alma ve depo yönetim modüllerini tek bir yapıda birleştirerek nakit dönüşüm döngüsünü kısaltır. Satış modülü, müşteri vadelerini ve limitlerini anlık olarak kontrol ederken; tahsilat ve cari hesap modülleri geciken alacakların otomatik olarak uyarılmasını sağlar. Satın alma ve stok modülleri ise malzeme ihtiyaç planlaması yaparak gereksiz alımları engeller ve tedarikçi ödeme vadelerini en verimli şekilde optimize eder.
Kurumsal Süreçlerinizde Finansal Hakimiyet Kurun
İşletme sermayenizi optimize etmek, nakit akışınızı güvence altına almak ve departmanlar arası veri kopukluklarını ortadan kaldırmak için kurumsal altyapınızı uçtan uca entegre edin. Teknosol uzmanlığında geliştirilen kurumsal kaynak planlama çözümleri, finansal yönetimden depo operasyonlarına kadar tüm iş süreçlerinizi tek bir noktadan yönetmenizi sağlar. İşletmenizin operasyonel verimliliğini artırmak ve süreçlerinize en uygun mimariyi belirlemek için uzman ekibimizle görüşerek fizibilite ve demo incelemesi talep edebilirsiniz.
İlgili Çözümler ve Dijital Dönüşüm
Kurumsal iş süreçlerinizde operasyonel şeffaflığı ve departmanlar arası veri akışını güçlendirmek için işletme bakım yönetim sistemi (CMMS) süreçlerini devreye alabilir; tüm operasyonel adımlarınızı finansal yönetim ve muhasebe modülü altyapısıyla entegre şekilde yönetebilirsiniz.
İşletmenizin hedeflerine en uygun dijital dönüşüm adımlarını planlamak ve canlı sistem üzerinde fizibilite değerlendirmesi yapmak için uzman ekibimizle iletişime geçebilirsiniz.