İşletmelerin büyüme evresinde karşılaştığı en kritik operasyonel eşiklerden biri, nakit akışının ve likidite yönetiminin anlık olarak kontrol altında tutulamamasıdır. Dağınık Excel tabloları, manuel cari hesap takipleri ve departmanlar arası kopuk borç-alacak kayıtları, finansal denetimi imkansız hale getiren gizli mali riskler üretir. Fatura ve ödeme eşleştirmelerinde yaşanan gecikmeler, periyodik mutabakat hatalarıyla birleştiğinde bilançodaki görünürlüğü zayıflatır ve yöneticilerin hatalı kararlar almasına zemin hazırlar. Özellikle finans direktörleri ve mali işler yöneticileri için geleneksel kayıt yöntemleri, operasyonel yükü artırmaktan öteye geçemez.
Geçmişte kağıt üzerinde tutulan veya izole masaüstü araçlarıyla yönetilen kasa hareketleri, bugünün dinamik ticari hacminde yetersiz kalmaktadır. Ön muhasebe ile genel muhasebe arasındaki veri bütünlüğünün kopması, tahsilat süreçlerinde gecikmelere ve kontrolsüz nakit çıkışlarına neden olur. Kurumsal kaynak planlama sistemleri bünyesinde entegre çalışan finansal yönetim modülleri, tüm bu manuel veri giriş karmaşasını ortadan kaldırır. Nakit giriş ve çıkışlarını anlık olarak doğrulayan, banka hareketlerini otomatik işleyen ve cari hesap mutabakatlarını sistem tabanlı yürüten yapılar, işletmelere operasyonel hız ve denetlenebilirlik kazandırır.
Finansal sürdürülebilirliğin temel kuralı, her bir nakit hareketinin kaynağı ile anında eşleştirilmesi ve borç-alacak dengesinin izole tablolarda değil, tekil bir kurumsal veritabanında denetlenmesidir.
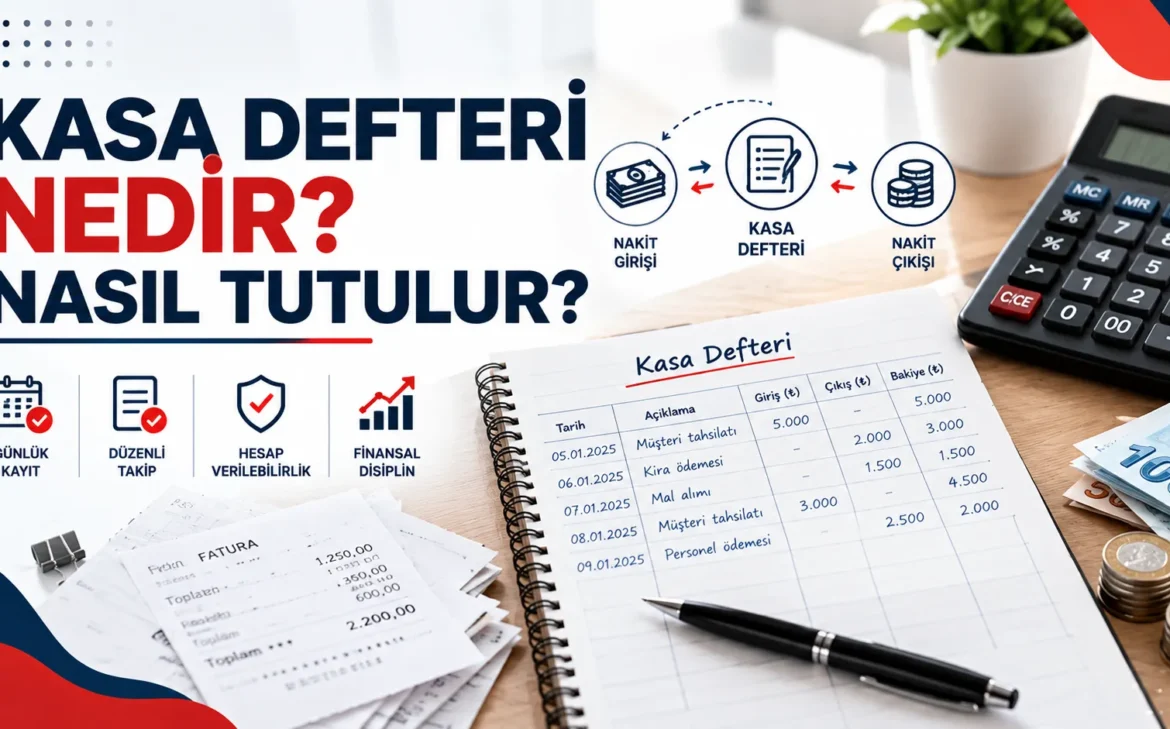
Bu kapsamlı rehber, işletmelerde kasa defteri yönetiminin temel prensiplerinden başlayarak modern finansal kontrol mekanizmalarına geçiş sürecini ele almaktadır. Manuel takibin yarattığı açmazların nasıl çözüleceğini, tahsilat ve ödeme eşleştirme süreçlerinin hangi iç kontrol adımlarıyla güvence altına alınacağını ve entegre kurumsal çözümlerin finansal operasyonlara getirdiği katma değeri somut adımlarla inceleyeceksiniz.
Kurumsal Muhasebede Kasa Defterinin Yeri ve Yasal Çerçeve
Şirketlerin finansal operasyonlarında nakit akışının izlenebilirliği, işletmenin solunum mekanizması kadar kritiktir. Kasa defteri, işletmeye giren ve çıkan nakit hareketlerinin kronolojik olarak kaydedildiği, hem muhasebe denetimlerinin temelini oluşturan hem de anlık likidite durumunu gösteren temel bir mali kayittir. Kurumsal kaynak planlama altyapılarının bulunmadığı veya manuel yöntemlerin tercih edildiği yapılarda kasa defteri, genellikle göz ardı edilen ancak mali risk barındıran bir alan olarak karşımıza çıkar. Likidite yönetimi, sadece banka hesaplarındaki bakiyeleri izlemekten ibaret değildir. Fiziksel kasadaki nakdin anlık olarak doğrulanması, gün sonu kapanışlarının hatasız yapılması ve işletmenin ani nakit ihtiyaçlarını karşılama kapasitesinin ölçülmesi bu sürecin ayrılmaz parçalarıdır.
Nakit Akış Yönetiminde Temel Kayıt
Nakit akışı yönetimi, işletmelerin borç ödeme kabiliyetini ve operasyonel devamlılığını doğrudan etkiler. Kasa defteri, tahsilatların ve tediye yani ödeme işlemlerinin anlık olarak işlendiği ilk noktadır. Bu kayıtlardaki en ufak bir gecikme veya hata, finansal raporların tamamını yanıltıcı hale getirir. CFO’lar ve mali işler yöneticileri, doğru kararlar alabilmek için güvenilir finansal verilere ihtiyaç duyar. Manuel tutulan kasa defterleri, mükerrer kayıtlar veya unutulan fişler yüzünden gerçeği yansıtmayan tablolar üretir. Bu durum, işletmenin serbest nakit akışını yanlış hesaplamasına ve kritik ödeme dönemlerinde likidite krizleriyle karşılaşmasına yol açar. Entegre bir finansal yönetim yaklaşımı, kasa hareketlerinin banka ve cari hesaplarla eş zamanlı çalışmasını sağlayarak bu riskleri ortadan kaldırır.
Kasa defterinde yapılan her eksik veya mükerrer kayıt, mizan dengesini bozar ve dönemsellik ilkesini zedeler. Fiziksel nakit hareketlerinin anlık olarak sisteme işlenmemesi, denetim sırasında vergi Usul Kanunu açısından ağır cezai yaptırımlarla sonuçlanabilecek mali riskler doğurur.
Türk Ticaret Kanuku ve Vergi Usul Kanunu Kapsamında Zorunluluklar
Türkiye’deki yasal düzenlemeler, kasa defterinin tutulmasını ve saklanmasını kati kurallara bağlar. Vergi Usul Kanunu hükümleri gereğince birinci ve ikinci sınıf tüccarlar, defter tutma mecburiyetine tabidir. Kasa defteri, tutulması zorunlu olan yasal defterlerin en hassas halkalarından biridir. İşletmelerin nakit tahsilat ve ödemelerini belirli bir yasal tutarın üzerinde banka kanalıyla yapma zorunluluğu bulunsa da, perakende satışlar ve küçük ölçekli masraflar nedeniyle kasa hareketleri her zaman varlığını korur.
Yasal düzenlemelere göre kasa hesabının borç kalanı vermesi, yani kasada bulunması imkansız olan eksi bakiyelerin oluşması vergi denetimlerinde doğrudan kusur kabul edilir. Kasada fiilen bulunmayan paranın defterde var gibi gösterilmesi veya tam tersi durumlar, hem kurumlar vergisi hem de katma değer vergisi açısından ciddi vergi tarhiyatlarına zemin hazırlar. E-belge süreçlerinin yaygınlaşması, fatura ve irsaliye gibi evrakların dijital ortama taşınmasını hızlandırmıştır. Buna rağmen kasa defteri disiplini, yasal mevzuata tam uyum sağlamak ve olası vergi incelemelerinde sorun yaşamamak adına titizlikle yürütülmelidir. Defter tutma yükümlülüklerinin ihlal edilmesi, işletmelerin itibari risklerin yanı sıra mali olarak da ağır tazminatlar ve cezalarla karşılaşmasına neden olur.
Manuel Kasa Defteri Tutmanın Yarattığı Operasyonel ve Mali Riskler
Geleneksel yöntemlerle yürütülen finansal operasyonlar, işletmelerin büyüme evresinde karşılaştığı en büyük yapısal engellerin başında gelir. Kâğıt üzerindeki kasa defterleri veya korumasız tablo yazılımları, anlık nakit akışı yönetimi gerektiren modern ticari dinamiklerde ciddi mali kayıplara zemin hazırlar. Finans departmanları, doğru olmayan verilerle karar almak zorunda kaldığında şirketin likidite dengesi bozulur ve finansal riskler artar.
İşletmelerin mali yapısını tehdit eden bu geleneksel yaklaşım, sadece veri kaydetme yetersizliğiyle sınırlı kalmaz. Tahsilat süreçlerinin gecikmesine, borç alacak dengesinin şeffaf bir şekilde izlenememesine ve denetimlerde ciddi uyumsuzlukların ortaya çıkmasına neden olur. Profesyonel kurumsal kaynak planlama altyapılarından yoksun olan bu manuel yapılar, insan hatasına açık süreçler barındırır.
| Kriter | Manuel / Excel Tabanlı Takip | Entegre Finansal Yönetim / ERP |
|---|---|---|
| Veri Doğruluğu | Manuel giriş hatalarına ve mükerrer kayıtlara açık | Otomatik validasyon ve sıfır hata prensibi |
| Anlık Nakit Görünürlüğü | Gün sonunda veya günlerce sonra raporlanabilir | Gerçek zamanlı (real-time) likidite takibi |
| Denetim İzleri (Audit Trail) | Takibi zor, silinen veya kaybolan kayıt riski yüksek | Tüm finansal hareketlerin loglandığı şeffaf yapı |
| Mutabakat Süreçleri | Günlerce süren manuel e-posta ve telefon trafiği | Otomatik ve hızlı cari mutabakat mekanizmaları |
Fatura ve Ödeme Eşleştirme Karmaşası
Finansal operasyonlarda en çok vakit kaybedilen ve hata yapılan alanların başında, gelen faturalar ile yapılan ödemelerin eşleştirilmesi gelir. Çok sayıda tedarikçiyle çalışan ve yoğun tahsilat hacmine sahip işletmelerde, kâğıt defterler veya basit elektronik tablolar bu yükü kaldıramaz. Hangi faturanın hangi tahsilat veya ödeme kalemiyle kapandığının manuel olarak takip edilmesi, açık hesap bakiyelerinde sürekli tutarsızlıklara yol açar.
Açık faturaların ve vadeli alacakların doğru yönetilememesi, işletmenin tedarik zinciri finansmanını olumsuz etkiler. Mükerrer ödeme yapılması ya da vadesi gelen borcun atlanması, ticari itibarın zedelenmesinin yanı sıra fazladan finansman maliyeti doğurur. E-belge ve e-fatura entegrasyonu gibi dijital standartların aktif olarak kullanılamadığı manuel yapılar, bu eşleştirme süreçlerinin tamamen insan gözüne ve hafızasına dayanmasına sebep olur. Bu durum, yoğun çalışma saatlerinde gözden kaçan detaylar yüzünden binlerce liralık mutabakat açıklarının doğmasını kaçınılmaz kılar.
Dağınık Excel Tablolarının ve Kağıt Kayıtların Maliyeti
Farklı departmanların veya şubelerin kendi tuttukları bağımsız Excel dosyaları, şirketin genel finansal tablosunun bütüncül olarak görülmesini engeller. Her kullanıcının kendi formüllerini ve versiyonlarını oluşturduğu bu dağınık yapı, yönetim kademesinin önüne güvenilir veri koymaz. Yöneticiler, gerçek nakit pozisyonunu bilmeden yatırım veya harcama kararı almak zorunda kalır.
Kağıt kayıtların ve korumasız dosyaların yarattığı bir diğer büyük tehlike ise iç denetim zaaflarıdır. Yetkilendirme matrisinin bulunmadığı ortamlarda yapılan yetkisiz değişiklikler, silinen satırlar veya kaybolan evraklar, finansal operasyonların güvenilirliğini tamamen ortadan kaldırır. Şirket varlıklarının korunması ve mali risklerin minimize edilmesi için, tüm kasa ve banka hareketlerinin merkezi bir sistemde, yetkilendirme yetkileri dahilinde ve anlık olarak işlenmesi zorunludur.
Modern Finansal Yönetimde Dijital Kasa ve Entegre ERP Çözümleri
Kâğıt üzerindeki kasa defterleri ve dağınık elektronik tablolar, işletmelerin nakit akışını kontrol etmekte yetersiz kaldığı için operasyonel riskleri artırır. Manuel veri girişine dayanan eski usul finansal takip yöntemleri, insan hatalarına açıktır ve tahsilat süreçlerinde gecikmelere yol açar. Büyüyen işlem hacimleri, anlık karar almayı zorunlu kılar ve bu durum Kurumsal Kaynak Planlama (ERP) çözümleri ile tüm finansal operasyonların tek merkezden yönetilmesini zorunlu hale getirir. Dijital kasa yönetimi, nakit giriş ve çıkışlarının saniyelik hassasiyetle izlenmesini sağlarken, muhasebe departmanının iş yükünü azaltır ve finansal doğruluğu garanti altına alır.
Finans Modülü ile Otomatik Borç Alacak Eşleştirmesi
Geleneksel muhasebe süreçlerinde en büyük zaman kayıplarından biri, banka ekstreleri ile cari hesapların manuel olarak eşleştirilmesidir. Modern E-Belge ve E-Fatura Entegrasyonu altyapısına sahip finans modülleri, kesilen faturalar ile yapılan tahsilatları otomatik olarak eşleştirir. Bu otomasyon sayesinde vade takibi yapılırken geciken alacaklar anında tespit edilir ve ilgili birimlere uyarı gönderilir.
- Banka hareketlerinin sistemle doğrudan entegre edilmesi
- Gelen havale ve EFT işlemlerinin ilgili müşteri cari hesaplarına otomatik işlenmesi
- Açık fatura ve kapalı fatura durumlarının anlık olarak güncellenmesi
- Manuel veri girişinden kaynaklanan mükerrer kayıt ve mutabakat hatalarının sıfırlanması
Gerçek Zamanlı Nakit Akışı ve Raporlama Yetkinlikleri
İşletmelerin finansal sağlığını koruması için geleceğe dönük nakit projeksiyonlarını doğru verilerle yapması şarttır. Entegre finansal yönetim yazılımları, kasadaki nakit miktarını, banka bakiyelerini, vadesi gelen çekleri ve ödenecek senetleri tek bir ekranda toplar. Bu bütüncül bakış açısı, yönetim kurulunun ve CFO’ların likidite krizlerini önceden görerek stratejik hamleler yapmasını sağlar.
Anlık mizan üretimi ve detaylı gelir-gider raporlaması, vergi ve mali denetim süreçlerinde hazırlık süresini ortadan kaldırır. Yıl sonu veya dönem sonu kapanış işlemleri, tüm hareketler sistem tarafından önceden kontrol edildiği için hatasız ve hızlı bir şekilde tamamlanır. Finansal verilerin şeffaf ve denetlenebilir olması, kredi derecelendirme ve dış denetim süreçlerinde işletmenin elini güçlendirir.
Kasa Defteri Tutarken ve Yönetirken Yapılan Kritik Hatalar
İşletmelerin finansal sağlığını korumak, günlük operasyonlarda atılan her mali adımın doğruluğuna ve belgelenmesine dayanır. Ön muhasebe ve finans departmanlarının manuel yöntemlerle yürüttüğü süreçler, insan faktöründen kaynaklanan hatalara açık bir zemin sunar. Kasa defteri kayıtlarında yapılan ufak gibi görünen tutarsızlıklar, zaman içinde büyük mali ve hukuki risklerin doğmasına yol açar. Finansal yönetimin temel taşı olan kasa işlemlerinin disiplinli bir şekilde yürütülmesi, işletmenin gerçek nakit durumunu görmek açısından elzemdir.
Kasa işlemlerinde belgesiz yapılan her tahsilat veya tediye, vergi denetimlerinde özel usulsüzlük cezaları ile baş başa kalmanıza ve işletmenizin mali tablosunun güvenilirliğini yitirmesine neden olur.
Fiş ve Fatura Eksikliği ile Kasa Açıkları
Kasa defteri yönetiminde karşılaşılan en yaygın operasyonel aksaklıkların başında, gerçekleşen nakit hareketlerinin yasal dayanaklarının bulunmaması gelir. Harcama veya tahsilat yapıldığı halde anında evraklandırılmayan işlemler, defter bakiyesi ile fiziki sayım arasında uçurumlar yaratır. Bu durum, muhasebe kayıtlarında kasa açığı veya fazlası olarak adlandırılan tutarsızlıkları doğurur.
Gün sonunda fiziki nakit ile defter bakiyesinin uyuşmaması, ciddi bir denetim zafiyetidir. Belgesiz harcamalar, kurumlar vergisi matrahının yanlış hesaplanmasına ve kanunen kabul edilmeyen giderlerin mali tablolara yansımasına neden olur. Vergi usul kanunları gereği her nakit hareketinin tevsik edici bir belgeye dayanması zorunludur. Manuel süreçlerde evrakların kaybolması veya muhasebe departmanına geç iletilmesi bu riski katlar. Modern kurumsal kaynak planlama altyapıları, evrak girişi olmadan kasa hareketine izin vermeyerek bu tür denetim açıklarını tamamen kapatır. Entegre finansal yönetim modülleri, her kalemin yasal dayanağını sistemde zorunlu kılarken, e-belge ve e-fatura entegrasyonu sayesinde tüm evrak akışını dijital ortamda hatasız olarak eşleştirir.
Dönemsellik İlkesine Aykırı Kayıtlar
Muhasebenin temel kavramlarından biri olan dönemsellik ilkesi, gelir ve giderlerin ilgili olduğu döneme kaydedilmesini şart koşar. Kasa defteri tutulurken yapılan zamanlama hataları, bu ilkenin ihlal edilmesine ve dönemsel kârlılık analizlerinin tamamen yanlış çıkmasına yol açar. Önceki döneme ait bir giderin cari aya kaydedilmesi veya gelecek aya ait tahsilatların o anki kasa gelirine eklenmesi, yönetim kurulunun ve mali işler müdürlerinin yanlış kararlar almasına zemin hazırlar.
Nakit akışının sağlıklı yönetilebilmesi için gelir ve giderlerin gerçekleştiği gün, anlık olarak sisteme işlenmesi gerekir. Haftalık veya aylık toplu girişler, dönemsellik sapmalarını artırır ve denetim izini kaybettirir. Kasa defterinin manuel takibi yerine gerçek zamanlı çalışan finansal yazılımlar kullanmak, tüm işlemlerin zaman damgasıyla ilgili döneme mühürlenmesini sağlar. Bu sayede işletme, maliyet ve gelir analizlerini her an net bir şekilde görebilir, nakit projeksiyonlarını gerçeğe en yakın verilerle oluşturabilir.
Sıkça Sorulan Sorular
Kasa defteri tutmak yasal olarak zorunlu mudur?
Türk Ticaret Kanunu ve Vergi Usul Kanunu hükümleri gereğince, birinci ve ikinci sınıf tüccarların tutmak zorunda olduğu defterler arasında kasa defteri veya bu işlevi gören yasal defter kayıtları net bir şekilde yer alır. Şirketlerin nakit akışını, fiili tahsilat ve ödemelerini anlık olarak yasal mevzuata uygun biçimde kaydetmesi zorunludur. Manuel veya dijital ortamda tutulan bu kayıtların, dönem sonu mizanları ve envanter çalışmalarıyla birebir mutabık olması vergi denetimlerinde cezai yaptırımlarla karşılaşmamak adına kritik önem taşır. Özellikle vergi usul kanunu uyarınca yapılan kasa sayımlarında, defter bakiyesi ile fiziki kasa mevcudu arasında kabul edilebilir sınırların üzerinde fark bulunması durumunda, işletmeler ciddi finansal riskler ve vergi inceleme tehditleriyle karşı karşıya kalır.
Manuel kasa defteri yerine neden ERP finans modülü tercih edilmelidir?
Kağıt üzerindeki defterler ya da dağınık Excel tabloları, veri giriş hatalarına, yetkisiz müdahalelere ve anlık kontrolsüzlüğe kapı aralar. Kurumsal kaynak planlama sistemleri bünyesindeki finans modülleri, nakit hareketlerinin fatura, banka ve cari hesaplarla eş zamanlı entegrasyonunu sağlar. Bu sayede tahsilat ve tediye fişleri manuel olarak deftere işlenirken yapılabilecek mükerrer kayıt veya rakam hataları sistem tarafından engellenir. Yönetim kademesi ve finans yöneticileri, anlık nakit pozisyonunu, dövizli işlemlerin kur farklarını ve günlük kasa hareketlerini raporlayarak geleceğe dönük likidite planlamasını hatasız bir şekilde yürütür.
Kasa açığı veya fazlası muhasebe kayıtlarda nasıl düzeltilir?
Fiili sayım sonucunda elde edilen kasa mevcudu ile muhasebe kayıtlarındaki kasa hesabı bakiyesi arasında fark oluşması durumunda, bu uyumsuzluk geçici hesaplar aracılığıyla kapatılır ve dönem sonunda mali tablolara yansıtılır. Kasa fazlası tespit edildiğinde ilgili tutar gelir yazılırken, kasa açığı durumunda ise gerekçesine bağlı olarak kanunen kabul edilmeyen gider veya sorumlu kişilerden alacak olarak kayda alınır. Bu tür düzeltme kayıtlarının sıkça tekrarlanması, işletmenin iç kontrol mekanizmalarında bir zafiyet olduğunu gösterir. Entegre finans yönetimi çözümleri, nakit hareketlerinin anlık olarak takip edilmesini sağlayarak bu tür mutabakatsızlıkların ve operasyonel hataların henüz oluşmadan önlenmesine imkan tanır.
Entegre Finansal Yönetim ile Nakit Akışınızı Güvence Altına Alın
İşletmelerin finansal sürdürülebilirliğini koruması, nakit akışının şeffaf, hatasız ve anlık olarak izlenmesine bağlıdır. Manuel kasa takip süreçlerinin yarattığı mutabakat zorlukları, insan kaynaklı hatalar ve geciken raporlamalar, yönetim kademesinin stratejik kararlarını olumsuz etkiler. Finansal yönetim ve genel muhasebe süreçlerini tek bir merkezde birleştiren kurumsal yazılım altyapıları, tüm kasa, banka ve cari hesap hareketlerinizi yasal mevzuata tam uyumlu ve denetlenebilir bir yapıya kavuşturur. Teknosol olarak, işletmenizin finansal operasyonlarında tam hakimiyet kurmanızı sağlayacak uçtan uca çözümler sunuyoruz.
Şirketinizin nakit yönetimini optimize etmek, kasa ve banka süreçlerindeki operasyonel yükü ortadan kaldırmak ve finansal riskleri minimize etmek için uzman ekibimizle görüşebilirsiniz. İhtiyaçlarınıza en uygun kurumsal finansal yönetim mimarisini belirlemek ve sistemlerimizin işletmenize sağlayacağı somut faydaları yerinde incelemek için bizimle iletişime geçerek demo veya fizibilite çalışması talep edebilirsiniz.
İlgili Çözümler ve Dijital Dönüşüm
Kurumsal iş süreçlerinizde operasyonel şeffaflığı ve departmanlar arası veri akışını güçlendirmek için e-belge ve e-fatura entegrasyonu süreçlerini devreye alabilir; tüm operasyonel adımlarınızı kurumsal kaynak planlama (ERP) altyapısıyla entegre şekilde yönetebilirsiniz.
İşletmenizin hedeflerine en uygun dijital dönüşüm adımlarını planlamak ve canlı sistem üzerinde fizibilite değerlendirmesi yapmak için uzman ekibimizle iletişime geçebilirsiniz.