Endüstriyel işletmelerde planlama departmanlarının Excel tabanlı manuel çizelgelerle veya kopuk yazılımlarla operasyon yürütmesi, fabrika sahasında kronik darboğazlara, yüksek ara stok maliyetlerine ve geciken teslimatlara yol açar. Vardiya planlamasından hammadde tedarikine, tezgâh verimliliğinden iş emri takibine kadar uzanan süreçlerin anlık verilerle yönetilememesi, siparişlerin zamanında sevk edilmesini engeller. Bu durum, taahhüt edilen termin sürelerinin sapmasına ve müşteri memnuniyetsizliğine neden olur.
Geleneksel yöntemler ve statik tablo programları, modern imalatın dinamik yapısına ayak uyduramaz. Tezgâh arızaları, acil sipariş eklemeleri veya iş gücü dalgalanmaları karşısında anlık reaksiyon gösteremeyen manuel yapılar, atıl kapasiteyi artırır ve OEE oranlarını aşağı çeker. Gerçek zamanlı veri akışı sağlamayan sistemler, maliyet analizlerini ve kârlılık hesaplarını varsayımlar üzerine kurmaya mecbur bırakır.
Fabrika sahasında sonlu kapasite planlaması yapmayan ve iş emirlerini anlık veriyle beslemeyen hiçbir işletme, maliyet kontrolünü ve sürdürülebilir kârlılığı uzun vadede koruyamaz.
Bu rehberde; imalat işletmelerinin operasyonel verimliliğini artıran ileri planlama ve çizelgeleme yaklaşımlarını, kurumsal kaynak planlama yazılımlarının fabrika sahasındaki kritik rollerini ve malzeme ihtiyaç planlaması süreçlerinin doğru kurgulanma adımlarını inceleyeceksiniz. Üretim hatlarının dengelenmesi, darboğazların tespiti ve kapasite analizlerinin rasyonel bir temelde nasıl yapılandırılacağına dair teknik detayları adım adım ele alacağız.
İmalat Sanayinde Muhasebe Fişi ve Finansal Kayıtların Temelleri
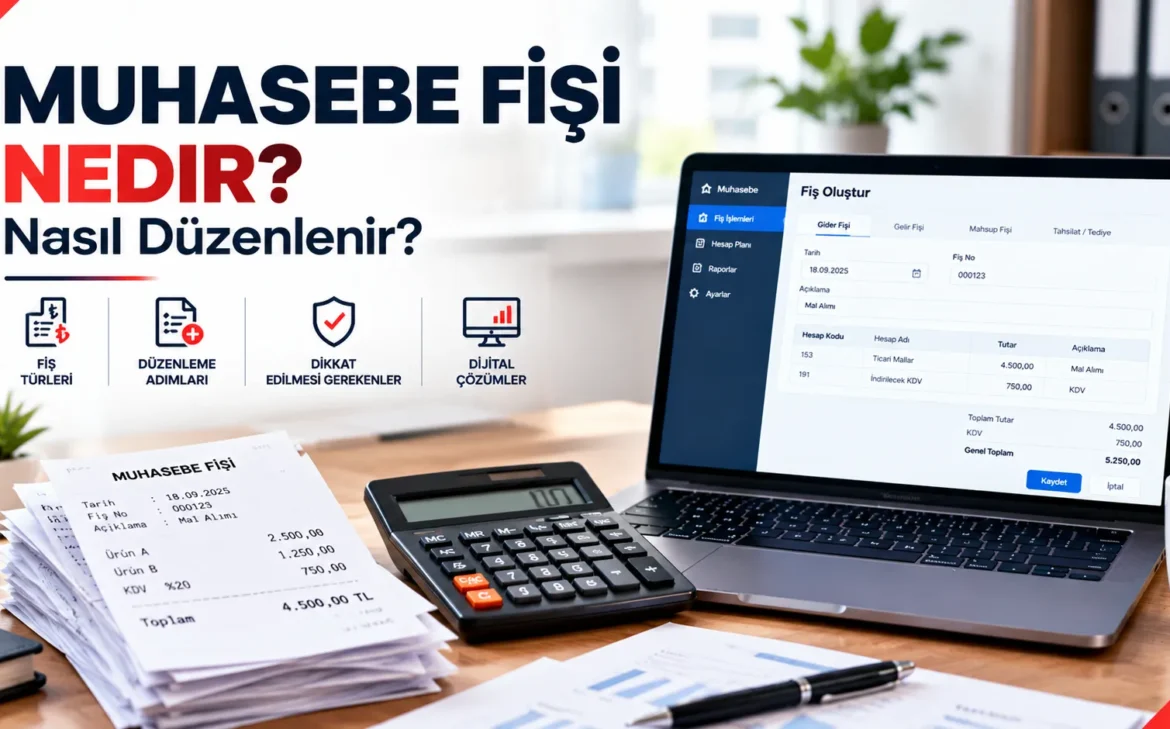
İmalat sanayinde finansal kontrol, fabrika sahasındaki en küçük operasyonel hareketin bile doğru bir şekilde muhasebeleştirilmesiyle başlar. Hammadde girişinden mamul çıkışına kadar olan süreçte gerçekleşen her ekonomik değer değişimi, yasal ve operasyonel defterlere muhasebe fişleri aracılığıyla aktarılır. Endüstriyel işletmelerde muhasebe fişi, sadece vergi mevzuatına uyum sağlayan bir belge olmaktan öte, fabrika sahasındaki fiziksel akışın finansal dildeki tam karşılığıdır.
Üretim tesislerinde maliyet muhasebesi, Maliyet Muhasebesi Nedir? incelemesinde de detaylandırıldığı üzere, direkt hammadde, direkt işçilik ve genel üretim giderlerinin izlenmesini gerektirir. Bu maliyet unsurlarının doğru hesaplarda toplanabilmesi için Kurumsal Kaynak Planlama (ERP) altyapısı üzerinde anlık fiş girişleri yapılır. Sipariş bazlı çalışan işletmelerde veya seri imalat yapan fabrikalarda, tezgâhların tükettiği enerji, işçilerin çalışma süreleri ve ambardan çekilen malzemeler muhasebe fişleri ile maliyet merkezlerine dağıtılır.
Fabrika sahasında üretilen her ürünün gerçek maliyetini hesaplayabilmek için, operasyonel hareketlerin muhasebe fişlerine eksiksiz ve hatasız yansıtılması şarttır. Kaçak veya eksik girilen bir malzeme sarf fişi, nihai ürün maliyetini doğrudan saptırır ve karlılık analizlerini işlevsiz hale getirir.
Yasal düzenlemelere göre, yevmiye defterine yapılacak kayıtların belgelendirilmesi zorunludur. İmalat sektöründe fatura, irsaliye, makbuz gibi harici belgeler doğrudan muhasebeye ulaşırken, işletme içi hareketler için dahili belgeler üretilir. Muhasebe fişleri, bu dahili ve harici belgelerin Finansal Yönetim ve Genel Muhasebe modülü altında sınıflandırılmasını ve ilgili hesaplara borç ve alacak olarak kaydedilmesini sağlar.
Mahsup, Tahsil ve Tediye Fişlerinin Operasyonel İşlevi
Endüstriyel muhasebe departmanlarında işlemler niteliklerine göre farklı fiş tipleriyle sisteme işlenir. Fabrika operasyonlarının finansal yönetimi üç temel fiş türü üzerinden yürütülür:
Tahsil Fişi: İşletmeye nakit veya benzeri kıymetlerin girişini belgeleyen ve kasa hesabının borçlandırıldığı fiş türüdür. İmalat sanayinde hurda satışları, peşin peşin yapılan fabrika içi perakende satışlar veya müşterilerden gelen nakit tahsilatlar bu yolla kaydedilir.
Tediye Fişi: Kasa veya banka hesaplarından nakit çıkışını gösteren ve kasa hesabının alacaklandırıldığı fiştir. Tedarikçilere yapılan nakit ödemeler, fabrika sahasındaki acil masraflar ve avans ödemeleri tediye fişi ile kapatılır.
Mahsup Fişi: Nakit hareketi içermeyen, iki veya daha fazla hesabın birbirine borç ve alacak kaydıyla bağlandığı fiştir. İmalat sanayinde en yoğun kullanılan fiş türüdür. Hammadde ambarından üretim hattına yapılan malzeme çekilişleri, amortisman kayıtları, maaş tahakkukları ve maliyet dağıtımları mahsup fişi ile gerçekleştirilir.
Yevmiye Defteri Kayıtlarında Belge Düzeni
Üretim yapan işletmelerde belge düzeni, denetlenebilirlik ve vergi usul kanunlarına uygunluk açısından kritik öneme sahiptir. Muhasebe fişleri, yevmiye defterine geçiş öncesinde kontrol mekanizmalarından geçer. Malzeme İhtiyaç Planlaması (MRP) sonuçlarına göre tedarik edilen girdilerin faturaları, ambar giriş irsaliyeleri ile eşleştirilir. Bu eşleşme sonrasında düzenlenen mahsup fişleri, stok hesapları ile borçlu hesaplar arasındaki dengeyi kurar.
Fabrika sahasından toplanan verilerin finansal kayıtlara dönüşüm süreci, İleri Planlama ve Çizelgeleme (APS) sistemlerinden gelen kapasite ve operasyon süreleri verileriyle de desteklenir. İşçilik maliyetlerinin ilgili üretim emirlerine yansıtılması, puantaj verilerinin mahsup fişlerine dönüştürülmesiyle mümkündür. Doğru bir belge düzeni ve hatasız fişleme altyapısı, işletmenin finansal tablolardaki duruşunu netleştirirken yöneticilere doğru kararlar alabilmeleri için güvenilir veri seti sunar.
ERP Sistemlerinde Otomatik Fiş Üretimi ve Entegrasyon Süreçleri
Üretim tesislerinde finansal süreçlerin operasyonel sahadan bağımsız yürütülmesi, maliyet kaçaklarına ve yevmiye kayıtlarında kronik tutarsızlıklara yol açar. Manuel veri girişi, vardiya sonu evrak yığınları ve Excel tabanlı muhasebeleştirme pratikleri, bilanço doğruluğunu zedelerken kapatma dönemlerinde ciddi denetim riskleri doğurur. Bu noktada entegre bir Kurumsal Kaynak Planlama (ERP) altyapısı, fabrika sahasındaki fiziksel hareketleri eş zamanlı olarak finansal verilere dönüştürür. Üretim emrinin kapanmasından hammadde tüketimine kadar her operasyon, muhasebe modülünde arka planda otomatik yevmiye fişlerini tetikler.
Geleneksel muhasebe mantığında her fişin kalem kalem elle girilmesi, insan hatası olasılığını maksimize eder. Finansal Yönetim ve Genel Muhasebe modülü ile entegre çalışan üretim ve depo süreçleri, bu manuel yükü ortadan kaldırır. Sahadaki veri toplama terminallerinden okutulan her barkod veya el terminali hareketi, ilgili hesap planı kodlarıyla eşleşerek anında defteri kebere yansır.
Malzeme İhtiyaç Planlaması ve Fatura Eşleşmesi
Üretim operasyonlarının finansal boyutu, sipariş anından sevkıyata kadar katı kurallarla yönetilir. Maliyet Muhasebesi Nedir? sorusunun sahadaki yanıtı, tam olarak bu entegrasyon mekanizmasında gizlidir. Satın alma siparişi ile gelen malzemenin irsaliyesi ve daha sonra kesilen faturası, ERP sistemi içinde üçlü eşleşme kuralına tabi tutulur.
Malzeme İhtiyaç Planlaması (MRP) motoru tarafından talep edilen bileşenlerin depo girişleri yapıldığında, sistem otomatik olarak borç ve alacak hesaplarını belirler.
- Satın alma irsaliyesi sisteme girildiğinde ilgili stok ve tedarikçi borç hesapları çalışır.
- Fatura geldiğinde olası fiyat farkları, ilgili maliyet farkı hesaplarına otomatik yansıtılır.
- Üretim reçetesine bağlı sarfiyatlar, ilgili masraf merkezlerine anlık olarak borç kaydedilir.
Fabrika sahasında yapılan hiçbir malzeme hareketi finansal karşılığından bağımsız olamaz. Reçete dışı sarfiyatlar veya fireler, otomatik muhasebe kuralları sayesinde doğrudan ilgili departmanın gider hesaplarına işlenir.
Üretimden Giriş Fişlerinin Muhasebeleşmesi
Mamulün üretim hattından çıkıp mamul depoya devredilmesi, finansal tablolarda aktif varlık artışı anlamına gelir. Bu aşamada üretilen her birim, standart veya fiili maliyet yöntemleriyle değerlenir. Üretimden giriş fişi onaylandığı anda muhasebe modülü devreye girer.
| İşlem Adımı | Manuel Süreç | Otomatik ERP Entegrasyonu |
|---|---|---|
| Hammadde Sarfiyatı | Vardiya sonu kağıtla bildirim ve gecikmeli kayıt | Barkod okutulduğu an anlık stok düşüşü ve yevmiye |
| Mamul Girişi | Ay sonunda toplu üretim maliyeti hesaplama | Üretim emri kapandığı an mamul hesabı güncelleme |
| Hata Oranı | Yüksek veri girişi ve rakam hatası riski | Sıfır hata ile kural bazlı otomatik yevmiye oluşturma |
Stok Hareketlerinin Finansal Yansıması
Depolar arası transferler, hammadde tüketimleri ve hurda çıkışları stok modülünün sınırları içinde kalmaz. Her stok hareketi, muhasebe entegrasyon parametreleri aracılığıyla bir yevmiye maddesine dönüşür. Stokların değer kaybı, rezerve edilmesi veya imhası gibi operasyonel kararlar, finansal tablolara anında yansıtılır.
Maliyet Merkezlerine Grediye Dağıtım Anahtarları
Endüstriyel işletmelerde genel üretim giderlerinin mamullere doğru adil şekilde dağıtılması kritik bir mühendislik ve muhasebe problemidir. İleri Planlama ve Çizelgeleme (APS) sistemlerinden gelen tezgâh çalışma süreleri, enerji tüketimleri ve direkt işçilik saatleri, dağıtım anahtarı olarak kullanılır. Otomatik fiş üretimi, bu parametreleri kullanarak elektrik, su, bakım ve amortisman gibi endirekt giderleri, üretilen partilere orantılı biçimde paylaştırır.
- Makine çalışma saatleri baz alınarak enerji giderlerinin iş emrine yansıtılması.
- Personel puantaj verilerinin direk işçilik maliyet merkezlerine otomatik dağıtılması.
- Bakım ve onarım maliyetlerinin ilgili üretim hatlarına atanması.
Bu yapı sayesinde işletmeler, her bir mamulün gerçek üretim maliyetini anlık olarak izleyebilir ve karlılık analizlerini güvenle gerçekleştirir. Kural tabanlı bu otomasyon, denetim izini güçlendirir ve finansal kapanış sürelerini minimuma indirir.
Maliyet Muhasebesi ve Endüstriyel Giderlerin Muhasebeleştirilmesi
İmalat sanayinde finansal kontrol, standart maliyetler ile fiili maliyetler arasındaki sapmaların anlık olarak izlenmesine dayanır. Geleneksel ticari muhasebe, fatura ve ödeme hareketlerine odaklanırken imalat muhasebesi fabrika sahasındaki fiziksel dönüşümü değere çevirir. Hammaddenin iş istasyonuna girmesinden mamul ambarına sevk edilmesine kadar geçen her operasyon, maliyet hesapları üzerinde iz bırakır. Üretim emrine bağlı maliyetlerin doğru toplanması, karlılık analizlerinin güvenilirliğini ve ileri planlama ve çizelgeleme (APS) süreçlerinin finansal temelini doğrudan etkiler.
Fabrika sahasındaki katma değerli faaliyetlerin yasal ve maliyet muhasebesi kayıtlarına yansıtılmasında 7’li maliyet hesap grupları temel rol oynar. Bu hesaplar, mamulün birim maliyetini oluşturan unsurları sınıflandırarak yönetim kuruluna ve operasyon müdürlerine karar alma mekanizmalarında veri sağlar.
Direkt İlk Madde ve Malzeme Gider Fişleri
Üretim maliyetlerinin en büyük kalemi olan hammadde ve sarf malzemelerinin sahadan üretime çıkışı, maliyet muhasebesinin ilk adımıdır. Depodan üretime sevk edilen her malzeme, ilgili iş emrine bağlanmak zorundadır. Malzeme talep fişleri veya kurumsal kaynak planlama (ERP) sistemleri üzerinden açılan reçete bazlı çıkışlar, stok hesaplarından düşülerek 710 Direkt İlk Madde ve Malzeme Giderleri hesabına borç kaydedilir.
Malzeme sarfiyatı sırasında parti büyüklüğü optimizasyonu ve fire oranlarının takibi maliyet doğruluğu açısından kritiktir.
İmalat sahasında iş emrine bağlanmayan her malzeme çıkışı, nihai mamul maliyetinin hatalı hesaplanmasına ve gerçekte kar sağlayan bir ürünün zararda gösterilmesine yol açar. Malzeme çıkış fişleri üretim emri numarası olmaksızın asla onaylanmamalıdır.
Bu aşamada ara stoklar ve yarı mamul (WIP) değerlemesi anlık olarak takip edilir. Dönem sonunda henüz tamamlanmamış üretimler üzerindeki direkt malzeme maliyetleri 151 Yarı Mamuller – Üretim hesabında bekletilir. Tamamlanan kısımlar ise 152 Mamuller hesabına aktarılır.
Endirekt İşçilik ve Amortisman Kayıtları
Üretim sürecinde direkt olarak belirli bir mamule atfedilemeyen ancak fabrikanın çalışması için zorunlu olan giderler, 720 Direkt İşçilik ve 730 Genel Üretim Giderleri hesapları aracılığıyla yönetilir. Üretim hattında doğrudan imalat operasyonunu yürüten operatörlerin işçilik maliyetleri 720 hesabına yazılırken bakım ekibi, kalite kontrol personeli ve fabrika yöneticilerinin maliyetleri 730 Genel Üretim Giderleri hesabında toplanır.
Fabrika binasının amortismanı, üretim makinelerinin elektrik tüketimi ve bakım onarım giderleri gibi endirekt kalemler de 730 hesabına borç kaydedilir. Bu giderlerin mamullere adil bir şekilde dağıtılması için maliyet muhasebesi ilkelerine uygun dağıtım anahtarları kullanılır. Makine çalışma saati, direkt işçilik saati veya katma değer oranları en sık kullanılan dağıtım anahtarları arasındadır.
Genel üretim giderlerinin mamullere yüklenmesinde finansal yönetim ve genel muhasebe disiplini ile imalat sahasındaki operasyonel veriler tam uyum içinde çalışmalıdır. Tezgâhların OEE (Genel Ekipman Etkinliği) oranları ve duruş süreleri, kapasite kullanım oranlarını etkilediği için genel üretim giderlerinin birim maliyetlere yansıma oranını doğrudan değiştirir. Düşük kapasiteyle çalışan bir fabrikada, atıl kapasite giderleri standart maliyetlerden ayrıştırılarak doğrudan dönem zararına yansıtılmalı, üretilen mamulün maliyeti bu verimsizlikle şişirilmemelidir.
Muhasebe Fişi Hataları ve Üretim Denetimlerinde Karşılaşılan Riskler
Endüstriyel işletmelerde finansal kayıtların doğruluğu, üretim sahasından gelen verilerin muhasebe sistemine ne kadar hatasız aktarıldığına doğrudan bağlıdır. Fabrika yönetimleri, maliyet muhasebesi süreçlerinde yapılan küçük hataların, genel finansal tabloları ve karlılık analizlerini nasıl saptırdığını denetim dönemlerinde net bir şekilde görür. Üretim operasyonlarında kullanılan Kurumsal Kaynak Planlama (ERP) yazılımları, fiş girişlerindeki manuel müdahaleleri en aza indirse de, insan kaynaklı hatalar veya hatalı parametre tanımlamaları ciddi vergi ve maliyet risklerini beraberinde getirir.
Bağımsız denetimlerde ve vergi incelemelerinde, üretim işletmelerinin en çok takıldığı noktaların başında fiş açıklamalarının yetersizliği ve hatalı hesap planı kullanımları gelir. Sahadaki fiili durum ile muhasebe kayıtları arasındaki uyumsuzluk, Maliyet Muhasebesi Nedir? sorusunun yanıtını arayan işletmeler için yanlış mamul maliyeti hesaplanmasına yol açar. Bu durum, teklif verme süreçlerinde hatalı fiyatlandırma yapılmasına ve operasyonel karlılığın erimesine neden olur.
Yanlış Hesap Koduna İşlenen Üretim Giderleri
Üretim hatlarında tüketilen hammaddelerin, direkt işçiliklerin veya genel üretim giderlerinin yanlış yansıtma hesaplarına kaydedilmesi, mamul maliyetlerinin manipüle edilmesine sebep olur. Örneğin, esas üretim gider yerinde tüketilmesi gereken bir malzemenin yardımcı üretim gider yerine işlenmesi, birim maliyet analizlerini altüst eder. Bu tür hatalar, İleri Planlama ve Çizelgeleme (APS) sistemlerinden alınan kapasite ve maliyet simülasyonlarının gerçekçi olmayan sonuçlar üretmesine yol açar.
Doğru hesap kodlaması yapılmadığında karşılaşılan temel operasyonel riskler şunlardır:
- Direkt hammadde giderlerinin genel üretim giderleri hesabına atılması sonucu ürün bazlı karlılığın yanlış hesaplanması.
- Bakım-onarım maliyetlerinin yatırım harcaması (CapEx) yerine doğrudan gider (OpEx) olarak kaydedilmesi ve amortisman sapmaları.
- Taşeron işçilik faturalarının yanlış maliyet merkezlerine (CC) işlenmesi nedeniyle verimlilik KPI metriklerinin hatalı raporlanması.
- Hurda ve fire maliyetlerinin olağan dışı giderler yerine doğrudan üretim maliyetine yüklenmesiyle gerçek fire oranlarının gizlenmesi.
Dönem Kapama İşlemlerinde Yapılan Kritik Yanlışlar
Mali yıl veya ay sonu kapama işlemlerinde yapılan fiş hataları, dönemsellik ilkesine aykırılık teşkil eder ve yasal cezai yaptırımlarla sonuçlanabilir. Üretim işletmelerinde dönem kapama aşamasında sıkça karşılaşılan operasyonel ve finansal hatalar şu adımlarla düzeltilmelidir:
- Fiş tarihi ile sevk irsaliyesi veya mal kabul fişi tarihlerinin mutabakatı mutlaka yapılmalıdır. Kapanan aya ait üretim faturaları sonraki aya işlenmemelidir.
- Yarım kalan üretimler için hesaplanan yarı mamul (WIP) değerleme fişleri, fiili hammadde tüketim miktarları ve Finansal Yönetim ve Genel Muhasebe modülündeki envanter değerleriyle karşılaştırılmalıdır.
- Kur farkı değerlemeleri, yabancı para cinsinden hammadde borçları için doğru kur üzerinden hesaplanmalı ve hatalı mahsup fişleriyle gider hesaplarına şişirme yapılmamalıdır.
- Mali denetimlerde tespit edilen hatalı fişler için zaman kaybetmeden ilgili döneme ait muhasebe standartlarına uygun mahsup veya tediye fişleriyle düzeltme kayıtları (ihbarname riskini önlemek adına) oluşturulmalıdır.
Sıkça Sorulan Sorular
Üretimden iade edilen hammaddeler muhasebe fişine nasıl yansıtılır?
Üretim sahasından depoya geri gelen fire, artık veya kullanılmamış hammaddeler, hammadde ambar giriş fişi ile kayıt altına alınır ve maliyet muhasebesinde ilgili üretim maliyet hesabından düşülerek hammadde stok hesaplarına borç kaydedilir. Bu süreçte malzeme iade fişi, depo çıkış maliyeti üzerinden ters kayıt mantığıyla işlenir. İmalat emrine yanlışlıkla fazladan yüklenen girdilerin doğru maliyet merkezine iade edilmesi, dönemsellik ilkesi gereği mamul başına düşen gerçek hammadde maliyetinin sapmasını önler ve eksiksiz bir envanter kontrolü sağlar.
ERP kullanan fabrikalarda manuel muhasebe fişi düzenlemek tamamen bırakılabilir mi?
Endüstriyel otomasyonun ve entegre veri akışının hâkim olduğu işletmelerde, operasyonel işlemlerin neredeyse tamamı otomatik muhasebeleştiği için manuel fiş girişi istisnai durumlara indirgenir. Malzeme hareketleri, sevk irsaliyeleri, fason faturaları ve personel bordroları gibi süreçler entegre sistemler tarafından anlık olarak yevmiye maddelerine dönüştürülür. Tamamen manuel fiş girişinin sürdürülmesi, veri bütünlüğünü bozar ve insan kaynaklı hatalara yol açar. Sadece dönem sonu mahsupları, amortisman kayıtları ve tahakkuklar gibi istisnai finansal düzeltmelerde manuel fiş kullanımı devam eder.
Fiş tarihi ile sevk tarihi arasındaki uyumsuzluklar maliyet muhasebesini nasıl etkiler?
Sevkıyatın fiilen yapıldığı gün ile muhasebe fişinin sisteme girildiği tarih arasındaki zaman farkı, dönemsellik hatalarına ve yanlış maliyet hesaplamalarına neden olur. Özellikle ay sonu kapanışlarında, fiili sevk tarihi bir önceki ayda kalmasına rağmen fiş tarihi yeni aya kesilen işlemler, ilgili dönemin yükümlülüklerini ve kârlılığını doğrudan saptırır. Bu durum, mamul maliyetlerinin hatalı raporlanmasına ve yönetim kararlarının yanıltıcı veriler üzerine kurulmasına yol açar. Kusursuz bir maliyet muhasebesi için lojistik hareketler ile finansal kayıtların eş zamanlı yürütülmesi zorunludur.
Endüstriyel Süreçlerde Dijital Dönüşüm ve Entegre Yönetim
Üretim sahasındaki tüm operasyonel hareketlerin finansal kayıtlara hatasız ve anlık olarak yansıması, işletmelerin kârlılık analizlerini doğrudan etkiler. Manuel veri girişlerinin yarattığı zaman kayıplarını ve maliyet sapmalarını ortadan kaldırmak için kurumsal kaynak planlama altyapısının sahadaki veri toplama sistemleriyle tam entegre çalışması gerekir. Malzeme ihtiyaç planlamasından kapasite çizelgelemesine kadar tüm süreçlerin tek bir merkezden yönetilmesi, operasyonel verimliliği en üst düzeye çıkarır.
Teknosol olarak geliştirdiğimiz kurumsal yazılım çözümleri, fabrikaların üretim ve finans dengesini en ince detayına kadar optimize eder. İşletmenizin sahadaki gerçek zamanlı verilerini finansal başarınıza dönüştürmek, planlama kabiliyetinizi artırmak ve operasyonel maliyetlerinizi düşürmek için uzman mühendislerimizle iletişime geçerek detaylı bir fizibilite incelemesi talep edebilirsiniz.
İlgili Çözümler ve Dijital Dönüşüm
Üretim tesislerinde operasyonel verimliliği artırmak ve planlama darboğazlarını ortadan kaldırmak için finansal yönetim ve muhasebe modülü süreçlerini devreye alabilir; tesis genelindeki malzeme, sipariş ve kapasite akışını ise kurumsal kaynak planlama (ERP) altyapısıyla entegre şekilde yönetebilirsiniz.
Tesisinizin üretim dinamiklerine en uygun yapılandırmayı planlamak ve canlı sistem üzerinde fizibilite değerlendirmesi yapmak için uzman ekibimizle iletişime geçebilirsiniz.