Şirketlerin kârlı görünmelerine rağmen vadesi gelen borçlarını ödemekte zorlanmaları, finans ve muhasebe yönetimindeki en kritik operasyonel kör noktaların başında gelir. Tahsilatların vaktinde yapılamaması, cari hesap mutabakatlarındaki uyumsuzluklar ve manuel Excel tablolarında yürütülen borç-alacak takibi, işletmelerin likidite dengesini anlık olarak tehlikeye atar. Fatura ile ödeme eşleştirmelerinin manuel yapılması, finans ekiplerinin gün sonu raporlamalarında gecikmelere yol açarken şirket sahipleri ve mali işler direktörleri güncel nakit pozisyonunu görmekte güçlük çeker. Dağınık veriler ve kopuk operasyonel süreçler, işletmenin finansal reflekslerini zayıflatan en büyük mali risk faktörüdür.
Geleneksel yöntemlerle hazırlanan bütçeler ve statik elektronik tablolar, işlem hacmi arttıkça operasyonel yükü artırır ve insan hatasına açık bir yapı ortaya çıkarır. Banka hareketleri, çek-senet portföyü ve cari hesaplar anlık olarak muhasebe sistemiyle entegre edilmediğinde, geleceğe dönük nakit projeksiyonları sadece birer tahminden ibaret kalır. Kurumsal kaynak planlama sistemleri, tüm finansal operasyonları tek bir merkezi veri tabanında birleştirerek bu karmaşaya son verir. Satış, satın alma, depo ve genel muhasebe modüllerinin tam entegrasyonu sayesinde, işletmenin nakit akışı döngüsü anlık olarak izlenebilir ve olası finansal dar boğazlar henüz gerçekleşmeden önlenebilir.
Likidite yönetimi, kârlılıktan bağımsız yürütülen ve anlık veriye dayanan disiplinli bir süreçtir. Nakit akışını yönetemeyen bir işletme, kârlı kârlı küçülme riskini her zaman omuzlarında taşır.
Bu rehber; CFO’lar, mali işler müdürleri ve şirket sahipleri için nakit akışının operasyonel dinamiklerini, doğru bütçeleme tekniklerini ve sürdürülebilir likidite stratejilerini net bir şekilde ele alır. Manuel süreçlerin yarattığı maliyetleri ortadan kaldırmak, tahsilat performansını optimize etmek ve entegre finansal yönetim yazılımlarıyla nakit akışını kontrol altına almak için izlenmesi gereken adımlar, somut metodolojilerle bu makalede detaylandırılmaktadır.
Kurumsal Finansta Nakit Akışının Anatomisi ve Karar Alma Süreçlerindeki Yeri
Kurumsal finansmanda varlık yönetimi ve likidite kontrolü, işletmelerin faaliyetlerini kesintisiz sürdürebilmesinin temel şartıdır. Finansal raporlama süreçlerinde kârlılık ile nakit akışı sıklıkla birbiriyle karıştırılır. Bu durum, yönetim kademesinde ciddi stratejik hatalara zemin hazırlar. Kâğıt üzerinde yüksek kâr bildiren bir şirketin kasasında hiç nakit bulunmayabilir. Mali işler yöneticileri için bu ikilem, operasyonel devamlılığı tehdit eden en büyük finansal risklerden biridir. Gelir tablosundaki rakamlar ile banka hesaplarındaki gerçek bakiyeler arasındaki makas, doğru yönetilmediğinde şirketi iflasa kadar sürükleyebilir.
Yönetim kurulları ve CFO’lar, yatırım kararları alırken yalnızca net kâr oranlarına odaklanamaz. Şirketin vadesi gelen borçlarını ödeyebilme yeteneği, tamamen elindeki likit varlıkların gücüne dayanır. Tahakkuk esasına göre düzenlenen gelir tabloları, faturası kesilen ancak tahsil edilmeyen alacakları kâr olarak yazar. Ancak satıcılar, banka kredileri ve vergiler tahakkukla değil, nakit parayla ödenir. Bu uyumsuzluk, finansal yönetim sistemleri üzerinden anlık olarak takip edilmediğinde, şirketler kârlı oldukları dönemlerde bile likidite krizleriyle karşılaşır.
Kârlılık ile Nakit Akışı Arasındaki Temel Farklar
Muhasebe prensipleri gereği kârlılık, tahakkuk esasına dayanır. Satış gerçekleştiği ve fatura kesildiği anda gelir yazılır. Maliyetler de aynı şekilde ilgili döneme yansıtılır. Nakit akışı ise tamamen tahsilat ve ödeme esasına göre şekillenir. Kasaya giren gerçek para ile çıkan nakit arasındaki zaman farkı, kârlılık ile nakit akışı arasındaki uçurumu yaratır.
Vadeli satışlar, uzun vadeli alacak senetleri ve stok yatırımları kârlılığı artırırken nakit akışını anlık olarak tüketir. Bir işletme, milyonlarca liralık ciro ve kâr bildirebilir. Eğer bu satışların vadesi yüz seksen günse ve tedarikçi ödemeleri otuz gün içinde yapılması gerekiyorsa, ortada devasa bir finansman açığı var demektir. Bu açığın kapatılması için ya borçlanmaya gidilir ya da işletme sermayesi erir.
Kârlılık şirketin sağlığını gösteren bir rapordur, ancak nakit akışı şirketin nefes almasını sağlayan oksijendir. Kasasındaki nakdi yönetemeyen bir işletme, defter üzerindeki kârıyla faturalarını ödeyemez.
Aşağıdaki tablo, tahakkuk esaslı kârlılık ile nakit esası arasındaki yapısal farkları net bir şekilde ortaya koymaktadır:
| Finansal Parametre | Tahakkuk Esaslı Kârlılık | Nakit Esaslı Nakit Akışı |
|---|---|---|
| Temel Odak Noktası | Gelir ve giderlerin gerçekleştiği dönem | Kasaya giren ve çıkan gerçek para |
| Zamanlama | Fatura kesim veya hizmet sunum anı | Tahsilat ve ödemenin bankaya yansıdığı an |
| Stok ve Varlıklar | Maliyet veya varlık olarak bilançoda yer alır | Nakit çıkışı yaratan birer sermaye bağlılığıdır |
| Karar Alma Etkisi | Uzun vadeli büyüme ve kâr marjı analizi | Günlük borç ödeme ve operasyonel devamlılık |
Operasyonel Nakit Döngüsünün İşletme Sermayesine Etkisi
İşletme sermayesinin etkin yönetimi, operasyonel nakit döngüsünün hızıyla doğrudan ilişkilidir. Nakit döngüsü, paranın tedarikçiye ödenmesinden satılan malın bedelinin müşteriden tahsil edilmesine kadar geçen süreyi ifade eder. Bu süreç, finansal yönetim modülleri üzerinden yakından izlenmesi gereken kritik metriklerle ölçülür.
- DSO (Gün cinsinden alacak tahsil süresi): Satışların nakde dönüşme hızını gösterir. Bu sürenin uzaması, müşterilerden tahsilat yapılamadığını ve sermayenin dışarıda kilitlendiğini gösterir.
- DPO (Gün cinsinden borç ödeme süresi): Şirketin tedarikçilerine olan borçlarını ortalama kaç günde ödediğini belirler. Tedarikçi ödeme sürelerinin çok kısa olması nakit baskısı yaratır.
- DIO (Gün cinsinden stokta kalış süresi): Depodaki malların satışa dönüşme hızını ölçer. Hızlı dönmeyen stok, kasadaki nakdin raflarda hareketsiz kalmasına neden olur.
Bu üç metriğin bileşimi olan nakit dönüşüm süresi, işletmenin dış finansmana ne kadar bağımlı olduğunu net bir şekilde ortaya koyar. Dağınık Excel tabloları ile yapılan takipler, bu metriklerin hesaplanmasında gecikmelere yol açar. Hücre formüllerindeki hatalar, elle veri girişinden kaynaklanan tutarsızlıklar ve geçmiş döneme ait verilerin geç güncellenmesi, yönetim kademesinin yanlış finansal kararlar almasına neden olur. Kurumsal kaynak planlama altyapısına entegre Finansal Yönetim ve Genel Muhasebe modülleri, bu metrikleri anlık olarak hesaplar. Böylece yöneticiler, hangi müşterinin tahsilat sürecini aksattığını veya hangi kalemin işletme sermayesini erittiğini anında görebilir.
Kurumsal ölçekte faaliyet gösteren şirketler için Excel tabanlı nakit akış tahminleri büyük mali riskler barındırır. Çoklu döviz kurları, farklı banka hesap hareketleri, vadeli çekler ve kredi portföylerinin manuel olarak takip edilmesi operasyonel yükü artırır. İnsan hatalarına açık bu yöntemler, nakit açığı doğduğunda çok geç aksiyon alınmasına sebebiyet verir. Entegre Kurumsal Kaynak Planlama (ERP) sistemleri, tüm finansal verileri tek bir merkezde toplar. Satış, satın alma, depo ve finans departmanlarının verilerini ortak bir platformda buluşturur. Bu sayede geleceğe dönük nakit projeksiyonları gerçeğe en yakın oranlarla oluşturulur. Finans yöneticileri, likidite krizlerini önceden görerek doğru zamanda finansman stratejileri geliştirebilir.
Doğru ve Sürdürülebilir Bir Nakit Akış Tablosu Nasıl Hazırlanır?
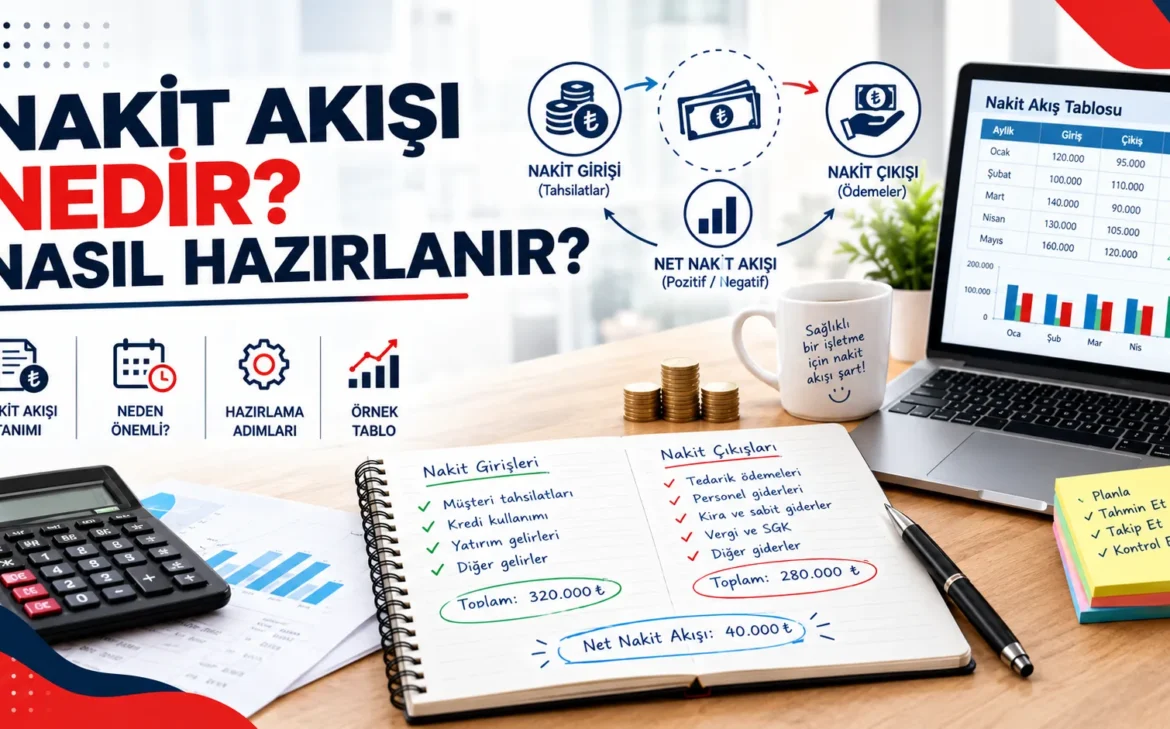
Nakit akış tablosu, bir işletmenin belirli bir dönem içerisindeki likidite hareketlerini, nakit giriş kaynaklarını ve nakit çıkış noktalarını net bir şekilde ortaya koyan temel finansal rapordur. Bilanço ve gelir tablosu tahsilat ile ödemelerin zamanlamasını tam olarak yansıtmadığı için, finans müdürleri ve mali işler yöneticileri kar elde eden ancak likidite krizi yaşayan şirketlerle sıkça karşılaşır. Bu durumun önüne geçmek finansal yönetim süreçlerinin disipline edilmesiyle mümkündür. Doğru kurgulanmış bir nakit akış tablosu, işletmenin vadesi gelen yükümlülüklerini yerine getirme kapasitesini ölçerken geleceğe dönük stratejik yatırımlar için de güvenli bir zemin hazırlar.
Kurumsal finansmanda bu tabloyu oluştururken iki temel metodoloji kullanılır. Bu yöntemlerin seçimi, şirketin büyüklüğüne, sektörel dinamiklerine ve raporlama derinliğine göre değişiklik gösterir.
Doğrudan ve Dolaylı Yöntem Arasındaki Operasyonel Tercihler
Nakit akışının raporlanmasında kullanılan doğrudan yöntem, nakit giriş ve çıkışlarının en temel kalemler üzerinden nakit esasına göre listelenmesidir. Müşterilerden tahsil edilen nakitler, tedarikçilere yapılan ödemeler, personele ödenen ücretler ve vergi ödemeleri gibi gerçek para hareketleri doğrudan toplanır. Bu yöntem, kısa vadeli operasyonel likiditenin anlık olarak izlenmesinde yüksek şeffaflık sunar ve günlük nakit yönetiminde kurumsal kaynak planlama altyapısından anlık olarak beslenir.
Dolaylı yöntem ise net kâr veya zararı baz alarak başlar ve gayri nakdi giderler ile amortismanlar, işletme sermayesindeki değişimler ve tahakkuk esaslı gelir-gider farkları üzerinden düzeltmeler yapar. Genel muhasebe departmanları, yıl sonu mali raporlamalarında ve finansal analizlerde genellikle dolaylı yöntemi tercih eder. Doğrudan yöntem operasyonel kontrolü artırırken, dolaylı yöntem kârlılık ile nakit üretme kapasitesi arasındaki bağı net bir şekilde açıklar.
Giriş ve Çıkış Kalemlerinin Kategorizasyonu
Sürdürülebilir bir nakit akışı raporlaması, giriş ve çıkışların doğru kategorize edilmesine dayanır. Rapor yapısının standartlaştırılması, finansal sapmaların erken fark edilmesini sağlar.
Operasyonel Faaliyetlerden Kaynaklanan Nakit Akışları
Operasyonel nakit akışları, şirketin ana faaliyet konusundan elde ettiği gelirleri ve bu gelirleri üretmek için katlandığı masrafları kapsar. Müşteri cari hesaplarından yapılan tahsilatlar, vadesi gelen tedarikçi borç ödemeleri, personel net ücretleri, SGK primleri, vergi ödemeleri ve genel yönetim giderleri bu kalemde yer alır. Cari hesap mutabakatlarının güncel olmaması, operasyonel nakit akışının hatalı hesaplanmasına ve yanlış finansal kararlar alınmasına yol açar.
Yatırım ve Finansman Faaliyetlerinin Tabloya Entegrasyonu
Yatırım faaliyetleri, duran varlık alım satımları, gayrimenkul veya makine yatırımları ile finansal yatırım portföy hareketlerini içerir. Finansman faaliyetleri ise banka kredilerinin kullanımı, anapara geri ödemeleri, faiz ödemeleri, sermaye artışları ve ortaklara yapılan kâr payı dağıtımlarını kapsar. Bu kalemler dönemsel olarak dalgalanma gösterdiği için operasyonel nakit akışından ayrı tutulur.
- Günlük Projeksiyonlar: Günlük vadesi gelen çekler, senetler, EFT/havale girişleri ve rutin masraf ödemeleri anlık olarak işlenir.
- Haftalık Projeksiyonlar: Tedarikçi ödeme planları, SGK ve vergi takvimi ile tahsilat vadeleri haftalık bazda dengelenir.
- Aylık Projeksiyonlar: Kredi taksitleri, maaş ödemeleri, dönemsel vergi yükümlülükleri ve yatırım bütçeleri makro düzeyde planlanır.
Müşteri tahsilat vadelerinin uzaması ve tedarikçi ödeme vadelerinin kısalması, kârlı bir şirketin bile kısa sürede iflas eşiğine gelmesine neden olabilir; bu nedenle nakit akış tablosu tahakkuk esasına göre değil, tam tahsilat ve ödeme gününe göre izlenmelidir.
Ön muhasebe sorumluları ve finans müdürleri, manuel Excel tabloları yerine entegre yazılım çözümleri kullanarak banka hareketlerini otomatik eşleştirmeli ve vade sapmalarını ERP sistemleri üzerinden izlemelidir. Bu sayede nakit açıkları önceden tespit edilir ve yüksek faizli acil borçlanma maliyetlerinden kaçınılır.
Manuel Takip ve Excel Tuzağı: Finansal Riskler ve Maliyetler
Şirketlerin büyüme evresinde kurumsal kaynak planlama altyapısına geçiş yapmadan önce en sık başvurduğu yöntem, tablo işlemcileri üzerinden yürütülen manuel finansal takiptir. Başlangıçta esnek ve maliyetsiz görünen bu yaklaşım, işletme hacmi arttıkça kontrol edilemeyen finansal risklerin merkezine dönüşür. Excel tablolama yazılımları, veri bütünlüğünü koruma konusunda kurumsal düzeyde güvenlik ve denetim mekanizmalarından uzaktır. Çoklu kullanıcı erişiminde yaşanan kilitlenmeler, formül bozulmaları ve yetkisiz hücre müdahaleleri, mali işler yöneticilerinin hatalı veriler üzerinden stratejik karar almasına yol açar.
Bloknotlar, e-posta ekleri ve dağınık dosya sunucularında tutulan finansal veriler, nakit akışı yönetiminde operasyonel kör noktalar yaratır. Banka hareketleri ile cari hesapların manuel olarak eşleştirilmesi, insan kaynaklı hatalara açık bir süreçtir ve bu durum bilanço güvenliğini doğrudan tehdit eder.
Formül hataları ve yetkisiz veri müdahaleleriyle kirletilmiş bir finansal tablo, yönetimi rasyonel kararlardan uzaklaştırarak şirketi görünmeyen bir likidite krizine sürükler.
Versiyon Karmaşası ve Mutabakat Uyuşmazlıkları
Farklı departmanların kendi yerel kopyaları üzerinde çalıştığı tablolama süreçlerinde, güncel veriye ulaşmak imkansızlaşır. Satış ekibinin elindeki tahsilat öngörüsü ile finans müdürünün ekranındaki bakiye bilgisi birbirini tutmaz. Bu versiyon karmaşası, müşteri cari hesap mutabakatlarında ciddi uyuşmazlıklar yaratır. Yanlış bakiye bilgisiyle gönderilen hatırlatmalar veya hatalı fatura takipleri, müşteri ilişkilerini zedelerken tahsilat süreçlerini uzatır. Entegre bir finansal yönetim ve genel muhasebe yapısının yokluğunda, her şube veya departman kendi küçük defterini tutar ve merkezî yönetim bu dağınıklık içinde gerçek nakit pozisyonunu göremez.
Geciken Tahsilatlar ve Kontrolsüz Borç-Alacak Eşleştirmesi
Gelen havalelerin, EFT işlemlerinin ve Kredi Kartı tahsilatlarının ilgili faturalarla manuel olarak eşleştirilmesi zaman alan ve hata oranı yüksek bir operasyondur. Yüzlerce kalemin tek tek kontrol edildiği bu yapıda, açık faturalar ile kapanan ödemeler arasında tutarsızlıklar kaçınılmazdır. Tahsilatların doğru faturaya bağlanamaması, yaşlandırma raporlarının yanlış üretilmesine ve vadesi geçmiş alacakların gözden kaçmasına neden olur.
Bu kontrolsüzlük zinciri, şirketin işletme sermayesini eritir. Vaktinde tahsil edilemeyen alacaklar nedeniyle firmalar kısa vadeli borçlanma araçlarına veya yüksek faizli banka kredilerine yönelmek zorunda kalır. Manuel takibin yarattığı bu zaman gecikmesi, şirketlerin finansman maliyetlerini doğrudan artırarak kârlılık oranlarını aşağı çeker.
Entegre ERP Finans Modülü ile Nakit Akışı Optimizasyonu
Şirketlerin nakit pozisyonunu Excel tablolari veya manuel kayıtlarla yönetmeye çalışması, mali yönetim süreçlerinde karşılaşılan en büyük operasyonel zaaflardan biridir. Farklı departmanlardan gelen verilerin geç veya hatalı işlenmesi, güncel likidite durumunun yanlış okunmasına yol açar. Bu durum, vadesi gelen borçların ödenememesi ya da tahsilatların gecikmesi gibi riskleri beraberinde getirir. Kurumsal Kaynak Planlama (ERP) altyapısına sahip Finansal Yönetim ve Genel Muhasebe sistemleri, tüm departmanlardaki verileri tek bir merkezde toplayarak bu karmaşaya son verir ve nakit akışını anlık olarak izlenebilir hale getirir.
Finans, Satış ve Satın Alma Modüllerinin Gerçek Zamanlı Senkronizasyonu
Geleneksel muhasebe anlayışında satış faturalarının kesilmesi ile finans biriminin tahsilattan haberdar olması arasında ciddi zaman kayıpları yaşanır. Aynı şekilde satın alma departmanının oluşturduğu siparişler ve vadeli taahhütler, finans yöneticilerinin masasına günler sonra gelebilir. Entegre bir kurumsal kaynak planlama (ERP) mimarisinde ise finansal yönetim modülü, satış ve satın alma süreçleriyle eş zamanlı çalışır.
Satış ekibi tarafından girilen her yeni sipariş veya kesilen fatura, doğrudan finans ekranlarına alacak kalemi olarak yansır. Benzer şekilde satın alma biriminin onayladığı bir fatura, vadesiyle birlikte borç projeksiyonuna işlenir. Bu canlı veri akışı sayesinde mali işler yöneticileri, önümüzdeki otuz, altmış veya doksan günlük periyotta şirketin kasasına girecek ve kasadan çıkacak net tutarı saniyelik güncellemelerle takip edebilir. Departmanlar arası bilgi siloları ortadan kalktığı için bütçe sapmaları minimum seviyeye iner.
Otomatik Banka Entegrasyonları ve Tahminleme Algoritmaları
Nakit yönetiminin en çok zaman alan aşamalarından biri, banka ekstresi ile muhasebe kayıtlarının eşleştirilmesidir. Gün içinde yapılan yüzlerce havale ve EFT işleminin manuel olarak cari hesaplarla eşleştirilmesi hem operasyonel iş yükü yaratır hem de insan hatasına açık bir alan oluşturur. Modern finansal yönetim ve genel muhasebe yazılımlarında yer alan doğrudan banka entegrasyonları, gelen ödemeleri anında ilgili cari hesaba işler ve açık faturaları kapatır.
Banka hesap hareketlerinin anlık olarak sisteme akması, günün her saati güncel bir nakit bakiyesine sahip olunmasını sağlar. Tahminleme algoritmaları ise geçmiş dönem tahsilat alışkanlıklarını, müşteri ödeme performanslarını ve mevcut borç yükümlülüklerini analiz ederek geleceğe dönük nakit akış senaryoları üretir. Bu projeksiyon araçları, şirket sahiplerine ve CFO’lara hangi dönemde likidite sıkıntısı yaşanabileceğini önceden göstererek proaktif finansal hamleler yapma imkanı tanır.
| Özellik | Manuel / Excel Tabanlı Takip | Entegre ERP Finans Modülü |
|---|---|---|
| Veri Güncelliği | Gecikmeli ve periyodik güncellemeler | Gerçek zamanlı ve saniyelik senkronizasyon |
| Hata Riski | Yüksek (veri girişi ve formül hataları) | Sıfıra yakın (otomatik eşleştirme ve kurallar) |
| Banka Mutabakatı | Gün sonu veya hafta sonu uzun süren kontroller | Anlık otomatik ekstrikasyon ve cari kapama |
| Nakit Projeksiyonu | Statik ve varsayıma dayalı tablolar | Geçmiş verilere dayanan dinamik senaryo analizi |
İleri düzey senaryo analizleri, döviz kurlarındaki dalgalanmaların veya faiz oranlarındaki değişimlerin şirketin nakit akışına olası etkilerini test etmeyi sağlar. Entegre ERP sistemleri içinde koşan bu simülasyonlar, kriz durumlarında veya büyüme hamlelerinde en doğru finansal kararın alınmasında kilit rol oynamaktadır.
Sıkça Sorulan Sorular
Kârlı bir şirket neden nakit sıkıntısı yaşar?
Kârlılık ve nakit akışı finansal yönetimde birbirinden tamamen farklı iki kavramdır. Gelir tablosunda yüksek kâr bildiren bir işletme, tahsilat vadelerinin uzunluğu veya stok devir hızının düşüklüğü nedeniyle operasyonel nakit sıkıntısı ile karşılaşabilir. Muhasebe kayıtlarında gelir tahakkuk esasına göre kaydedilirken, banka hesaplarına giren net nakit hareketleri fiili tahsilatlara dayanır. Müşterilere kesilen yüksek tutarlı faturaların vadeleri ile tedarikçilere ve vergi dairelerine yapılan ödemelerin vadeleri arasındaki vade uyumsuzluğu, kârlı şirketlerin bile kısa vadeli borçlarını ödeyemez duruma gelmesine yol açar.
Nakit akış tablosu hazırlarken en sık yapılan muhasebe hataları nelerdir?
Manuel tablolarda yapılan en temel hata, kâr ile nakit akışının birbiriyle aynı olduğunun varsayılmasıdır. Amortisman gibi nakit çıkışı gerektirmeyen giderlerin net kârdan düşülmemesi veya eklenmemesi, tablonun gerçekçi olmayan sonuçlar üretmesine neden olur. Bununla birlikte, KDV ödemelerinin dönemselliğinin yanlış hesaplanması, yatırım harcamalarının işletme sermayesi hareketleri ile karıştırılması ve kur farkı zararlarının nakit çıkışı gibi gösterilmesi denetim süreçlerinde ciddi sapmalar yaratır. Dağınık Excel dosyalarında yapılan manuel veri girişleri, mükerrer kayıtlar veya eksik kalan tahsilat entegrasyonları, finans yöneticilerinin hatalı projeksiyonlar yapmasına zemin hazırlar.
Excel tabanlı nakit takibinden entegre ERP sistemine geçiş süreci ne kadar sürer?
Geçiş süresi işletmenin mevcut finansal veri kalitesine, cari hesap yapısının karmaşıklığına ve entegre edilecek banka API sayısına bağlı olarak değişiklik gösterir. Orta ölçekli bir yapıda cari hesapların, açık faturaların ve banka entegrasyonlarının devreye alınması ortalama altı ila on iki hafta sürer. Bu süreçte ön muhasebe ve genel muhasebe departmanlarının süreç analizi yapılarak veri temizliği gerçekleştirilir ve otomatik eşleştirme kuralları tanımlanır. Entegre ERP yapısına geçiş tamamlandığında, manuel raporlama yükü ortadan kalkar ve anlık nakit pozisyonu yönetimi güvenilir bir temele oturur.
Entegre Finansal Yönetim ile Nakit Akışınızı Güvenceye Alın
Manuel tablolarda kaybolan mesai saatleri ve geciken tahsilatlar, şirketlerin büyüme ivmesini doğrudan tehdit eden mali riskler barındırır. Teknosol Finansal Yönetim ve Muhasebe çözümü; cari hesap takibini, banka entegrasyonlarını ve nakit akış projeksiyonlarını tek bir platformda birleştirerek finansal operasyonlarınızda tam kontrol sağlar. Gerçek zamanlı veri akışı ve gelişmiş raporlama araçları sayesinde likidite risklerini önceden fark eder, ödeme ve tahsilat dengenizi en verimli şekilde yönetirsiniz.
İşletmenizin nakit akış yönetimini manuel süreçlerden kurtarmak ve finansal süreçlerinizi entegre bir yapıyla güçlendirmek için uzman ekibimizle görüşebilirsiniz. Finansal analiz ve demo talebi oluşturarak kurumsal kaynak planlama altyapımızın operasyonlarınıza sunacağı somut avantajları yerinde inceleyin.
İlgili Çözümler ve Dijital Dönüşüm
İşletmenizde mali süreçleri hatasız yönetmek, nakit akışını güvenceye almak ve departmanlar arası borç-alacak mutabakatını kusursuzlaştırmak için finansal yönetim ve muhasebe modülü süreçlerini devreye alabilir; kurumsal finans hareketlerinizi e-belge ve e-fatura entegrasyonu altyapısıyla entegre şekilde yönetebilirsiniz.
Şirketinizin mali ve muhasebesel operasyonlarına en uygun dijital yapıyı planlamak ve canlı sistem üzerinde fizibilite değerlendirmesi yapmak için uzman ekibimizle iletişime geçebilirsiniz.